1AI주가 무너진 그 주에
앤트로픽은 10월 26일 미국 증권거래위원회에 증권신고서(S-1)를 내고, 11월 2일 3분기 실적을 넣은 첫 수정본을 냈습니다. 상장 준비가 막바지에 이른 바로 그 주, AI 주식 시장이 크게 흔들렸습니다.
11월 5일(목) 나스닥 종합지수는 5.52% 떨어져 2025년 4월 이후 가장 큰 하루 낙폭을 기록했고, 필라델피아 반도체지수는 12% 넘게 빠졌습니다. 엔비디아가 9.26%, AMD·마이크론·마벨은 16~17% 떨어졌습니다. 11월 3일 중간선거에서 민주당이 의회를 가져가면서 데이터센터 규제와 건설 지연 우려가 커졌고, 같은 날 퀄컴이 부진한 실적 전망을 내놓은 것이 겹쳤습니다.
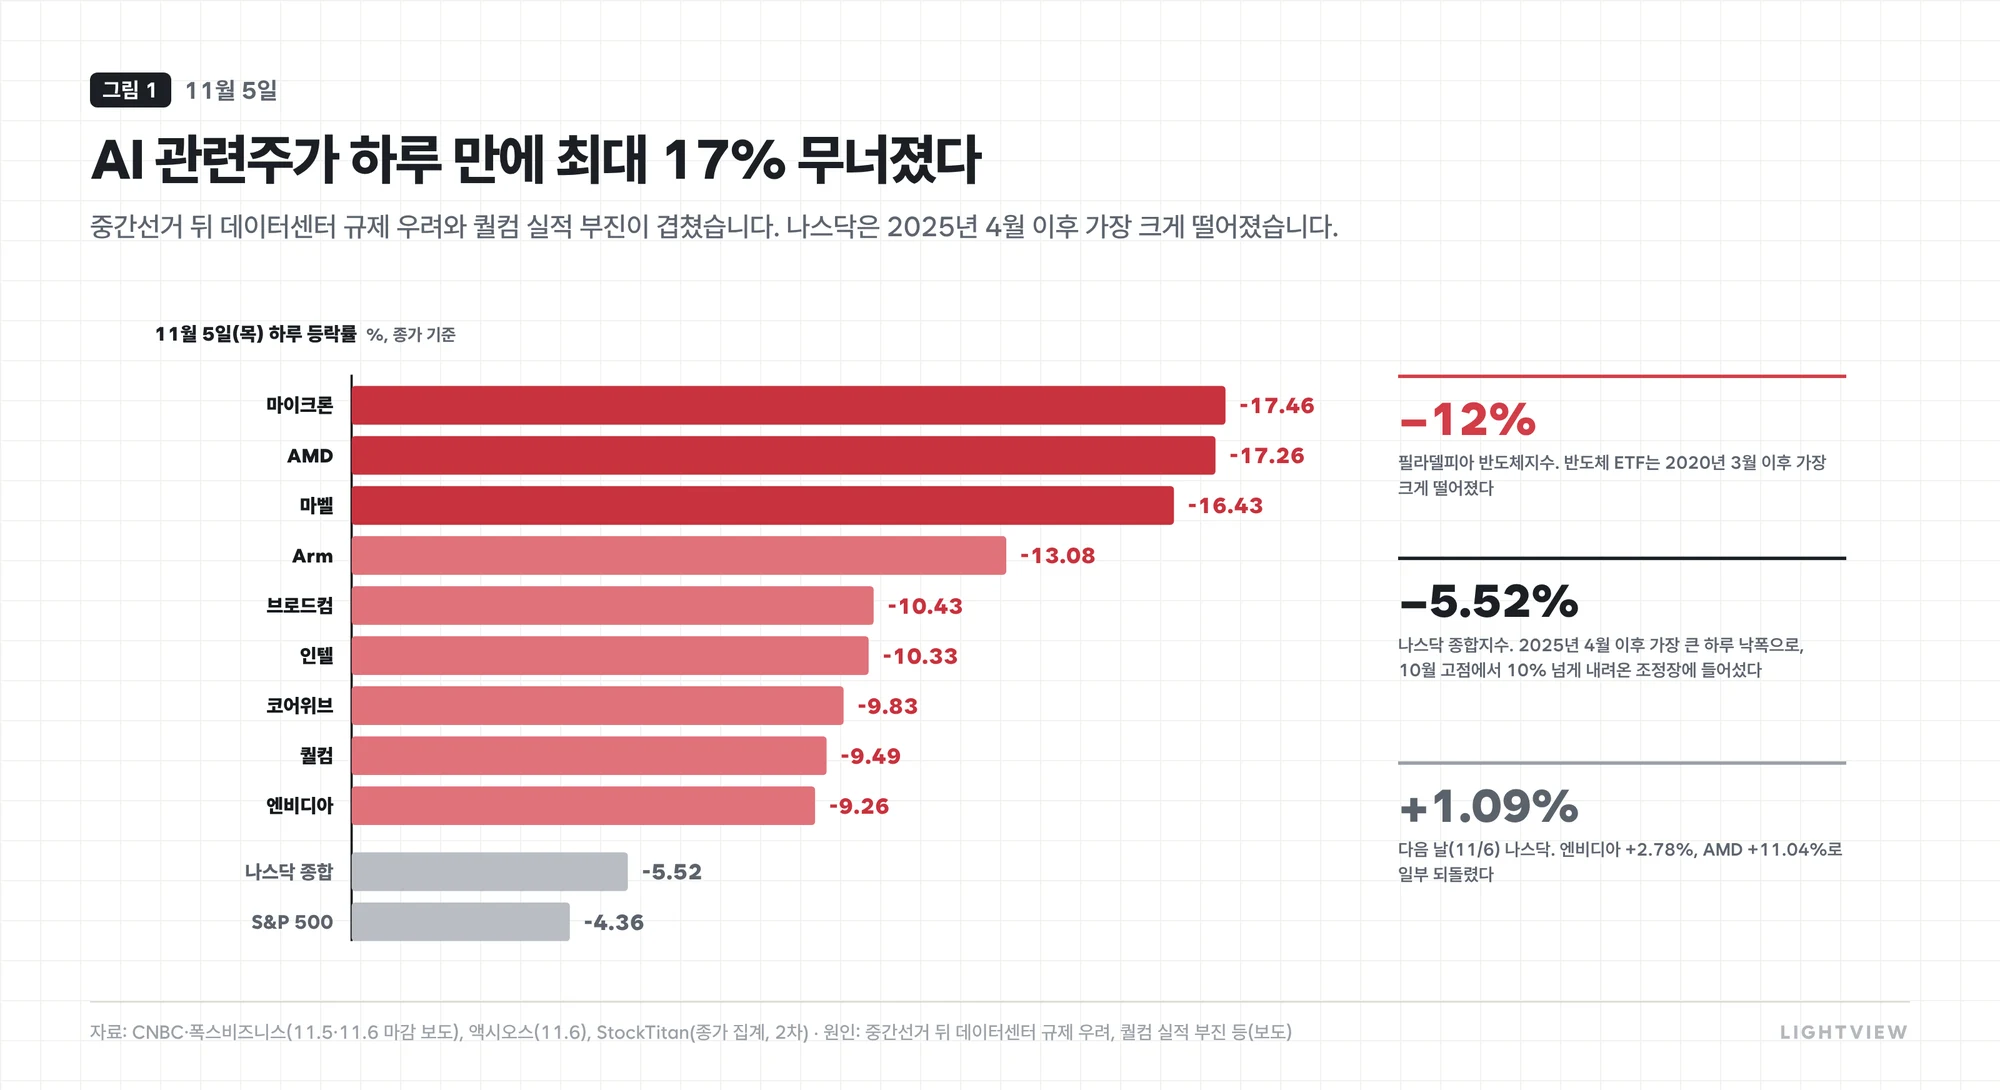
UBS는 2028년 예정된 데이터센터 증설분의 약 30%가 위험할 수 있다고 봤고, 시장이 이번 선거를 'AI 인프라가 더 느리고 더 비싸게 지어질 것'이라는 신호로 읽었다는 해석도 나왔습니다(보도). 다음 날 나스닥은 1.09% 올라 일부를 되돌렸지만, 여전히 10월 고점보다 10% 넘게 낮은 조정장에 있습니다. 1조 달러가 넘는 AI 회사의 몸값을 매기기에 좋은 때라고 보기는 어렵습니다.
데이터센터를 둘러싼 정치 환경도 바뀌고 있습니다. 급락 다음 날 오픈AI는 새 데이터센터의 전기·인프라 비용을 전부 부담하고 지역과의 비밀유지계약을 중단하겠다는 정책을 내놨고, 메타 사장은 선거 뒤 데이터센터를 짓기가 더 어려워질 것이라고 말했습니다(보도). AI 회사가 쓰는 컴퓨트가 앞으로 더 늦게, 더 비싸게 공급될 수 있다는 뜻이고, 컴퓨트를 대량으로 사기로 약속한 앤트로픽에게는 직접적인 문제입니다.
앤트로픽의 몸값 기대도 함께 내려왔습니다. 8월 FT는 기존 투자자들이 2조 달러 이상을 기대한다고 전했고, NYT는 인수단이 '공모 1,000억 달러 이상'을 설명했다고 보도했습니다. 그러나 10월 15일 로이터는 3분기 성장세가 2분기보다 느려졌다는 이유로 기대가 1.5조 달러로 낮아졌다고 보도했습니다.
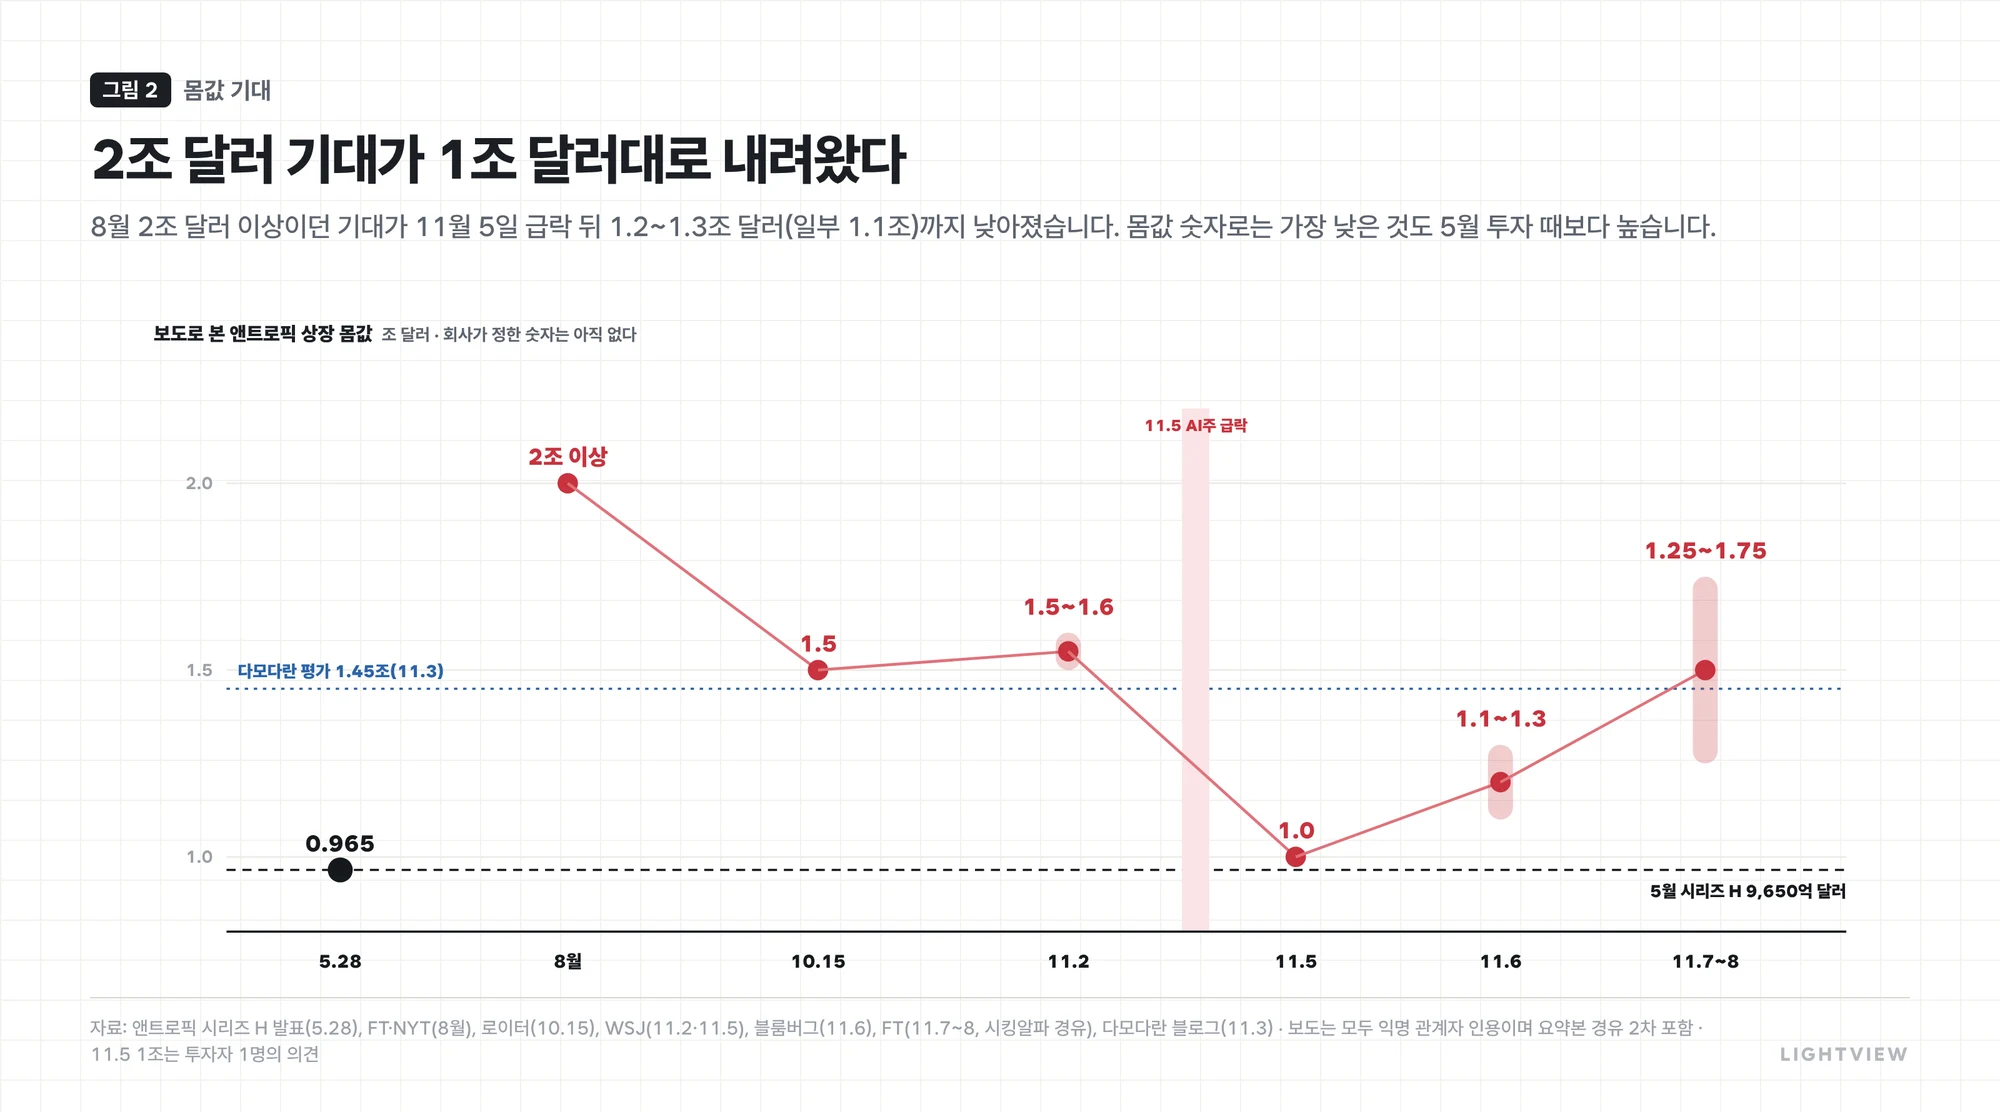
급락 다음 날인 11월 6일 블룸버그는 투자자들 사이에서 1.2~1.3조 달러(일부 1.1조)가 거론된다고 전했고, WSJ가 인용한 투자자 가운데 한 명은 1조 달러 근처를 이야기했습니다. 회사는 아직 공모가 범위를 내놓지 않았고, 11월 9일 현재 가격을 넣은 수정 신고서도 나오지 않았습니다. 그래서 지금 보이는 숫자는 모두 익명의 관계자를 인용한 보도입니다.
투자자들이 값을 낮춰 부르는 근거는 두 가지입니다. 하나는 성장 속도입니다. 3분기 매출은 169.6억 달러로 2분기보다 47% 늘었지만, 2분기 매출이 1분기의 2.4배로 뛰었던 것과 비교하면 증가율이 낮아졌습니다. 다른 하나는 11월 5일 급락으로 AI 주식 전체의 눈높이가 내려갔다는 점입니다.
그런데도 앤트로픽은 상장을 미루지 않고 있습니다. FT는 회사가 이미 기관투자자 대상 영업을 시작했고, 하락장에서도 더 낮은 몸값을 받아들일 뜻이 있다고 보도했습니다. 보도된 일정은 추수감사절(11월 26일) 전 상장, 조달 규모는 800억~1,000억 달러입니다. 연기 가능성을 말한 투자자도 있었지만, 예측시장의 '12월 전 상장' 확률은 급락 때 약 50%까지 떨어졌다가 FT 보도 무렵 다시 80% 위로 올라왔습니다(칼시 기준).
그렇다면 질문은 하나입니다. 몸값을 2조 달러에서 1조 달러대로 깎으면서까지, 왜 지금 상장해야 할까요? 답은 세 가지입니다. 갚아야 할 청구서, 비상장으로는 닿지 않는 돈의 규모, 그리고 미루는 쪽이 더 비싸게 먹히는 계산입니다.
2이유 ① 8,954억 달러짜리 청구서
첫 번째 답은 증권신고서 안에 있습니다. 앤트로픽이 앞으로 쓰기로 약속한 컴퓨트·인프라 비용은 모두 8,954억 달러입니다.
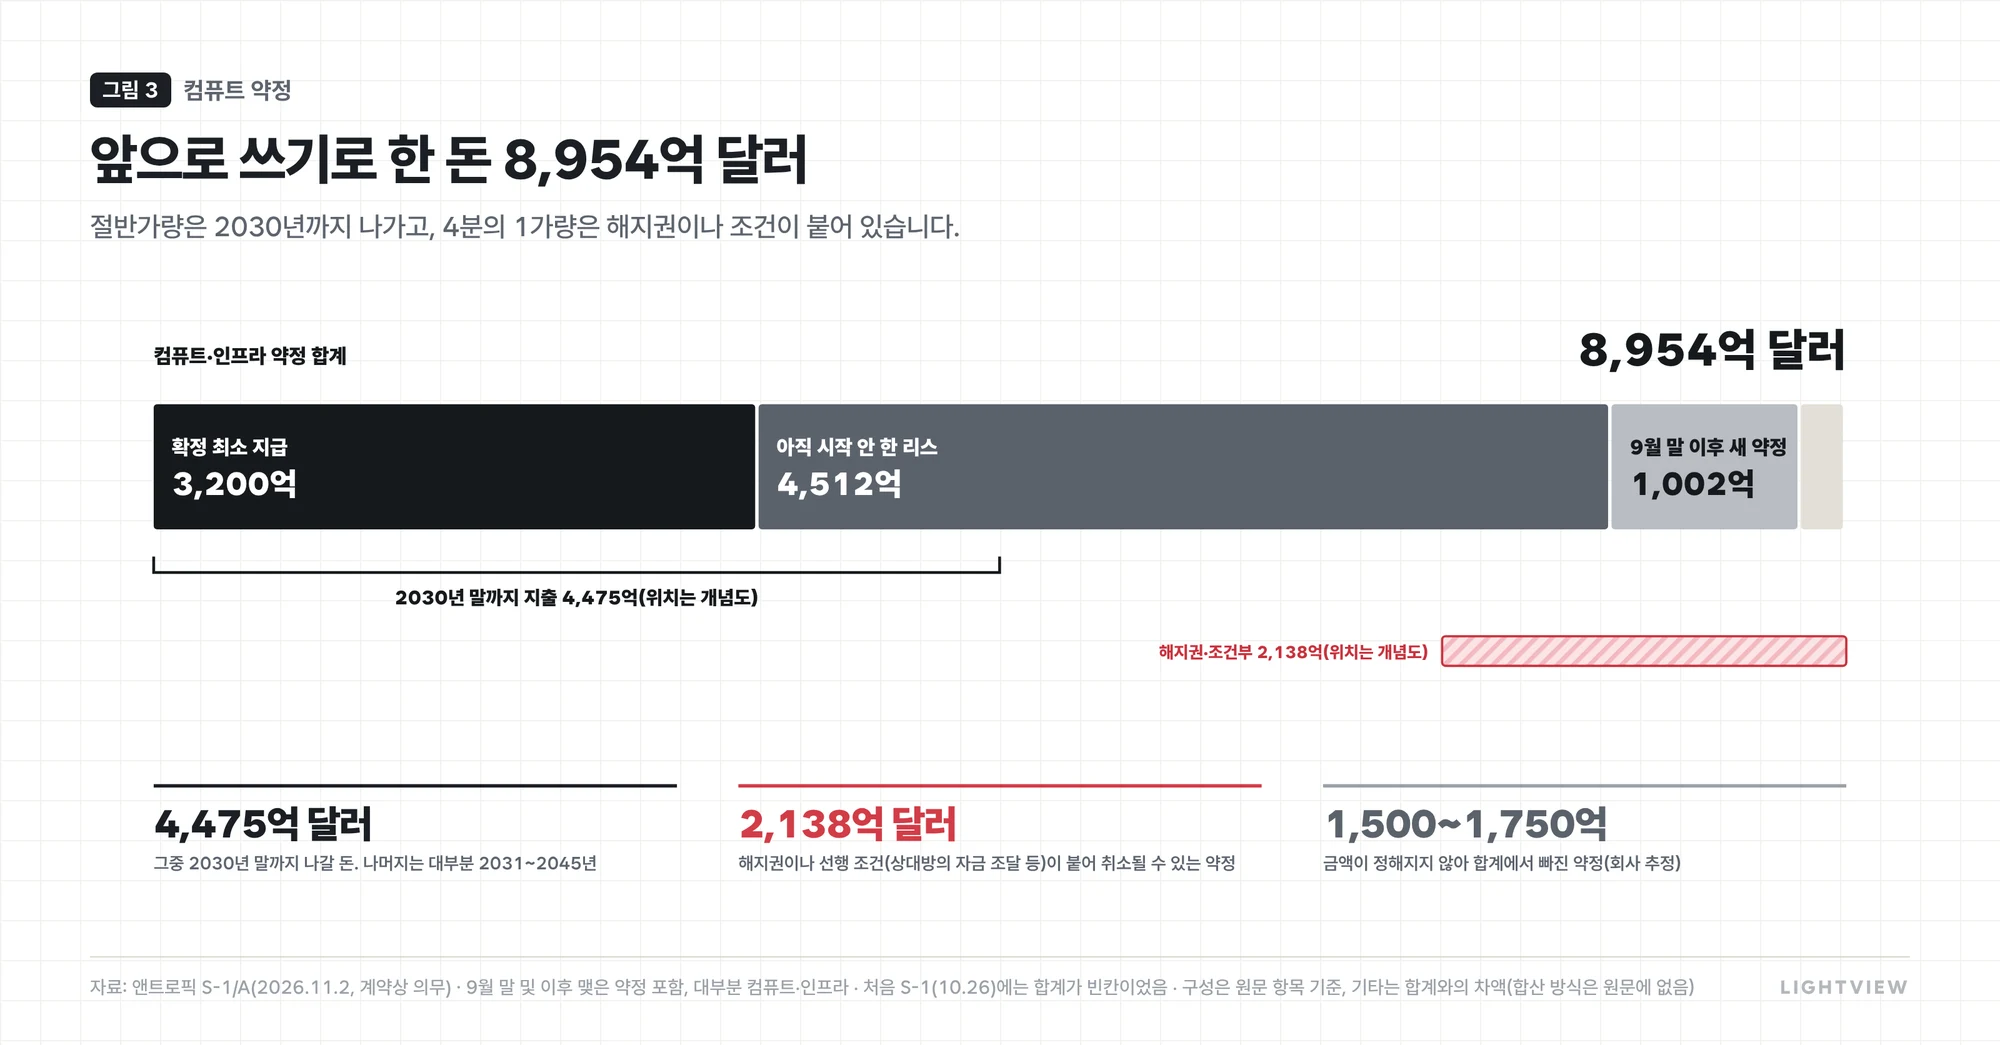
이 가운데 4,475억 달러가 2030년 말까지 나가고, 앞으로 12개월에만 약 698억 달러를 내야 합니다. 회사는 위험 요인에서 이 약정이 실제로 쓰든 안 쓰든 돈을 내야 하는 '상당한 고정 의무'라고 적었습니다. 더 큰 문제는 돈이 들어오는 방식과 나가는 방식이 다르다는 점입니다. 매출은 대부분 쓰는 만큼 내는 사용량 기반이라 장기 계약으로 묶여 있지 않은데, 약정은 여러 해에 걸쳐 고정돼 있습니다.
회사는 과거에 필요한 컴퓨트를 '크게 과소평가해' 공급이 모자랐던 적이 있다고도 밝혔습니다. 모자라면 비싼 단기 컴퓨트를 사야 하고(3분기에만 50억 달러), 넘치면 쓰지 않는 설비 값을 내야 하는 구조입니다. 그리고 신고서는 받아들일 만한 조건으로 추가 자본을 모으지 못하면 이 의무를 지키지 못할 수 있다고 분명히 적었습니다. 상업 계약에서 부도가 나면 신용계약과 전환사채까지 한꺼번에 갚아야 할 수 있다는 '교차 부도' 조항도 있습니다.
약정의 상대방도 신고서에 일부 드러납니다. 앤트로픽은 2026년 3월 브로드컴과 AI 가속기 장비 리스 계약을 맺었고, 브로드컴 등에 최대 420억 달러어치 전환사채를 발행할 수 있는 계약도 함께 맺었습니다. 아마존에 발행한 전환사채도 원금 62억 달러가 남아 있습니다. 컴퓨트를 대 주는 회사가 동시에 돈을 대는 투자자이기도 한 구조여서, 앤트로픽이 흔들리면 공급사 장부도 함께 흔들립니다.
당장 돈이 모자란 것은 아닙니다. 9월 말 쓸 수 있는 돈은 현금·단기 투자·신용한도를 합쳐 약 1,467억 달러이고, 1~9월 영업 현금흐름도 65.7억 달러 플러스로 돌아섰습니다.
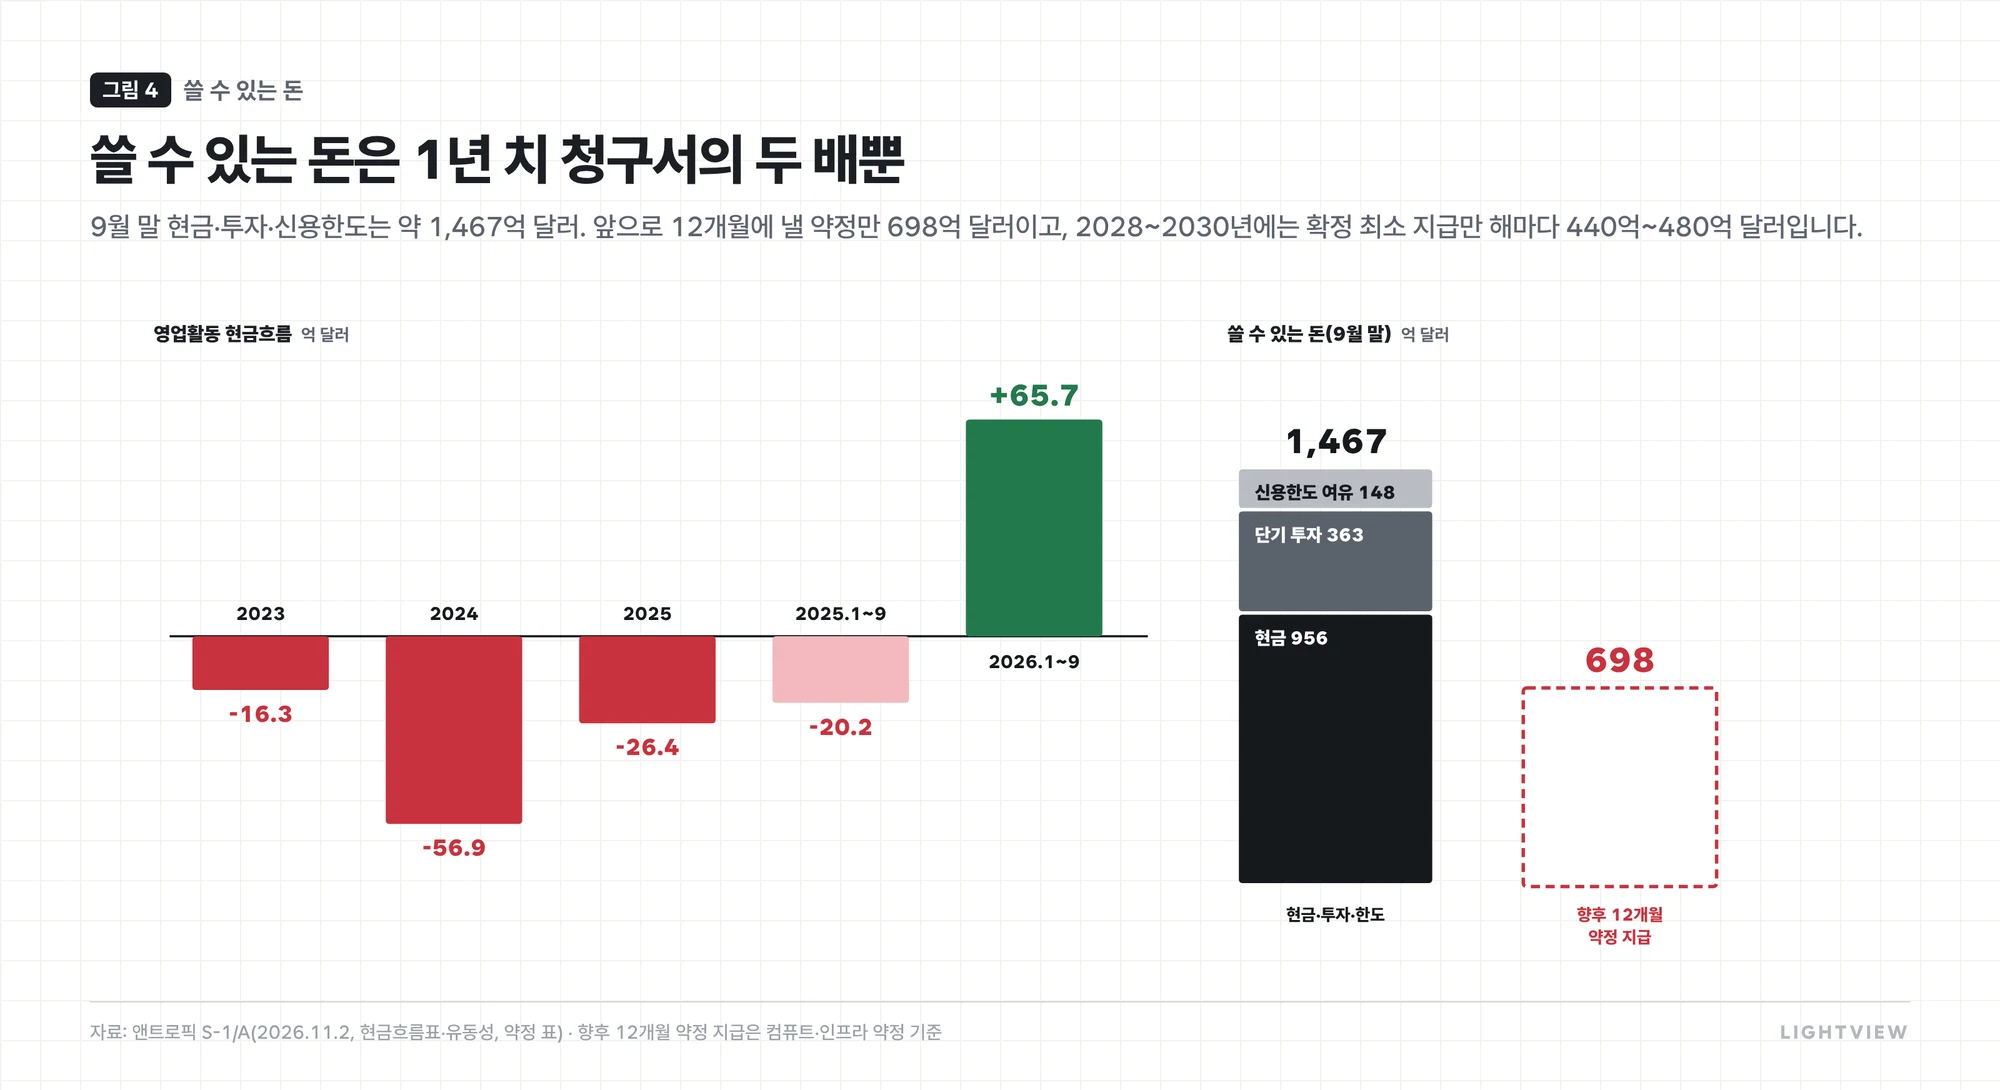
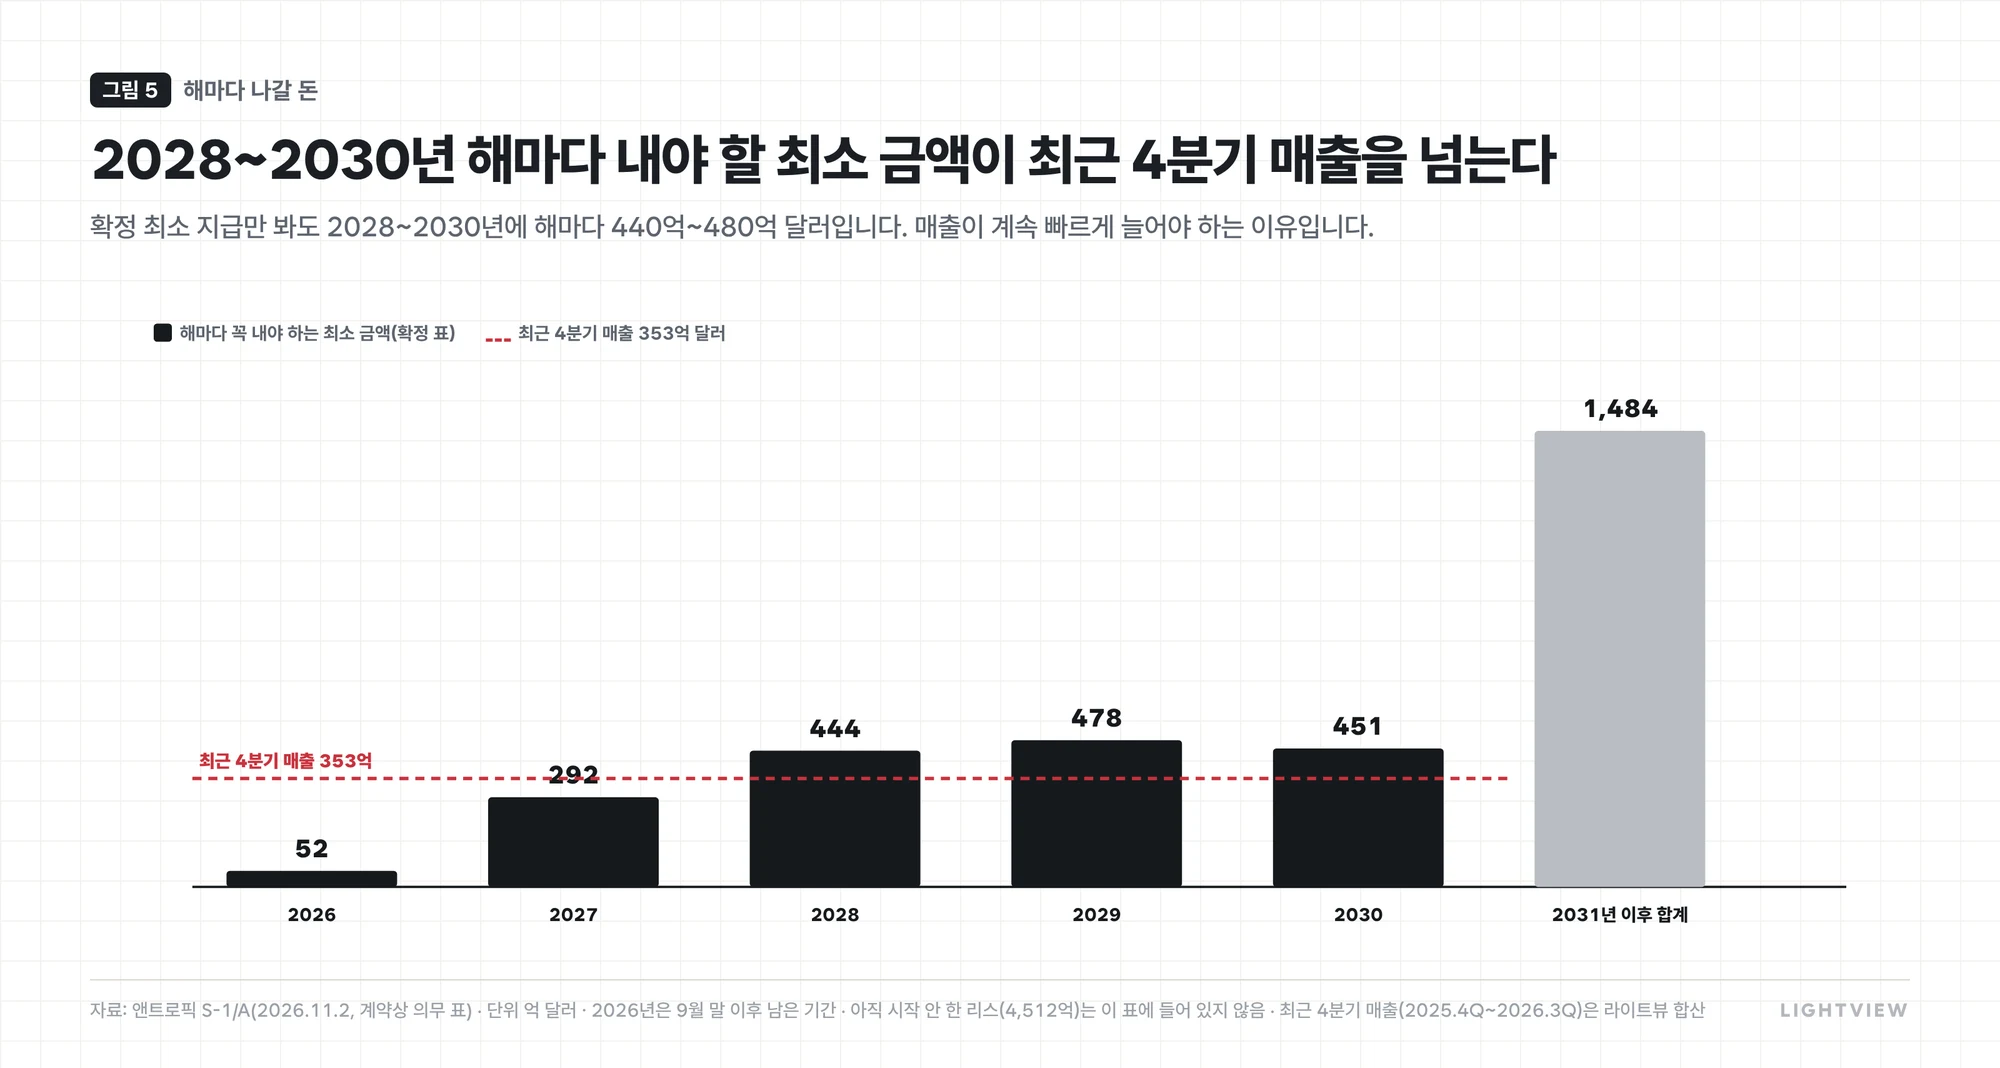
문제는 그다음입니다. 확정된 최소 지급액만 2028~2030년 해마다 440억~480억 달러로, 최근 4분기 매출(353억 달러)보다 많습니다. 매출이 지금처럼 빠르게 늘면 감당할 수 있지만, 그 사이에 한 번이라도 돈줄이 막히면 약정이 그대로 위험이 됩니다. 신고서가 밝힌 상장 목적도 '자본과 재무 유연성 확대'가 맨 앞에 있고, 순수입은 컴퓨트·인프라 투자와 인재 확보에 쓴다고 적었습니다. 상장은 이 청구서를 오래 감당할 돈줄을 만드는 일입니다.
3이유 ② 비상장으로는 닿지 않는 돈
두 번째 답은 돈의 규모입니다. 비상장 회사로는 더 이상 이만한 돈을 모으기 어렵습니다.
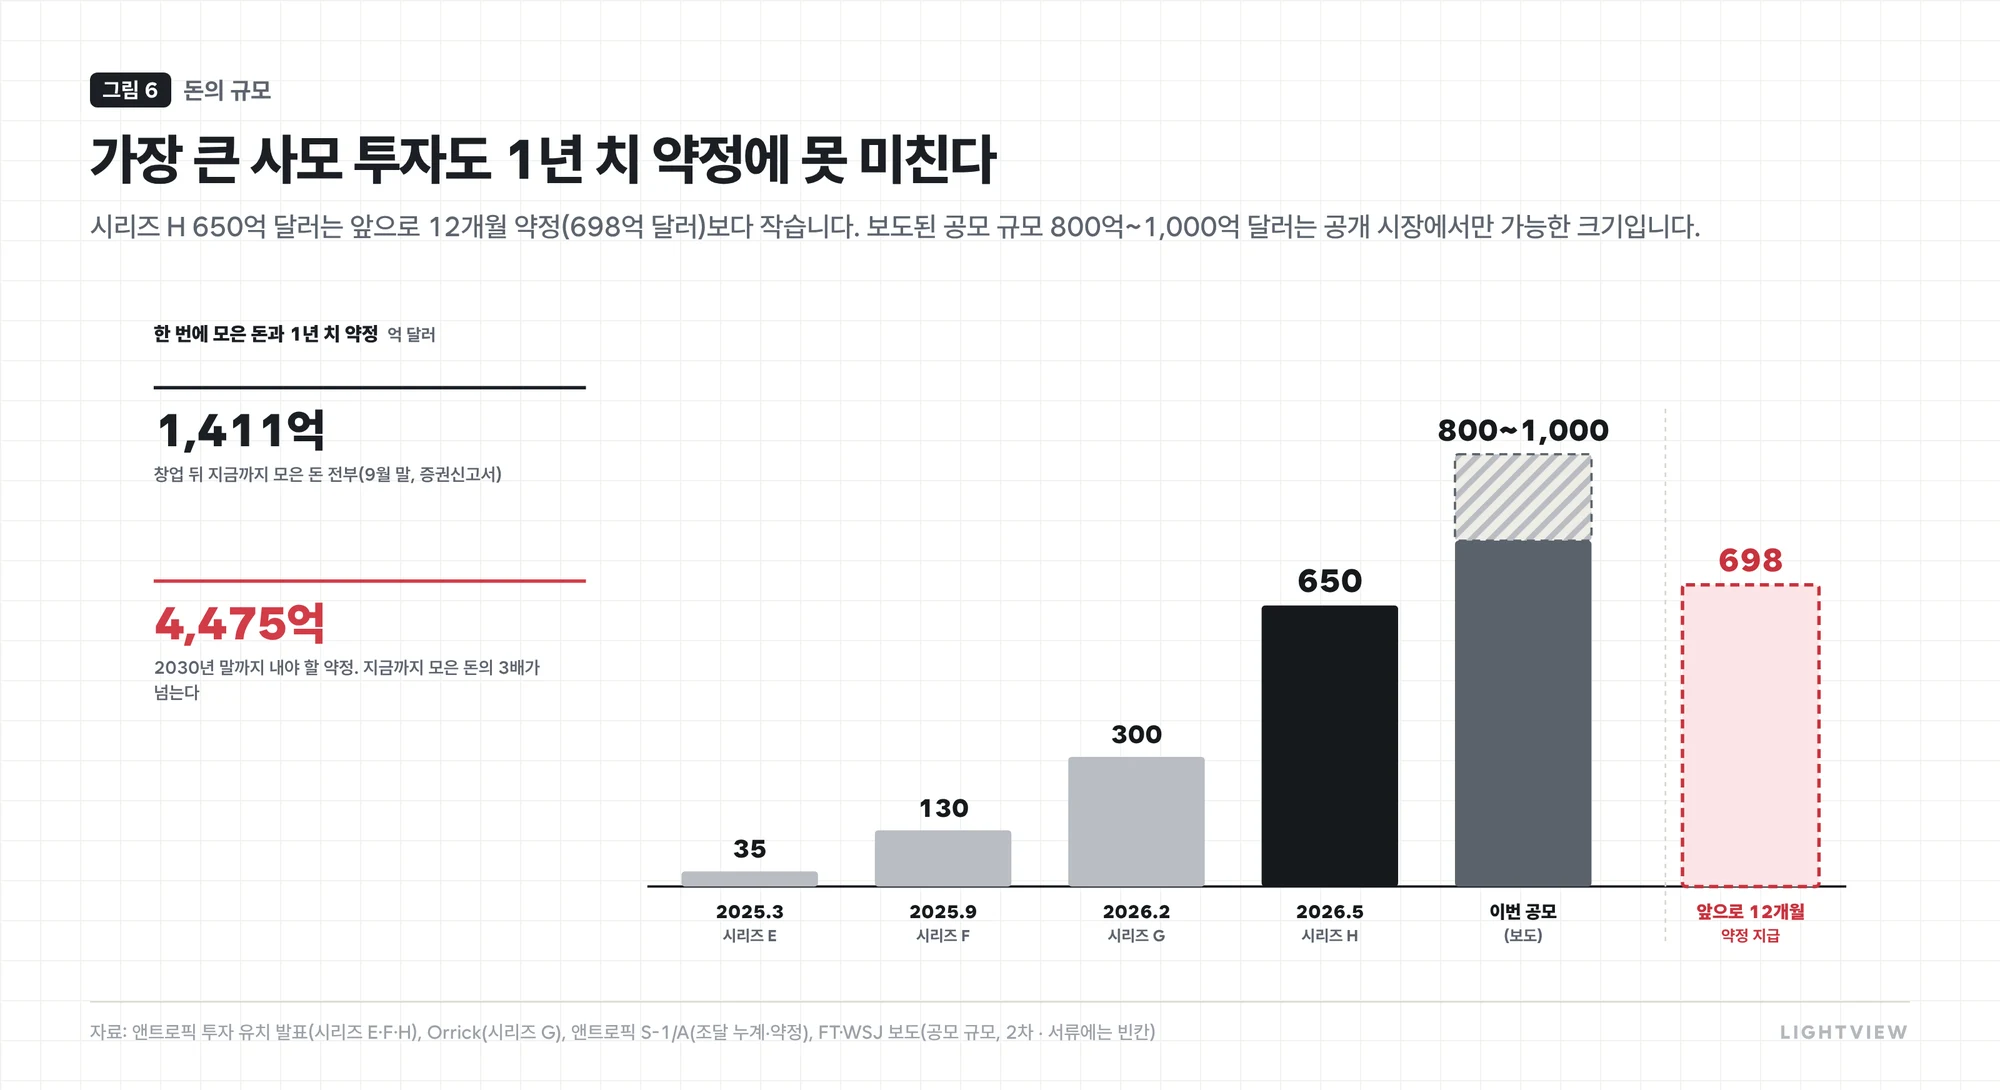
앤트로픽이 투자 라운드마다 모은 돈은 2025년 3월 35억 달러에서 9월 130억, 2026년 2월 300억, 5월 650억 달러로 불어났고, 지금까지 모은 돈은 모두 1,411억 달러입니다. 그런데 1년 치 약정만 698억 달러입니다. 한 번에 800억~1,000억 달러(기존 주주 매도분 포함, 회사 몫은 이보다 적음)를 모을 수 있는 곳은 사실상 공개 시장뿐이고, 상장하면 그 뒤에도 주식이나 채권을 발행해 돈을 모을 수 있습니다. 다모다란 교수도 상장 뒤 현금이 2,000억 달러를 넘게 된다는 점을 들어, AI 인프라 회사 코어위브와는 처지가 다르다고 봤습니다.
| 회사 | 공모 규모 | 몸값 | 상황 |
|---|---|---|---|
| 스페이스X | 약 750억 달러(추가 배정 포함 약 860억) | 약 1.77조 달러(공모가 기준) | 2026년 6월 상장, 첫날 +19%, 7월 공모가 아래로 |
| 앤트로픽 | 800억~1,000억 달러(보도) | 1.0~1.75조 달러(보도) | 추수감사절 전 상장 목표(보도), 가격 범위 미공개 |
| 오픈AI | — | 마지막 사모 8,520억 달러(2차, 1.25조라는 보도도) | 사장 "2027년 상장 준비 가능"(11.4) |
경쟁도 시간을 재촉합니다. 오픈AI의 그레그 브록먼 사장은 11월 4일 2027년 상장 준비가 가능하냐는 질문에 '그렇다'고 답했습니다. 먼저 상장하는 쪽이 'AI 대표주'를 찾는 투자자의 돈을 먼저 모으고 뒤에 오는 회사의 몸값 기준이 될 수 있다는 것이 라이트뷰의 해석입니다. 실제로 앤트로픽이 부진하면 오픈AI의 상장 시기와 몸값도 다시 검토될 수 있다는 분석이 나왔습니다. 다만 6월 상장한 스페이스X는 첫날 19% 올랐다가 한 달 만에 공모가 아래로 내려갔습니다.
직원도 이유입니다. 보도에 따르면 6월 말 직원들이 가진 스톡옵션의 내재가치는 982억 달러에 이르고, 상장을 조건으로 한 RSU는 상장해야 정산됩니다. 회사는 순수입 일부를 이 정산에 따른 세금에 쓰겠다고 밝혔습니다. 약 5,300명의 직원에게 상장은 보상이 현실이 되는 시점입니다.
4깎아도 남고, 미루면 더 잃는 계산
몸값을 2조에서 1조대로 깎으면 손해 아닐까요? 기존 투자자 입장에서는 꼭 그렇지 않습니다.
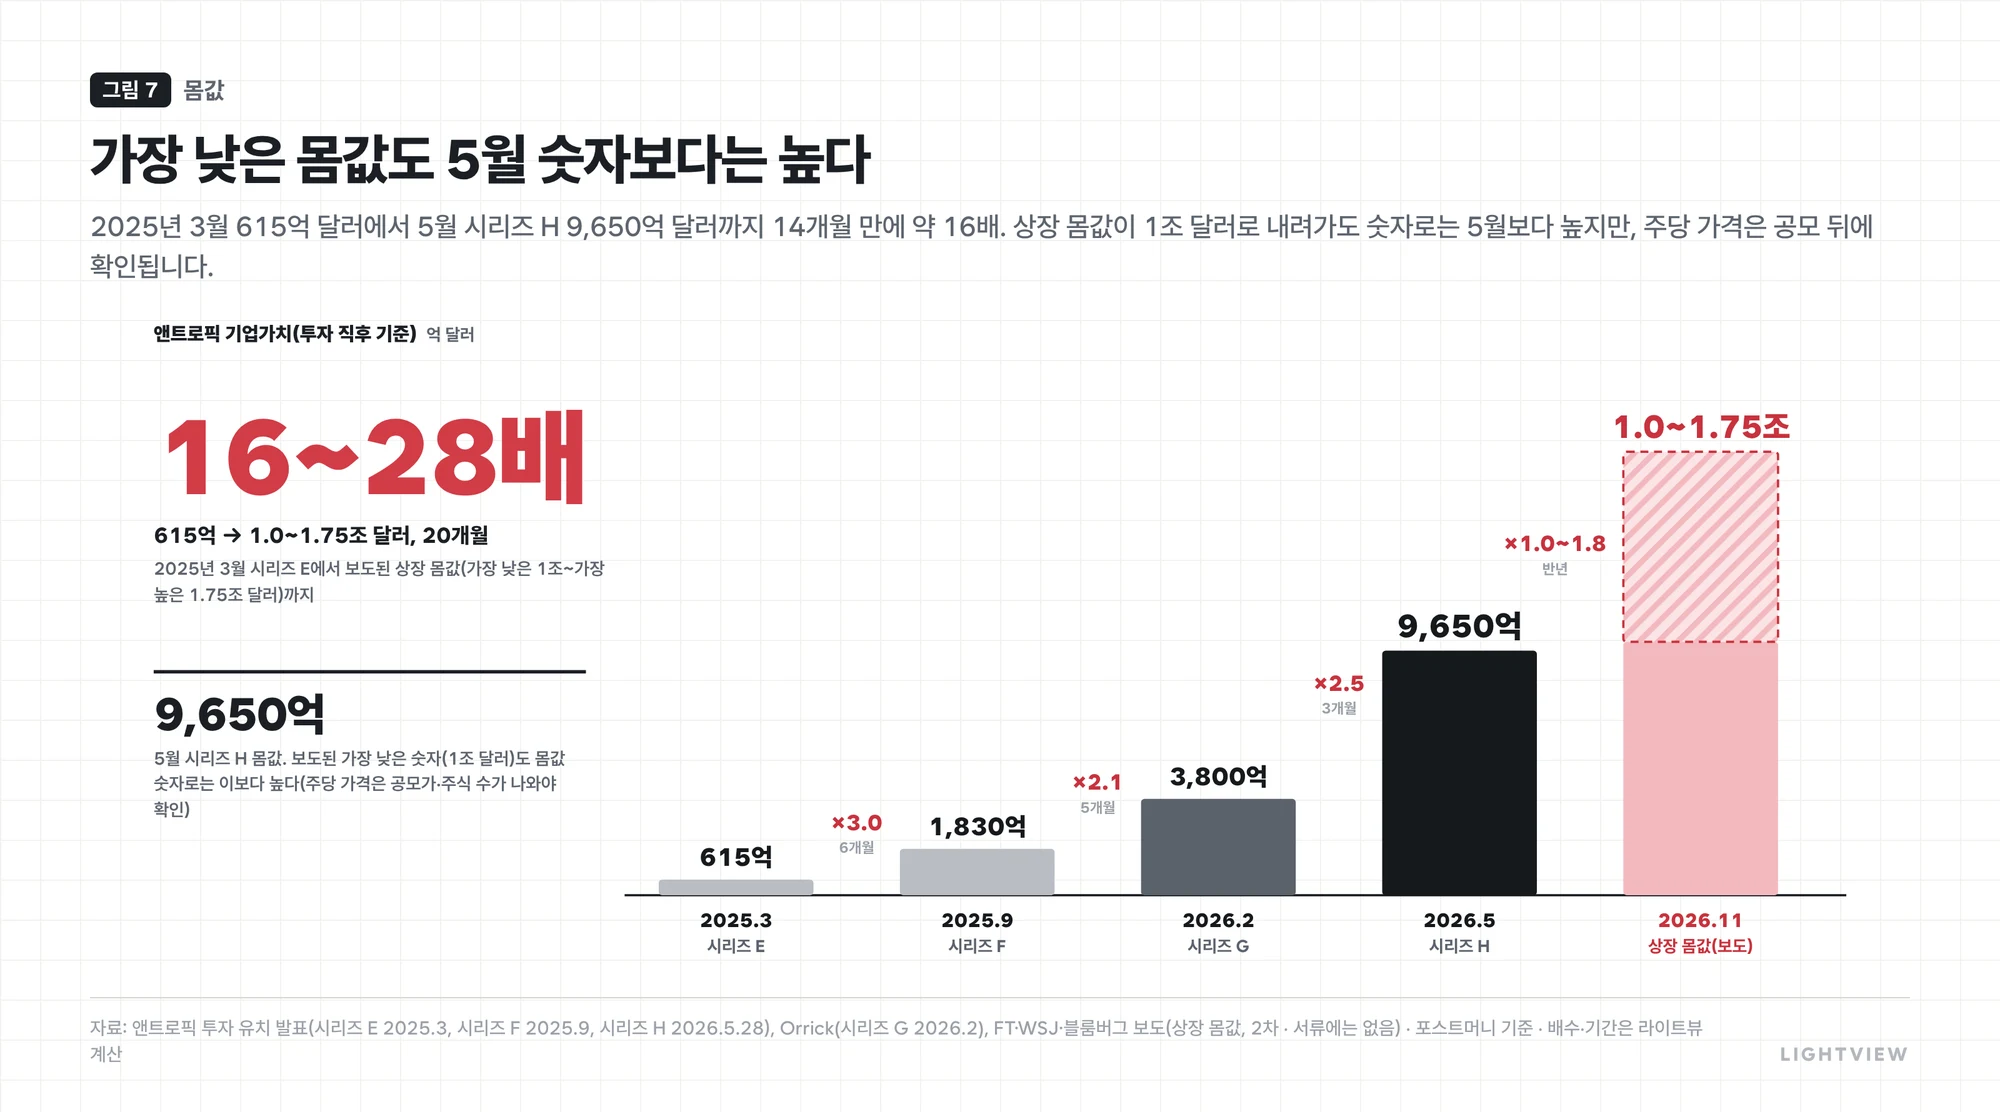
5월 시리즈 H 때 몸값은 9,650억 달러였습니다. 보도된 가장 낮은 숫자인 1조 달러도 몸값 숫자로는 이보다 높고, 2025년 3월 시리즈 E 때(615억 달러)의 16배가 넘습니다. 다만 상장 몸값에는 공모로 새로 들어오는 돈과 그사이 늘어난 주식이 섞여 있어, 주당 가격이 시리즈 H(주당 589.01달러)보다 높을지는 공모가와 주식 수가 나와야 알 수 있습니다. 아마존은 2분기에 앤트로픽 지분 평가 등으로 세전 534억 달러의 이익을 냈다는 집계도 있습니다(2차). 일찍 들어온 투자자일수록 몸값이 낮아져도 '얼마나 버느냐'가 줄어들 뿐입니다. 3분기 매출을 네 배 한 연환산 678억 달러로 따지면 1조 달러는 약 15배, 1.5조 달러는 약 22배입니다.
물론 공짜는 아닙니다. 이번 공모에는 회사가 새로 찍는 주식과 기존 주주가 파는 주식이 함께 나오고, 기존 주주 몫으로 팔린 돈은 회사로 들어가지 않습니다. 몸값을 낮추면 같은 돈을 모으기 위해 회사가 더 많은 주식을 새로 내야 하고, 그만큼 기존 주주의 지분이 더 묽어집니다. 라이트뷰가 보기에 가장 큰 비용은 이 희석입니다. 다만 조달 규모를 줄이면 희석도 줄어드는데, 실제로 공모 규모가 1,000억 달러에서 800억 달러로 줄 수 있다는 보도도 나왔습니다. 주식을 파는 기존 주주에게는 낮은 가격 자체가 비용입니다.
반대로 미루는 쪽의 위험이 더 클 수 있습니다. 한 운용사 최고투자책임자는 이를 '해도 욕먹고 안 해도 욕먹는' 상황이라고 표현했습니다. 연기하면 AI 업계 전체에 약세 신호로 읽힐 수 있고, 강행한 뒤 부진해도 마찬가지라는 지적입니다. 반대로 연기하면 단기 몸값 위험은 피할 수 있다는 분석도 있습니다(2차). 앤트로픽은 시장이 더 나빠져 몸값이 더 내려갈 위험 쪽을 택한 것으로 보입니다. 공모가를 낮게 잡으면 첫날 주가가 오를 여지가 생기고, 그것이 다시 AI 주식 전체의 분위기를 바꿀 수 있습니다. 다모다란 교수의 말처럼 IPO 주가는 '가치'가 아니라 그날 시장이 매기는 '가격'으로 정해집니다. 그는 10월 28일 글에서 자기 평가(1.475조 달러)보다 크게 높으면 공모에 참여하지 않겠다고 했고, 11월 3일에는 평가를 1.45조 달러로 조금 낮췄습니다. 그의 글에 반응한 독자들의 집단 추정치는 약 1조 달러였는데, 시장이 지금 부르는 값과 크게 다르지 않습니다.
5상장이 AI 업계에 바꾸는 것
앤트로픽 상장은 한 회사의 일이 아닙니다. AI 업계 전체가 처음으로 공개 시험대에 오르는 일입니다.
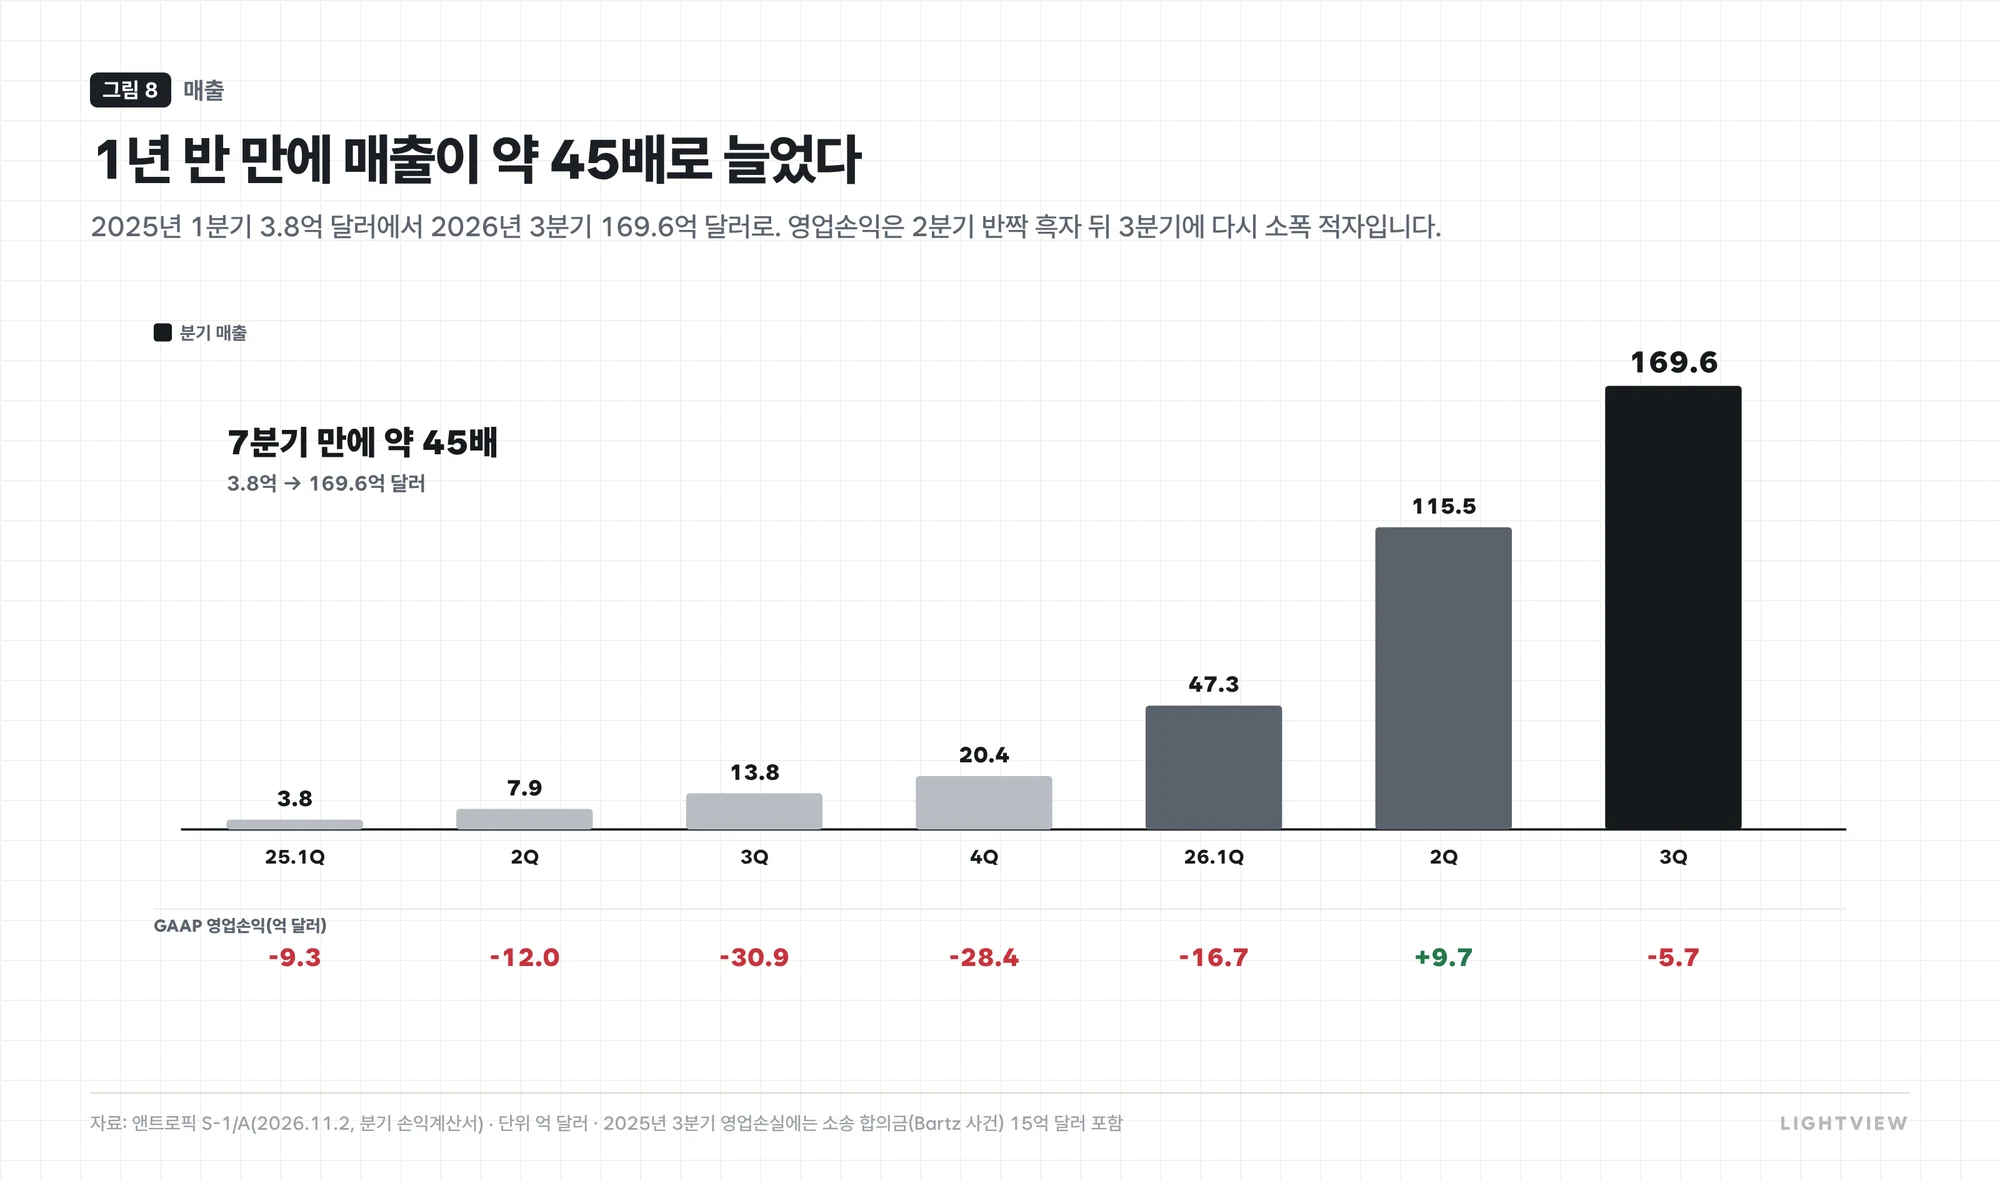
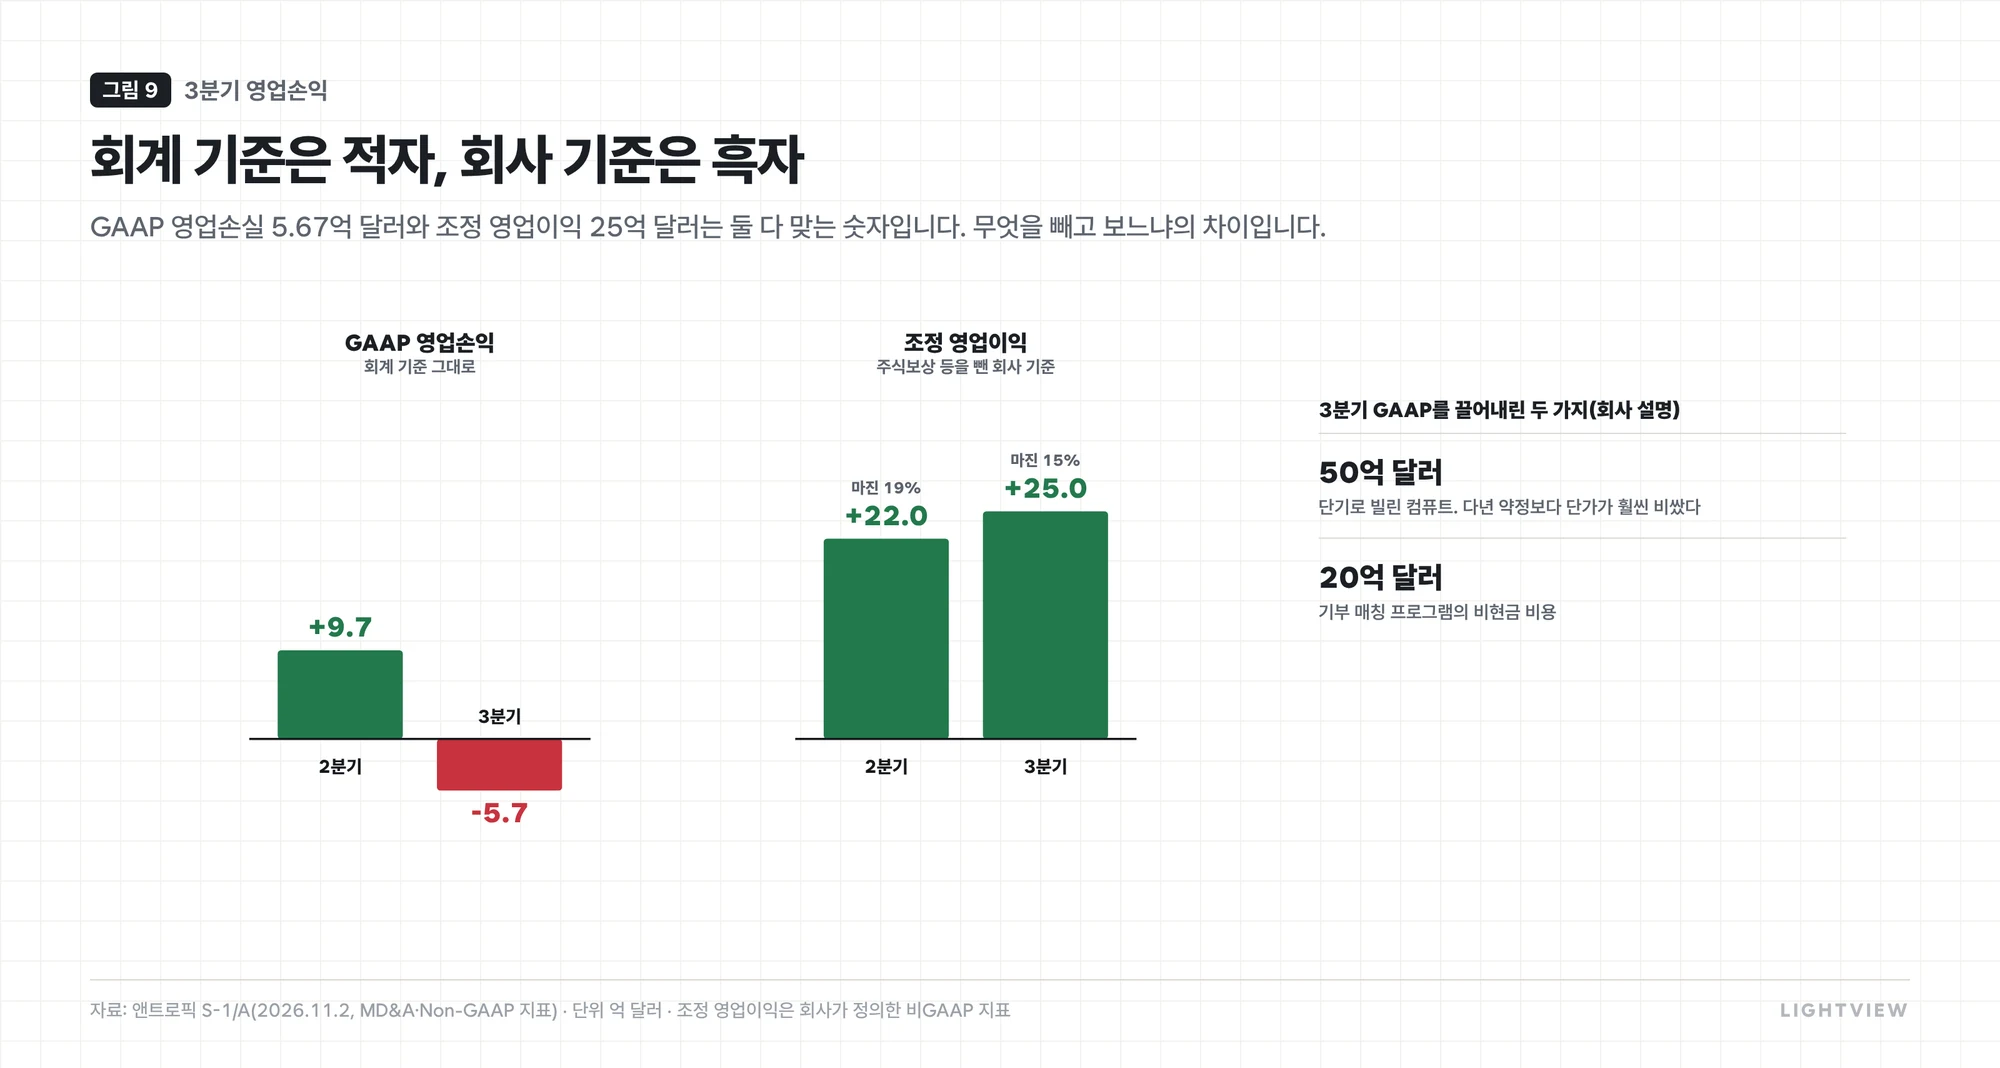
첫째, 선두 AI 연구소의 손익이 분기마다 공개됩니다. 매출은 1년 반 만에 약 45배가 됐지만, 3분기 영업손익은 회계 기준(GAAP)으로 5.67억 달러 적자, 회사가 정한 조정 기준으로는 25억 달러 흑자였습니다. 단기 컴퓨트를 얼마에 사느냐에 따라 손익이 크게 흔들린다는 사실이 이제 매 분기 숫자로 확인됩니다.
둘째, 몸값의 기준점이 생깁니다. 한 벤처 투자자는 앤트로픽이 AI의 '바로미터'가 되고 비상장 AI 회사 전체의 가치가 다시 매겨질 것이라고 봤습니다. 상장이 부진하면 오픈AI의 상장 시기와 몸값도 다시 검토될 수 있다는 분석도 나왔습니다.
셋째, 공급망을 보는 눈이 바뀝니다. 8,954억 달러의 약정은 거꾸로 보면 클라우드·반도체 회사들의 미래 매출입니다. 앞서 본 브로드컴(장비 계약·최대 420억 달러 전환사채 발행 계약)과 아마존에 더해, 구글은 시리즈 H에 100억 달러를 넣었습니다. 앤트로픽 주가는 이들 회사의 AI 매출이 얼마나 단단한지 보여 주는 지표가 됩니다. 한 운용사 대표는 올해 남은 기간 중요한 것은 앤트로픽 IPO뿐이라고까지 말했습니다. 엔비디아 실적은 11월 17일입니다.
6누구에게 좋고, 누구에게 부담인가
같은 상장이라도 서 있는 자리에 따라 득실이 다릅니다.
시장이 걱정하는 장면도 분명합니다. 한 벤처 투자자는 앤트로픽 상장이 부진하면 AI 투자 전체가 '모래성'처럼 보일 수 있다고 경고하면서도, 장기 수요가 모자랄 것으로 보지는 않는다며 1990년대 광케이블 과잉 투자에 빗댔습니다. 한편 한 증권사 애널리스트는 투자자들이 적어도 기존 기대의 아래쪽에서 가격이 정해지길 바란다고 했습니다. 결국 공모가가 얼마나 낮게 정해지느냐가 상장의 성패를 가를 가능성이 큽니다.
| 입장 | 좋은 점 | 부담 |
|---|---|---|
| 회사 | 약정을 오래 감당할 자본 창구, 직원 보상 정산과 인재 유지 | 분기 실적 압박, 약정과 매출 속도의 어긋남이 그대로 공개 |
| 기존 투자자 | 1조 달러여도 몸값 숫자로는 5월 위, 초기 투자자는 큰 이익 | 몸값이 낮게 정해지면 장부상 평가이익의 기준도 낮아짐 |
| 공모 투자자 | 하락장 덕에 낮은 몸값에 들어갈 기회, 3분기 매출 1년 새 12배 | 창업자 의결권 50.1%·공익법인 구조, 약정·교차 부도 위험, 2027년 락업 해제 물량 |
| AI 업계 | AI 수익성이 투명해지고 몸값 기준점이 생김 | 부진하면 AI 투자 전반이 '모래성'처럼 보일 위험(분석가 의견) |
| 언제 | 무엇을 |
|---|---|
| 이번 주(보도) | 로드쇼 시작, 공모가 범위·주식 수를 넣은 수정 신고서 → 실제 몸값과 조달 규모 |
| 11월 17일 | 엔비디아 실적 — AI 주식 분위기와 공모 수요 |
| 추수감사절(11.26) 전(보도) | 상장일과 첫 거래 가격, 공모가 대비 등락 |
| 2027년 | 오픈AI 상장 준비, 앤트로픽 락업 해제(실적 발표 기준 또는 180일·365일) |
정리하면, 앤트로픽이 몸값을 깎으면서까지 상장을 서두르는 것은 시장이 좋아서가 아니라 기다릴 수 없는 이유가 있어서입니다. 앞으로 1년에만 약 700억 달러를 내야 하는 청구서를 감당하려면 공개 시장이라는 돈줄이 필요하고, 경쟁자가 줄을 서기 전에 그 문을 열려는 계산도 깔려 있습니다. 남은 질문은 시장이 그 청구서를 보고도 1조 달러 넘는 값을 매겨 줄지이고, 그 답은 곧 나올 공모가 범위가 처음으로 보여 줄 것입니다.
+더 알아 둘 용어와 출처
용어
- 앤트로픽 S-1(2026.10.26) · S-1/A 1차 수정(2026.11.2, 자금 사용 목적·위험 요인·계약상 의무 원문) — SEC EDGAR, 제출 목록 11.9 확인(가격 범위 수정본 없음) · 투자 유치 발표: 시리즈 E(2025.3)·F(2025.9)·H(2026.5.28), 시리즈 G는 Orrick 발표(2026.2)
- CNBC·폭스비즈니스(11.5·11.6 마감), 액시오스(11.6), StockTitan(종가 집계, 2차) · FT·NYT(8월), 로이터(10.15), WSJ(11.2·11.5), 블룸버그(11.6), FT(11.7~8, 시킹알파 경유) — 일부는 요약본 경유 2차 · CNBC(10.26·11.6), 야후파이낸스(11.6~8) · 테크크런치(11.5, 브록먼 발언) · 스페이스X IPO: CNBC·CBS(6월), 위키백과(2차) · 다모다란 블로그(10.28·11.3)
증권신고서와 회사 발표
시장·보도·분석
이 칼럼은 운영자가 주제와 분석 방향을 정하고 최종 검토·수정한 뒤 게시합니다. 자료 조사, 초안 작성, 인포그래픽 제작에는 AI 도구를 활용했으며, 모든 숫자는 출처와 대조해 확인했습니다.