141건 가운데 40건이 '제한' 쪽으로
전편 '블루 쓰나미가 지나간 자리'에서는 선거 이틀 뒤 AI 주식이 무너진 장면과 주가 수준을 2000년과 비교했습니다. 이번 글은 그 급락의 계기 중 하나로 꼽히는 데이터센터 문제를 들여다봅니다. 칩과 전력에 이어 AI 인프라의 새 병목으로 떠오른 것이 '표'이기 때문입니다.
11월 3일 미국 10개 주에서 데이터센터와 관련된 지역 주민투표 41건이 치러졌습니다. Ballotpedia 집계로 27건이 가결되고 14건이 부결됐는데, 가결된 27건은 모두 데이터센터를 막거나 제한하는 안이었고, 부결된 14건 가운데 13건은 거꾸로 데이터센터를 허용하려던 안이었습니다. 결과적으로 41건 가운데 40건이 개발을 제한하는 쪽으로 정리됐고, 예외는 산업 시설에 추가 심사를 붙이려던 안을 부결한 노스다코타의 작은 도시 하우드 한 곳뿐이었습니다.
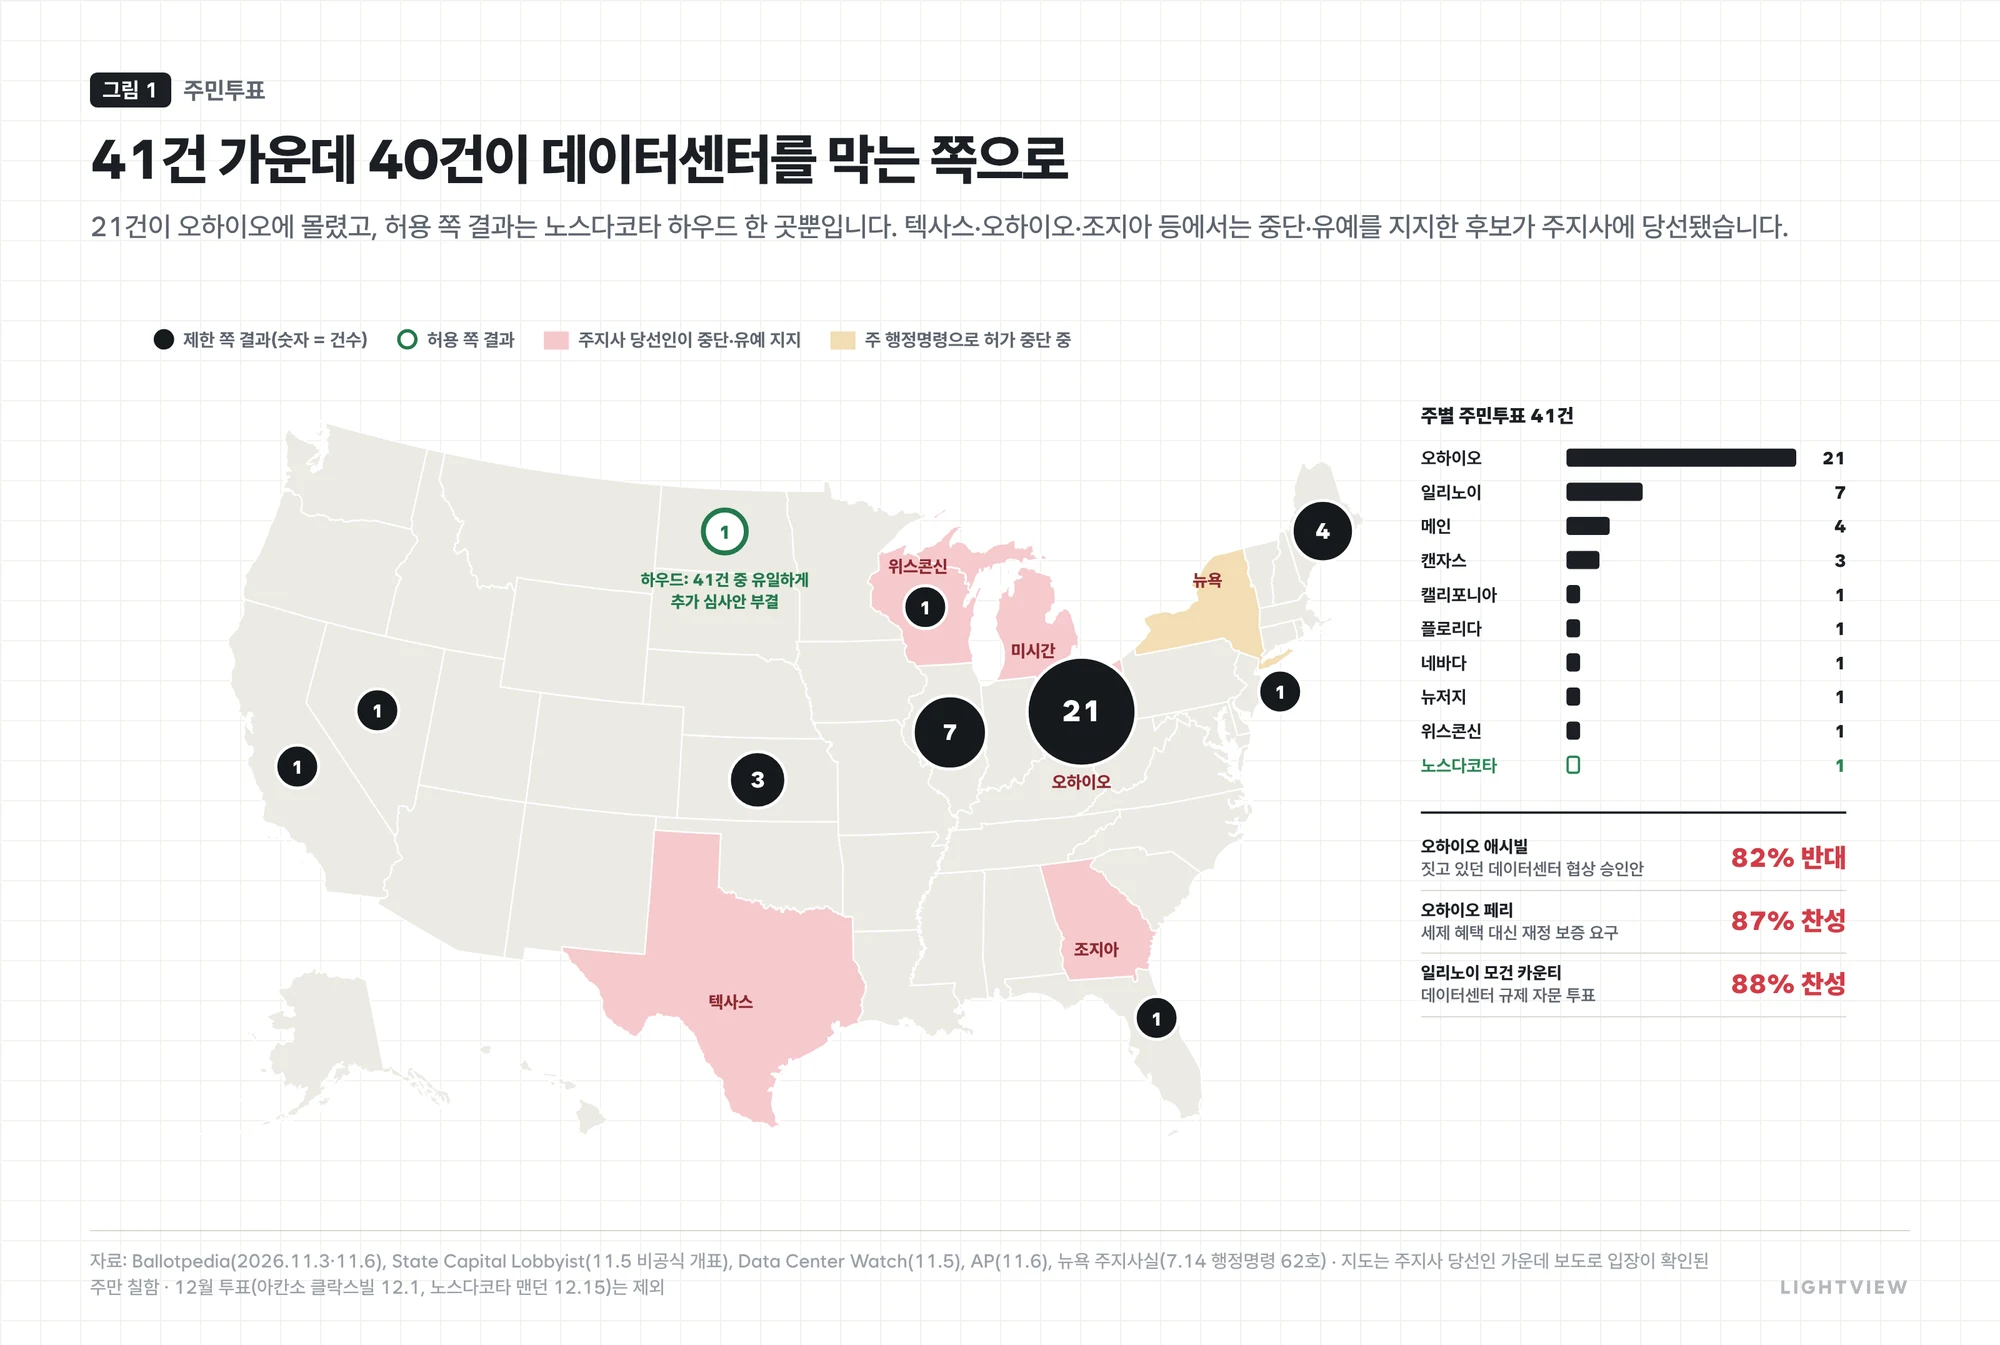
표 차이도 컸습니다. 오하이오 애시빌에서는 이미 공사가 시작된 데이터센터 협상을 승인하는 안에 82%가 반대했고, 일리노이 모건 카운티의 규제 자문 투표에서는 88%가 찬성했습니다. 주지사 선거도 같은 흐름이었는데, Data Center Watch는 잠정 집계에서 당선인 34명 가운데 12명이 금지나 유예를, 20명이 규제나 조건부 허용을 지지한다고 봤습니다. 민주당이 이긴 텍사스·오하이오·조지아에서 당선인이 모두 중단이나 유예를 내걸었다는 점에서, 이 문제가 이제 지역 민원을 넘어 주 정부의 정책 의제가 됐다고 볼 수 있습니다.
내용도 단순한 반대 의사 표시를 넘어섰습니다. 가결된 27건 가운데 5건은 데이터센터를 전면 금지했고, 12건은 25MW 초과 같은 규모 기준으로 부분 금지했으며, 메인주의 3건은 6개월 유예를 정했습니다. 나머지도 일정 규모 이상의 개발에 주민 투표를 거치게 하거나 세제 혜택에 재정 보증을 요구하는 등 개발 조건을 직접 바꾸는 안이 많았습니다. 12월에도 아칸소와 노스다코타에서 관련 투표가 예정돼 있어, 이번 결과가 일회성인지 흐름인지는 곧 다시 확인할 수 있습니다.
2먼저 움직인 것은 전기요금 고지서
주민들이 등을 돌린 가장 큰 이유는 전기요금입니다. 데이터센터 수요가 몰린 미국 동부 전력망 PJM(13개 주와 워싱턴 D.C.)에서, 전력 회사가 몇 년 뒤 쓸 발전 용량을 미리 사 두는 '용량 시장'의 가격이 크게 뛰었기 때문입니다.
2024/25 공급연도에 1MW당 하루 28.92달러였던 낙찰가는 이듬해 269.92달러로 약 9.3배가 됐고, 2026/27년부터는 규제 당국이 정한 상한에 3년 연속 걸렸습니다. PJM은 2027/28 경매에서 늘어난 예상 최대 수요 약 5,250MW 가운데 거의 5,100MW가 데이터센터 몫이라고 밝혔습니다. 이 비용은 결국 가정의 요금에 얹히는데, 2025/26 가격 상승으로 서부 메릴랜드 가구는 매달 약 18달러, 오하이오 가구는 약 16달러를 더 내게 됐고 PJM 시장감시인은 이 상승분의 63%를 데이터센터 탓으로 추정했습니다.
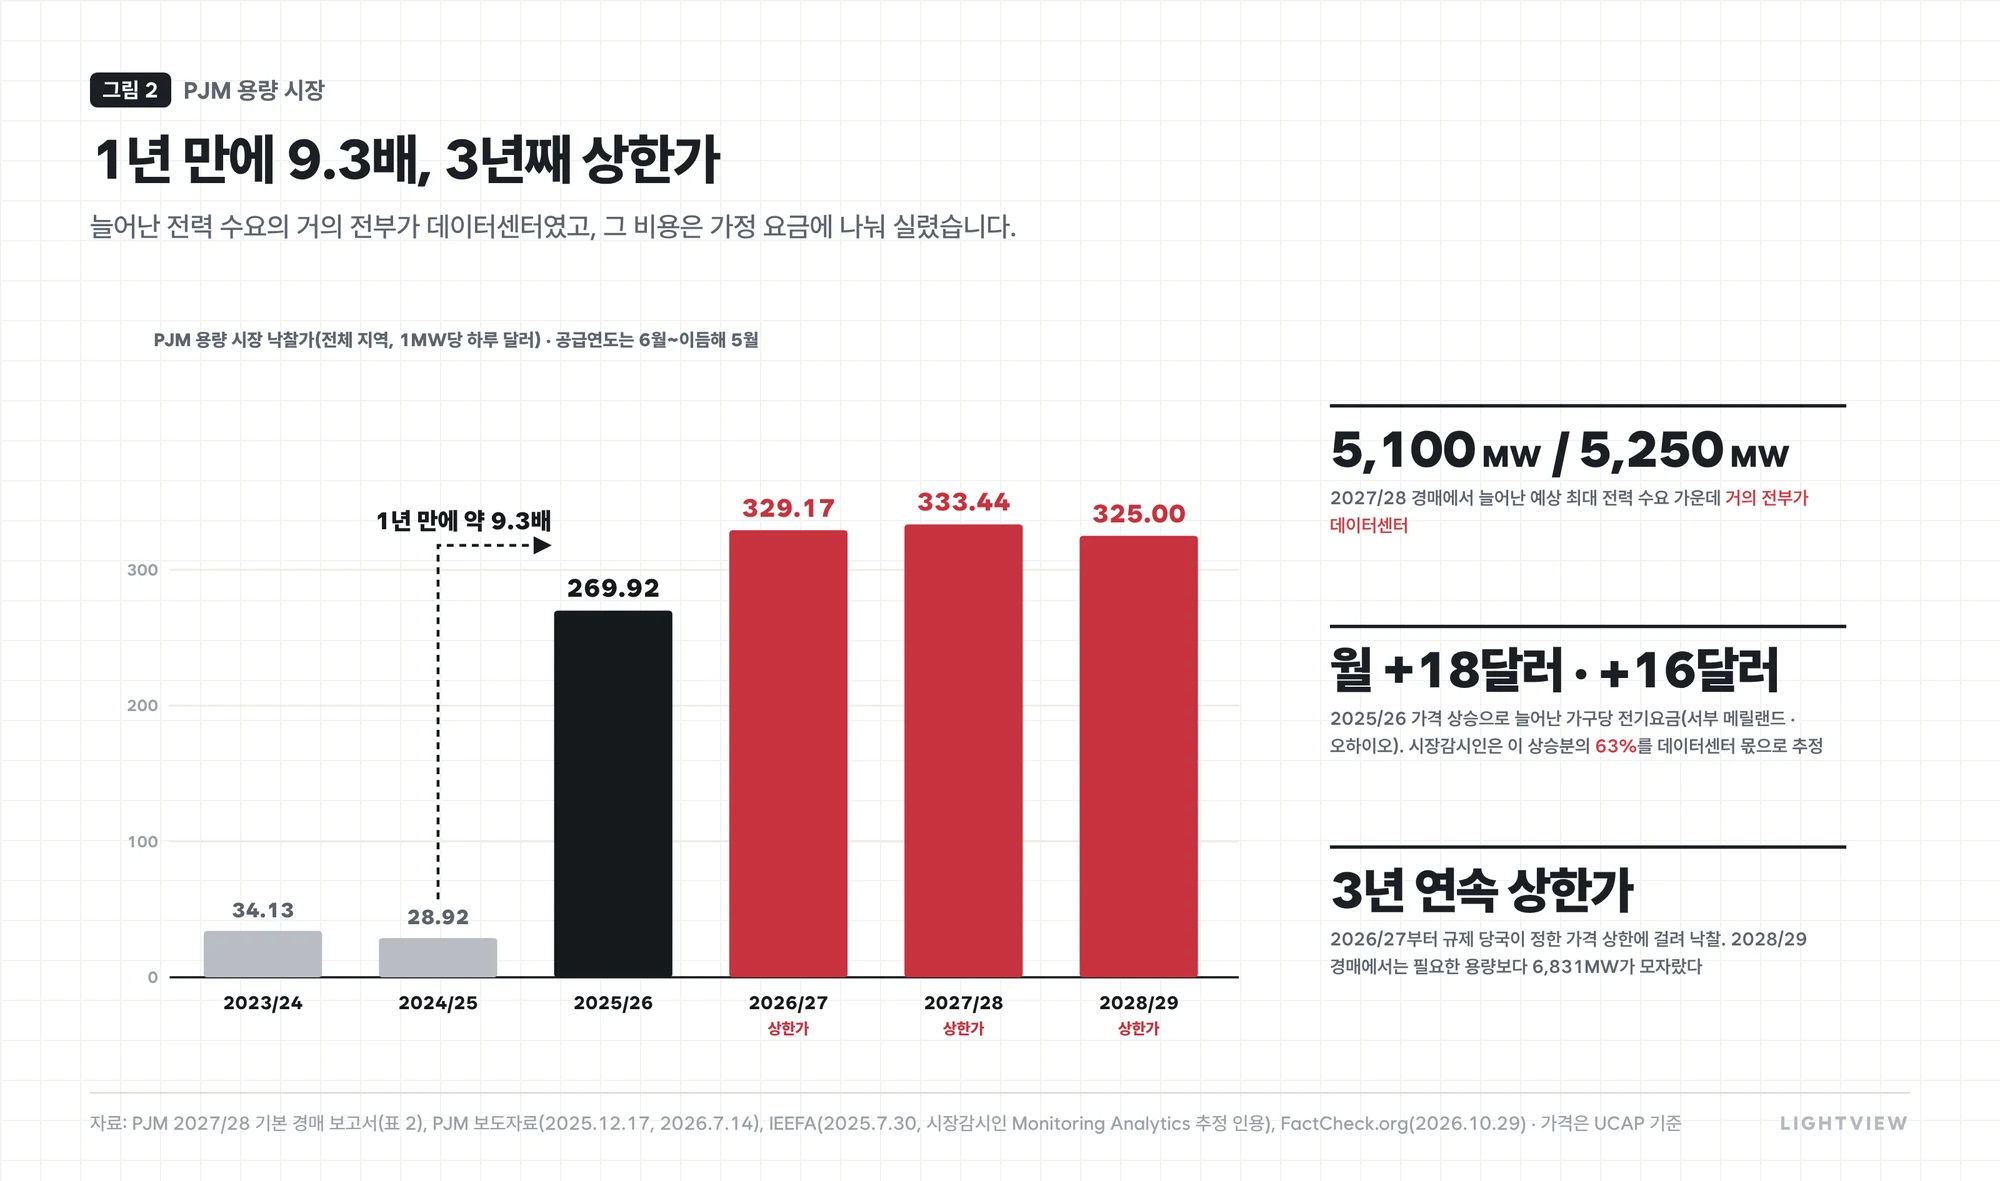
용량 가격 상승은 공급 부족의 신호이기도 합니다. 7월에 치른 2028/29 경매에서는 필요한 용량보다 6,831MW가 모자랐는데, 발전소를 새로 짓는 속도가 데이터센터가 늘어나는 속도를 따라가지 못하고 있다는 뜻입니다. 시장감시인은 올해 1월 보고서에서 데이터센터 때문에 소비자가 추가로 내는 용량 비용을 당해 공급연도 73억 달러, 다음 공급연도 65억 달러로 추정했습니다(FactCheck.org 인용). 전기를 쓰는 곳은 데이터센터인데 비용은 지역 전체가 나눠 내는 구조라는 인식이, 투표장에서 반대표로 돌아온 셈입니다.
실제 고지서도 PJM 지역에서 더 가파르게 올랐습니다. EIA 통계로 2019년부터 2025년까지 가정용 전기요금은 메릴랜드가 49%, 뉴저지가 42%, 펜실베이니아가 40% 올라 미국 평균(32%)을 크게 웃돌았습니다.
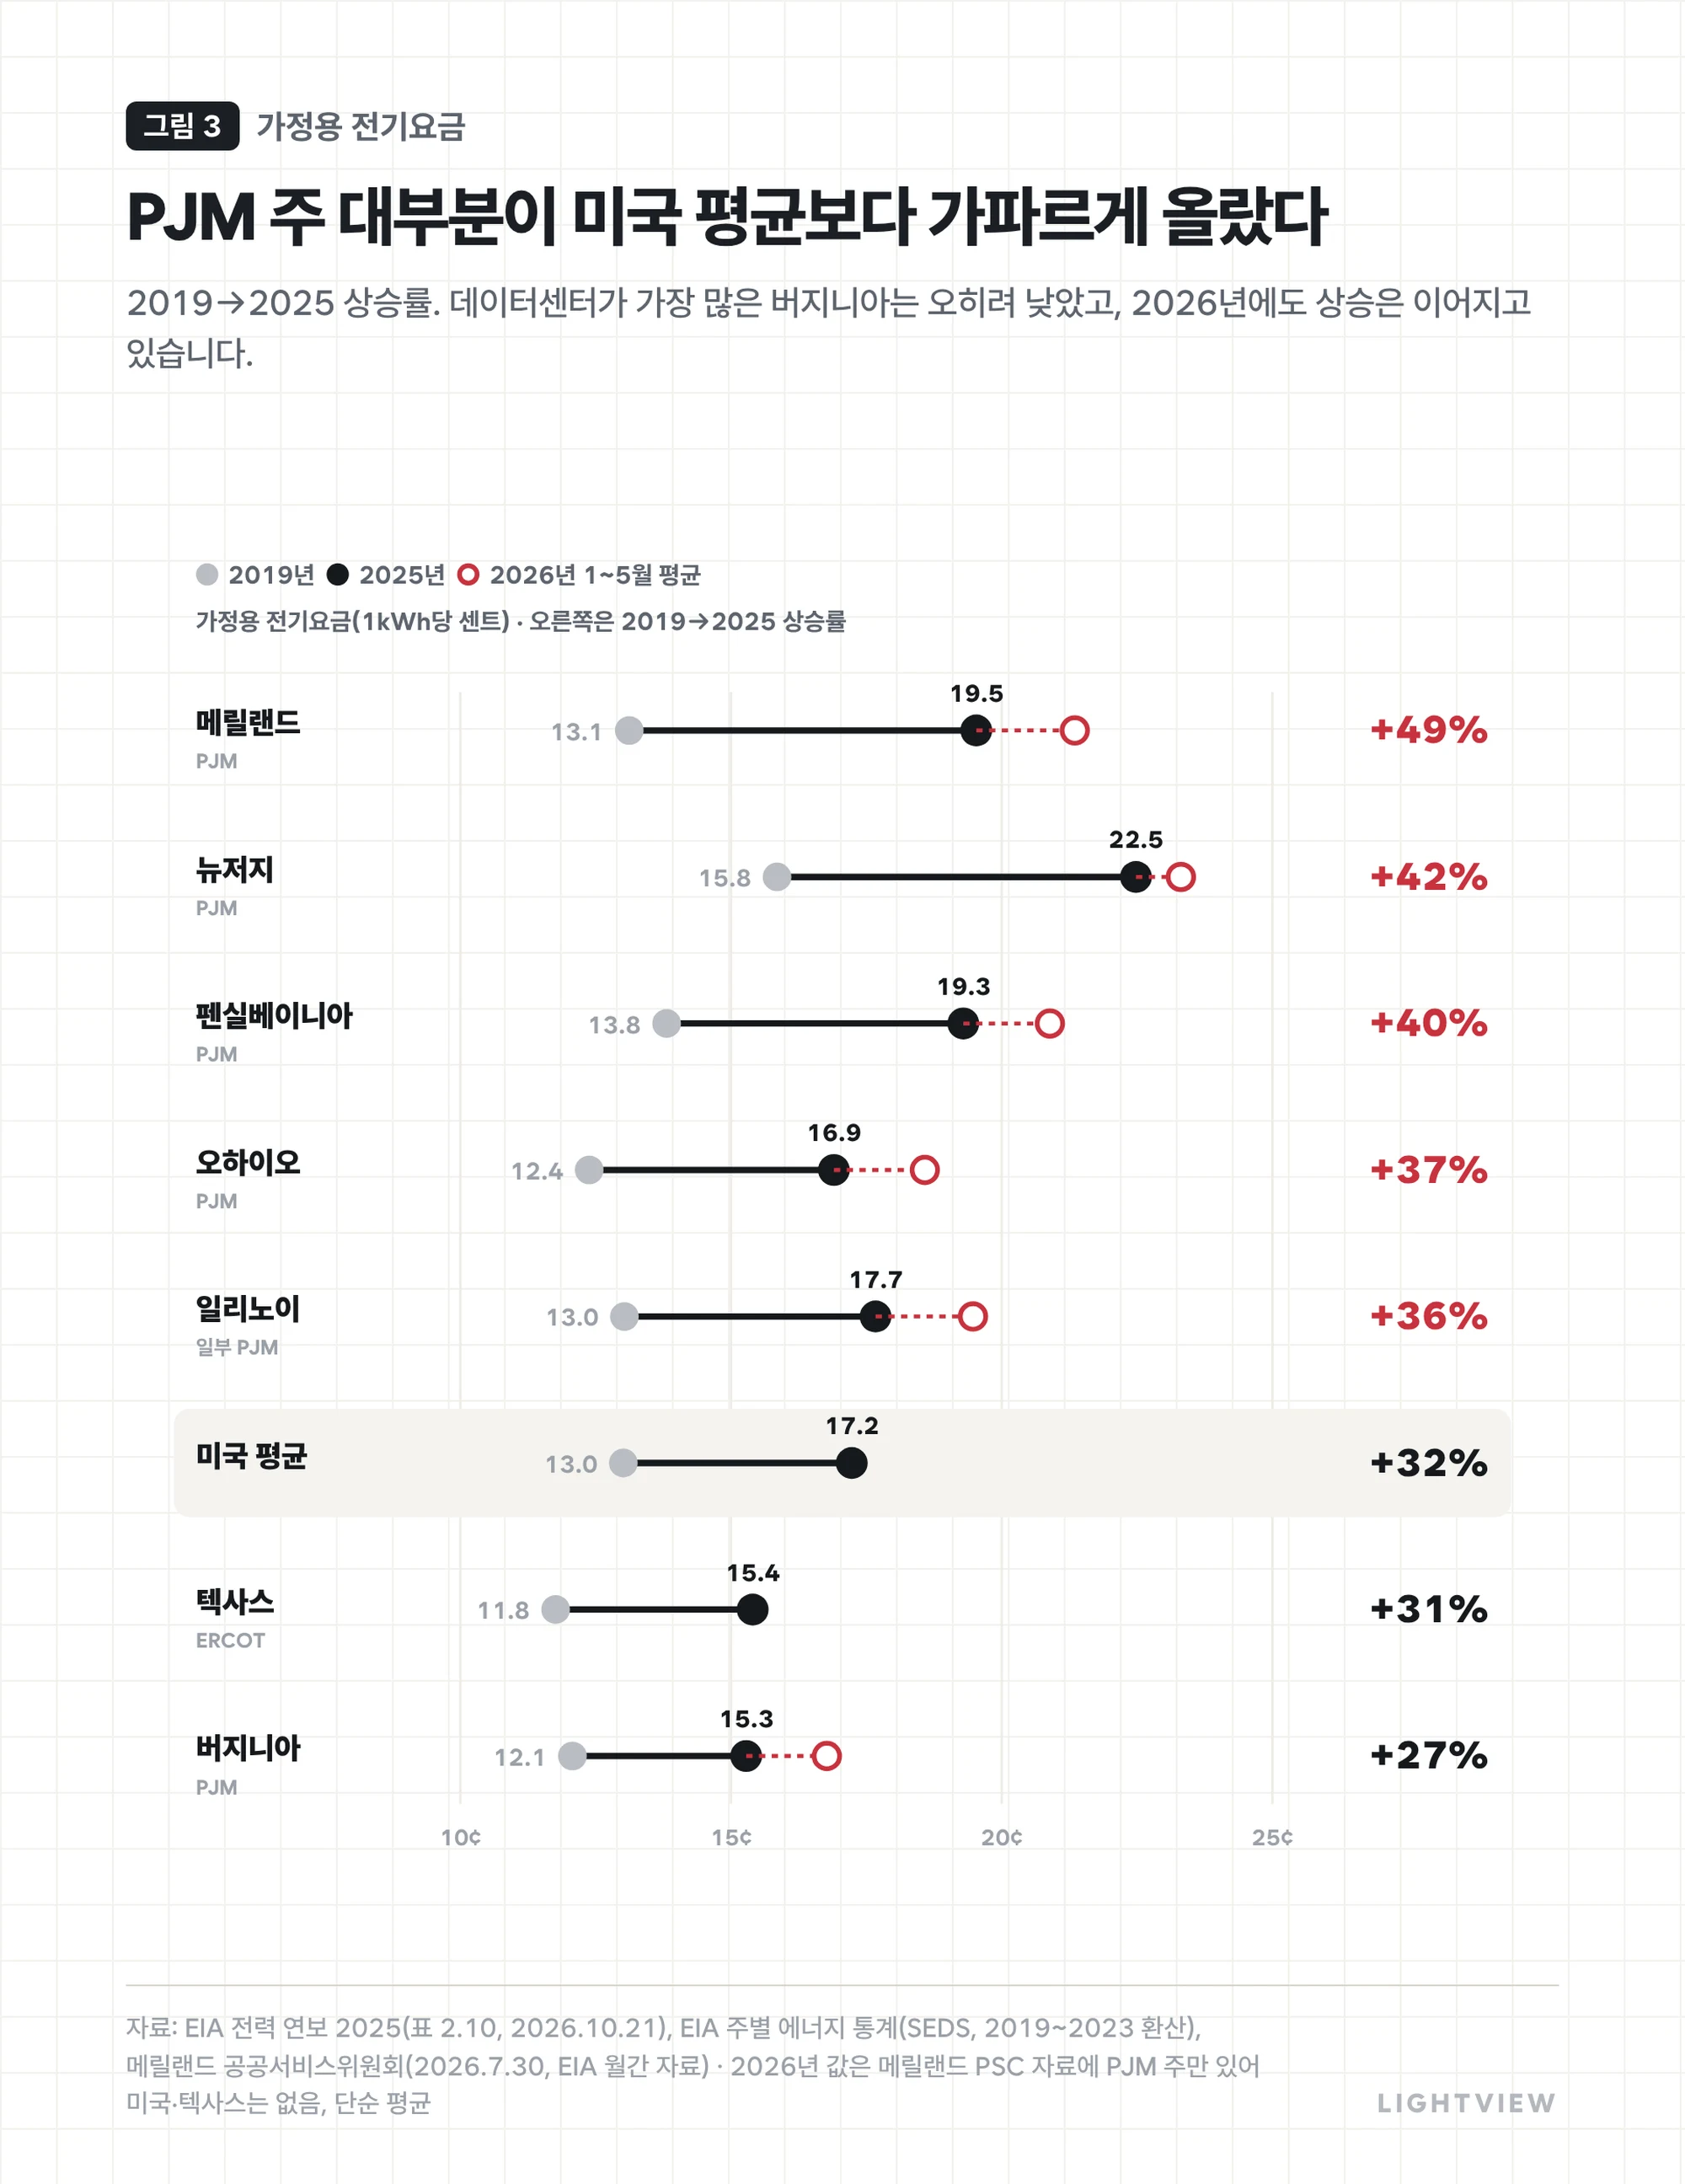
올해 들어서도 상승은 이어져, 메릴랜드의 1~5월 평균 요금은 kWh당 21센트를 넘었습니다. 흥미로운 것은 데이터센터가 가장 많이 몰린 버지니아의 상승률이 27%로 오히려 낮았다는 점인데, 요금이 오르는 속도가 데이터센터 숫자만으로 정해지지는 않는다는 뜻으로 읽힙니다. 그래서 연구 결과도 엇갈립니다. MIT 에너지정책연구센터는 데이터센터 진입이 2010~2024년 소매 요금을 2.7% 올렸다고 추정했지만, 전력업계가 주로 후원하는 EPRI의 심사 전 논문은 2015~2024년 미국 평균 요금이 오히려 소폭 내렸고, 데이터센터가 평균만큼 늘어난 지역의 고객 기준으로는 약 6% 낮아졌다고 봤습니다.
여기에 물과 세금이 겹쳤습니다. 텍사스 주정부는 9월 수자원개발청에 대형 물 사용자의 사용량 보고를 강제하고 위반에 제재를 가하도록 지시했고, 여러 주에서 데이터센터가 받는 판매세 감면이 일자리에 비해 과하다는 비판이 커졌습니다. 텍사스 당선인 지나 히노호사는 세금 감면을 끝내고 데이터센터가 쓰는 전기에도 판매세를 매기겠다고 했는데, 지역 언론에 따르면 이 면세로 빠지는 세수는 한 해 10억 달러가 넘습니다. 공화·민주 주지사가 비슷한 대응을 내놓고 있다는 점에서, 이 불만들은 특정 진영의 의제를 넘어선 것으로 볼 수 있습니다.
32027년은 짓고 있고, 2028년은 아직 땅을 파지 않았다
그렇다면 선거 결과는 AI 증설 계획의 어느 부분을 건드릴까요. 답은 공사 단계에 따라 갈립니다. 이미 땅을 파고 전력망 연결 계약까지 마친 사업은 새 규칙이 나와도 대체로 계속 진행되지만, 아직 착공하지 않은 사업은 새 주지사와 주의회가 정하는 조건을 처음부터 맞춰야 하기 때문입니다.
반도체·데이터센터 분석 회사 SemiAnalysis는 상위 20개 주에 2027년 들어설 33.8GW 가운데 약 4분의 3이 이미 공사 중이라고 추정합니다. 반면 2028년 미국 순증 62.2GW는 대부분 아직 착공 전이고, 그중 43.5GW(70%)가 11월에 주 선거를 치른 13개 주에 몰려 있습니다. 같은 회사는 중단·유예를 내건 후보가 모두 이기면 2028년 물량 약 30GW가, 덜 제한적인 후보가 모두 이기면 5.7GW가 일정 지연에 노출된다고 봤습니다.
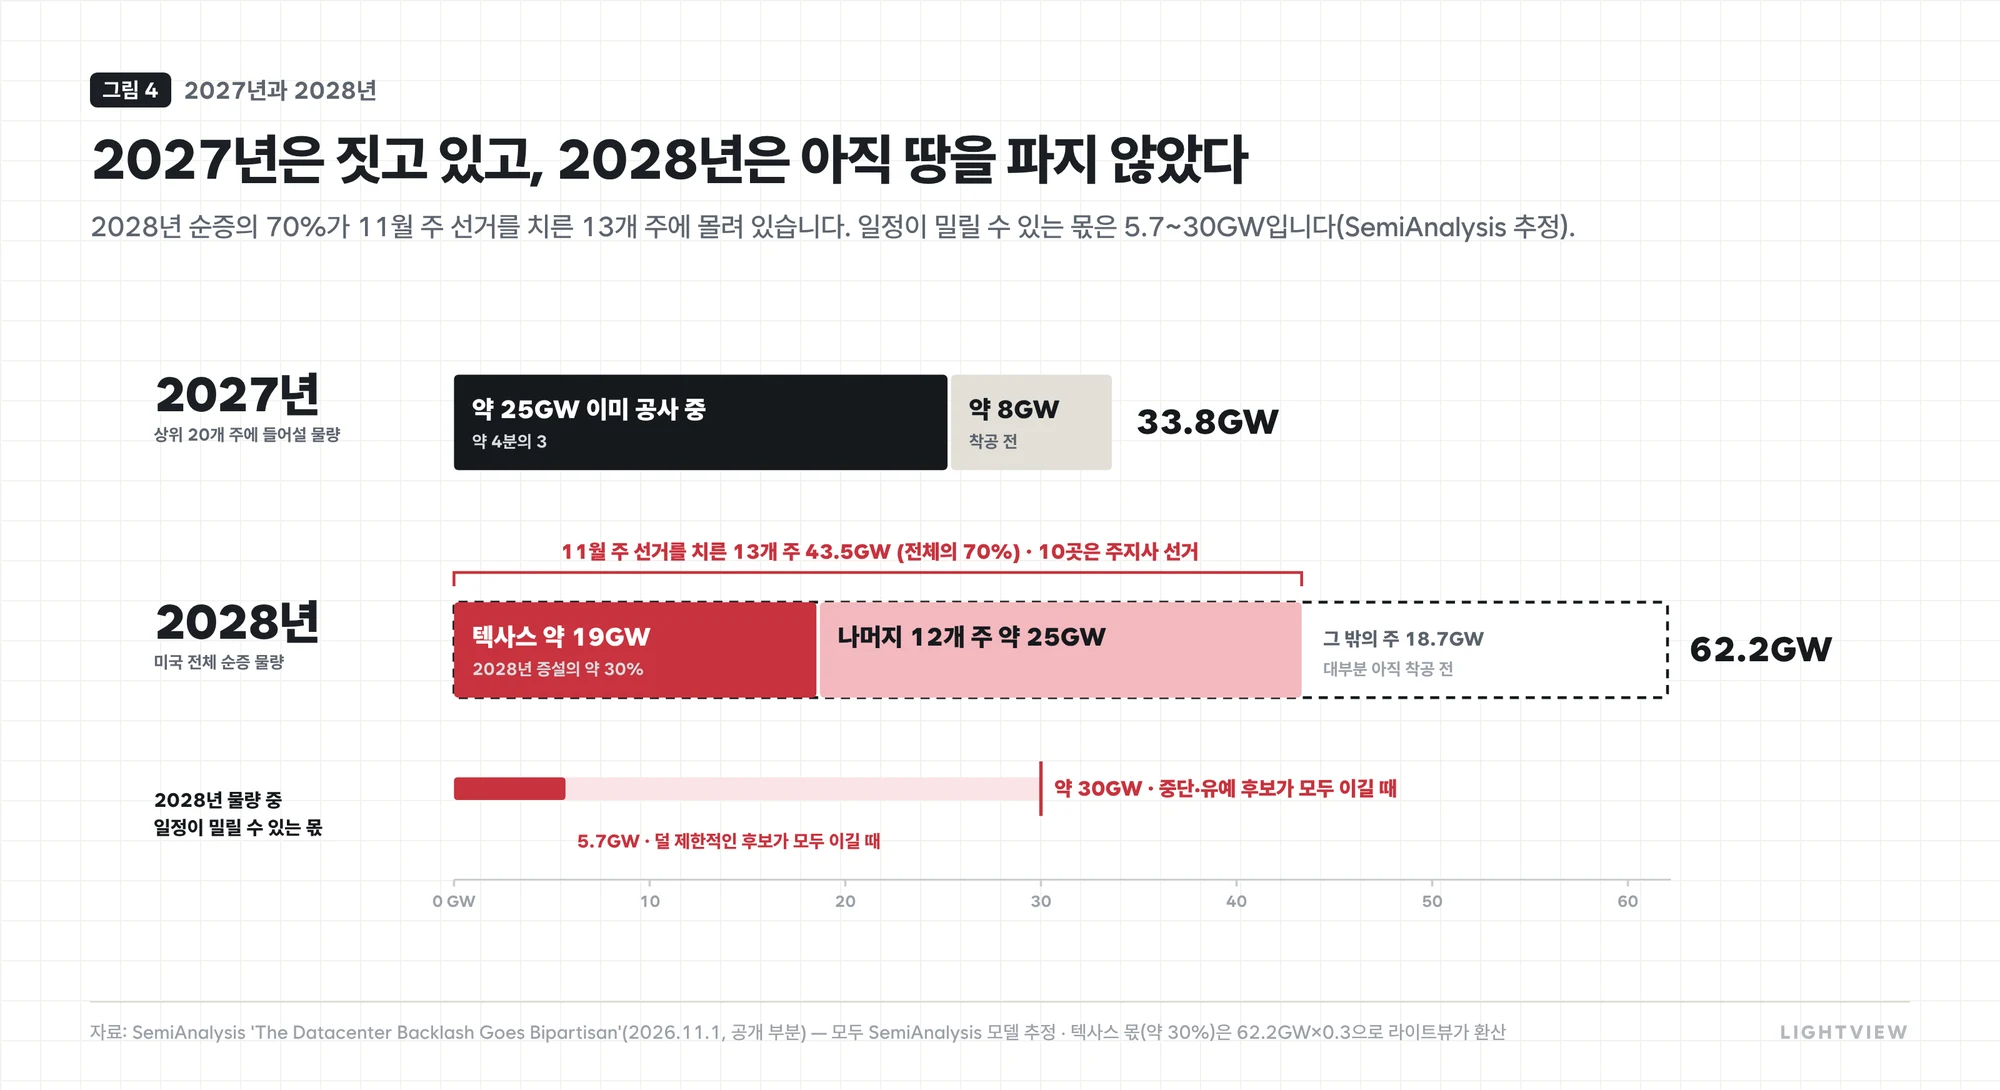
실제 결과는 두 극단 사이에 있습니다. 텍사스와 오하이오, 조지아에서는 중단이나 유예를 내건 후보가 이겼지만, 이들 가운데에도 조건을 맞추면 허용하겠다는 쪽이 섞여 있습니다. 또 '노출'은 일정이 밀릴 수 있다는 뜻이지 사업이 취소된다는 뜻은 아니며, SemiAnalysis도 9월에는 지역 규제 안에 있던 약 20GW 가운데 1.5GW만 지연 위험으로 봤습니다. 대표적인 데이터센터 밀집지인 버지니아 북부는 올해 주 선거가 없어 이 계산에서 빠졌지만, 그렇다고 규제 위험이 없다는 뜻은 아닙니다. 결국 노출된 물량의 크기보다, 일정이 얼마나 뒤로 밀리는지가 관건이 될 것으로 판단됩니다.
| 물량 | 규모 | 새 규칙의 영향 |
|---|---|---|
| 2027년, 이미 공사 중 | 약 25GW(상위 20개 주) | 대체로 계속 진행. 전력망 비용 부담 등 조건이 붙을 수 있음 |
| 2027년, 착공 전 | 약 8GW | 지역 허가·연결 일정에 따라 일부 지연 가능 |
| 2028년, 13개 주 | 43.5GW(텍사스 약 19GW) | 새 주지사·주의회가 정할 조건을 처음부터 맞춰야 함 |
| 2028년, 그 밖의 주 | 18.7GW | 기존 규칙 적용, 규제가 덜한 주로 물량이 옮겨 갈 여지 |
4텍사스라는 변수
가장 큰 단일 변수는 텍사스입니다. 웰스파고는 미국에 계획된 데이터센터 용량의 27%가 텍사스에 있다고 추정하고, SemiAnalysis는 2028년 미국 증설의 약 30%를 텍사스로 봅니다. 그런데 이 주의 인허가는 선거 전부터 이미 멈춰 있었습니다.
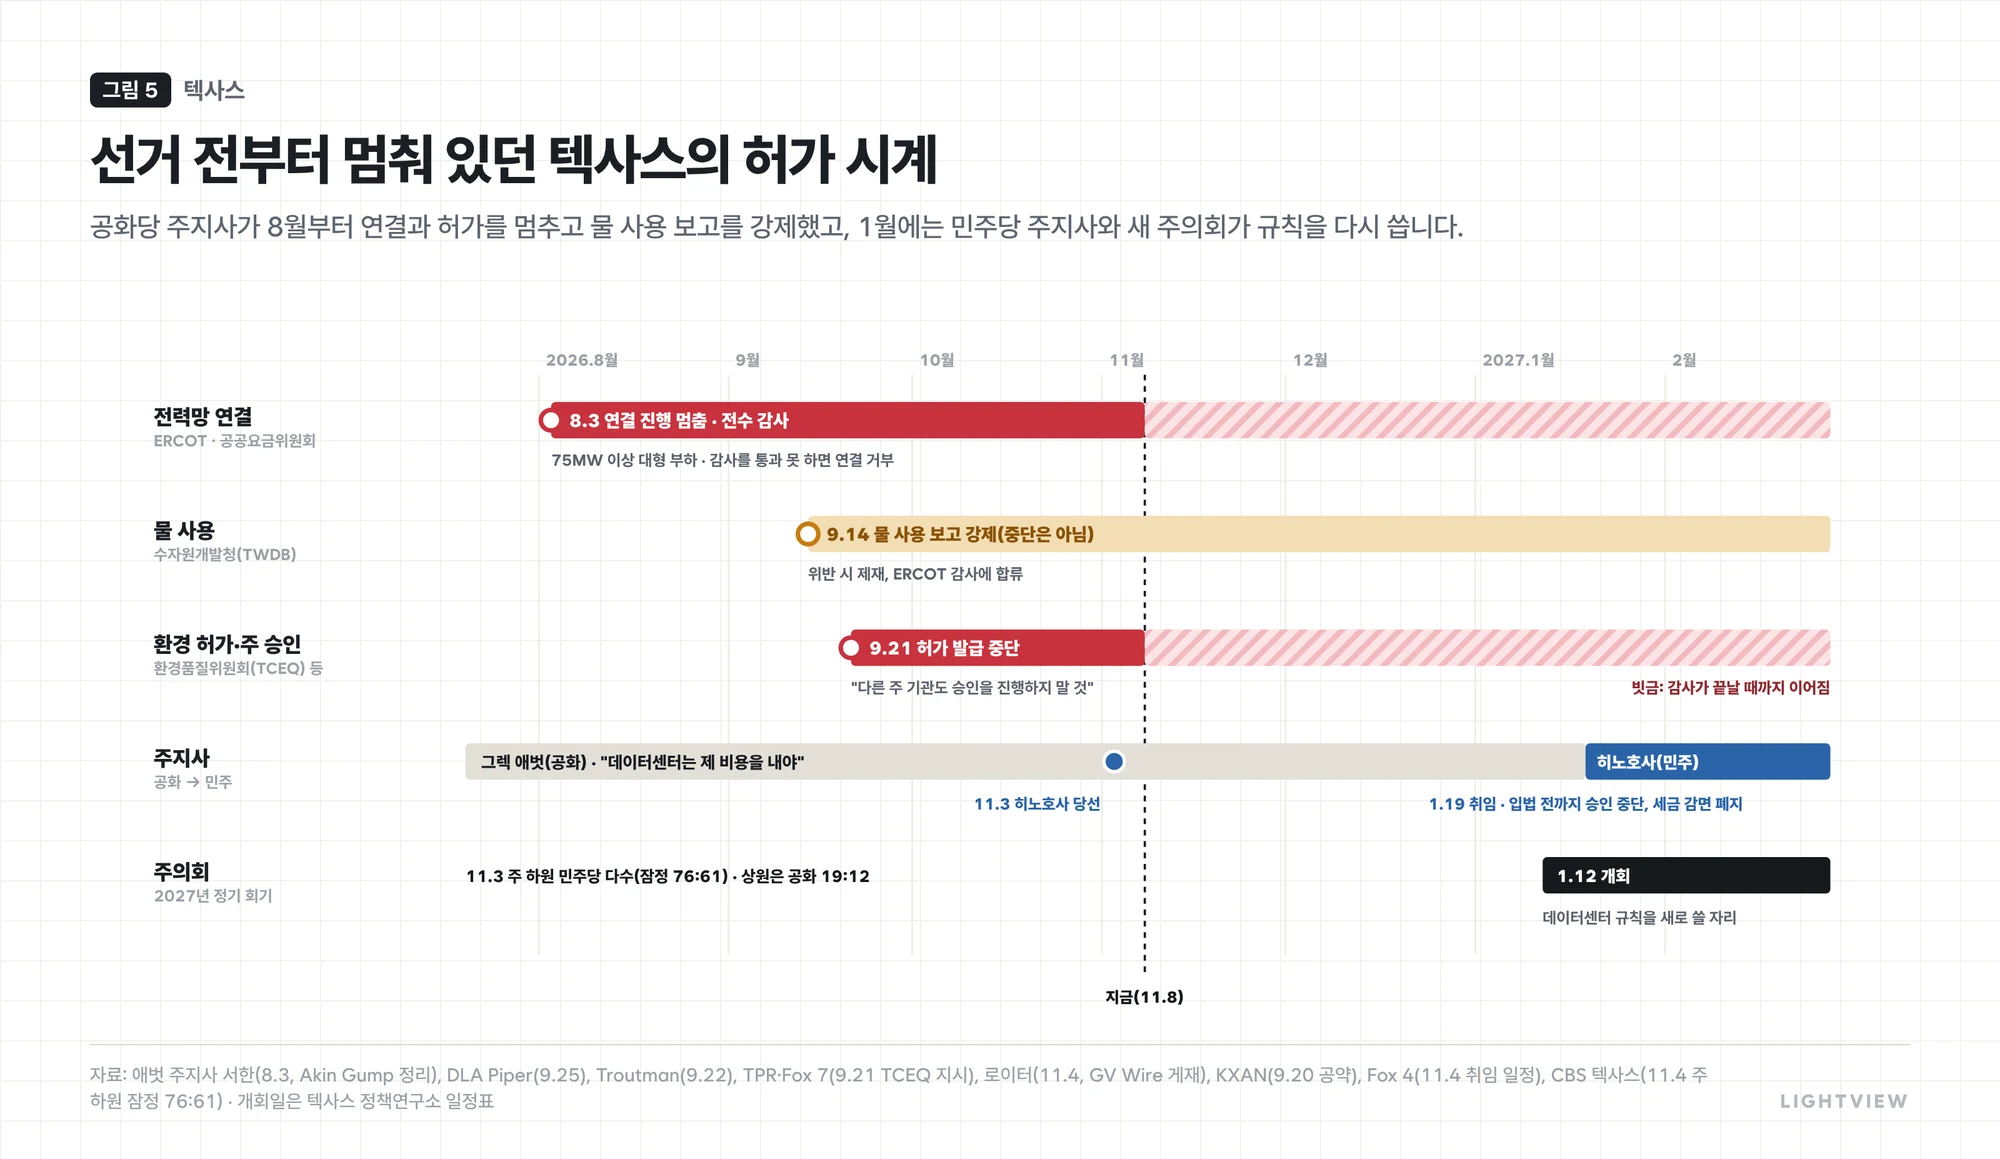
그렉 애벗 주지사(공화)는 8월 3일 전력망 운영 기관 ERCOT에 연결 심사 중인 데이터센터를 전수 감사하고, 감사가 끝날 때까지 연결 절차를 멈추라고 지시했습니다. 9월에는 물 사용 보고를 강제한 데 이어 데이터센터 관련 허가를 내주지 말라고 지시하면서 "데이터센터는 제 비용을 내야 한다"고 밝혔습니다.
뒤를 잇는 히노호사 당선인(민주)은 주의회가 주민 보호 법안을 만들 때까지 승인을 멈추겠다고 공약했습니다. 주 하원은 민주당이 잠정 다수를 차지했지만 상원은 공화당이 19 대 12로 다수인 만큼, 내년 상반기 텍사스는 '멈춤 뒤 새 규칙' 구간이 될 가능성이 높습니다.
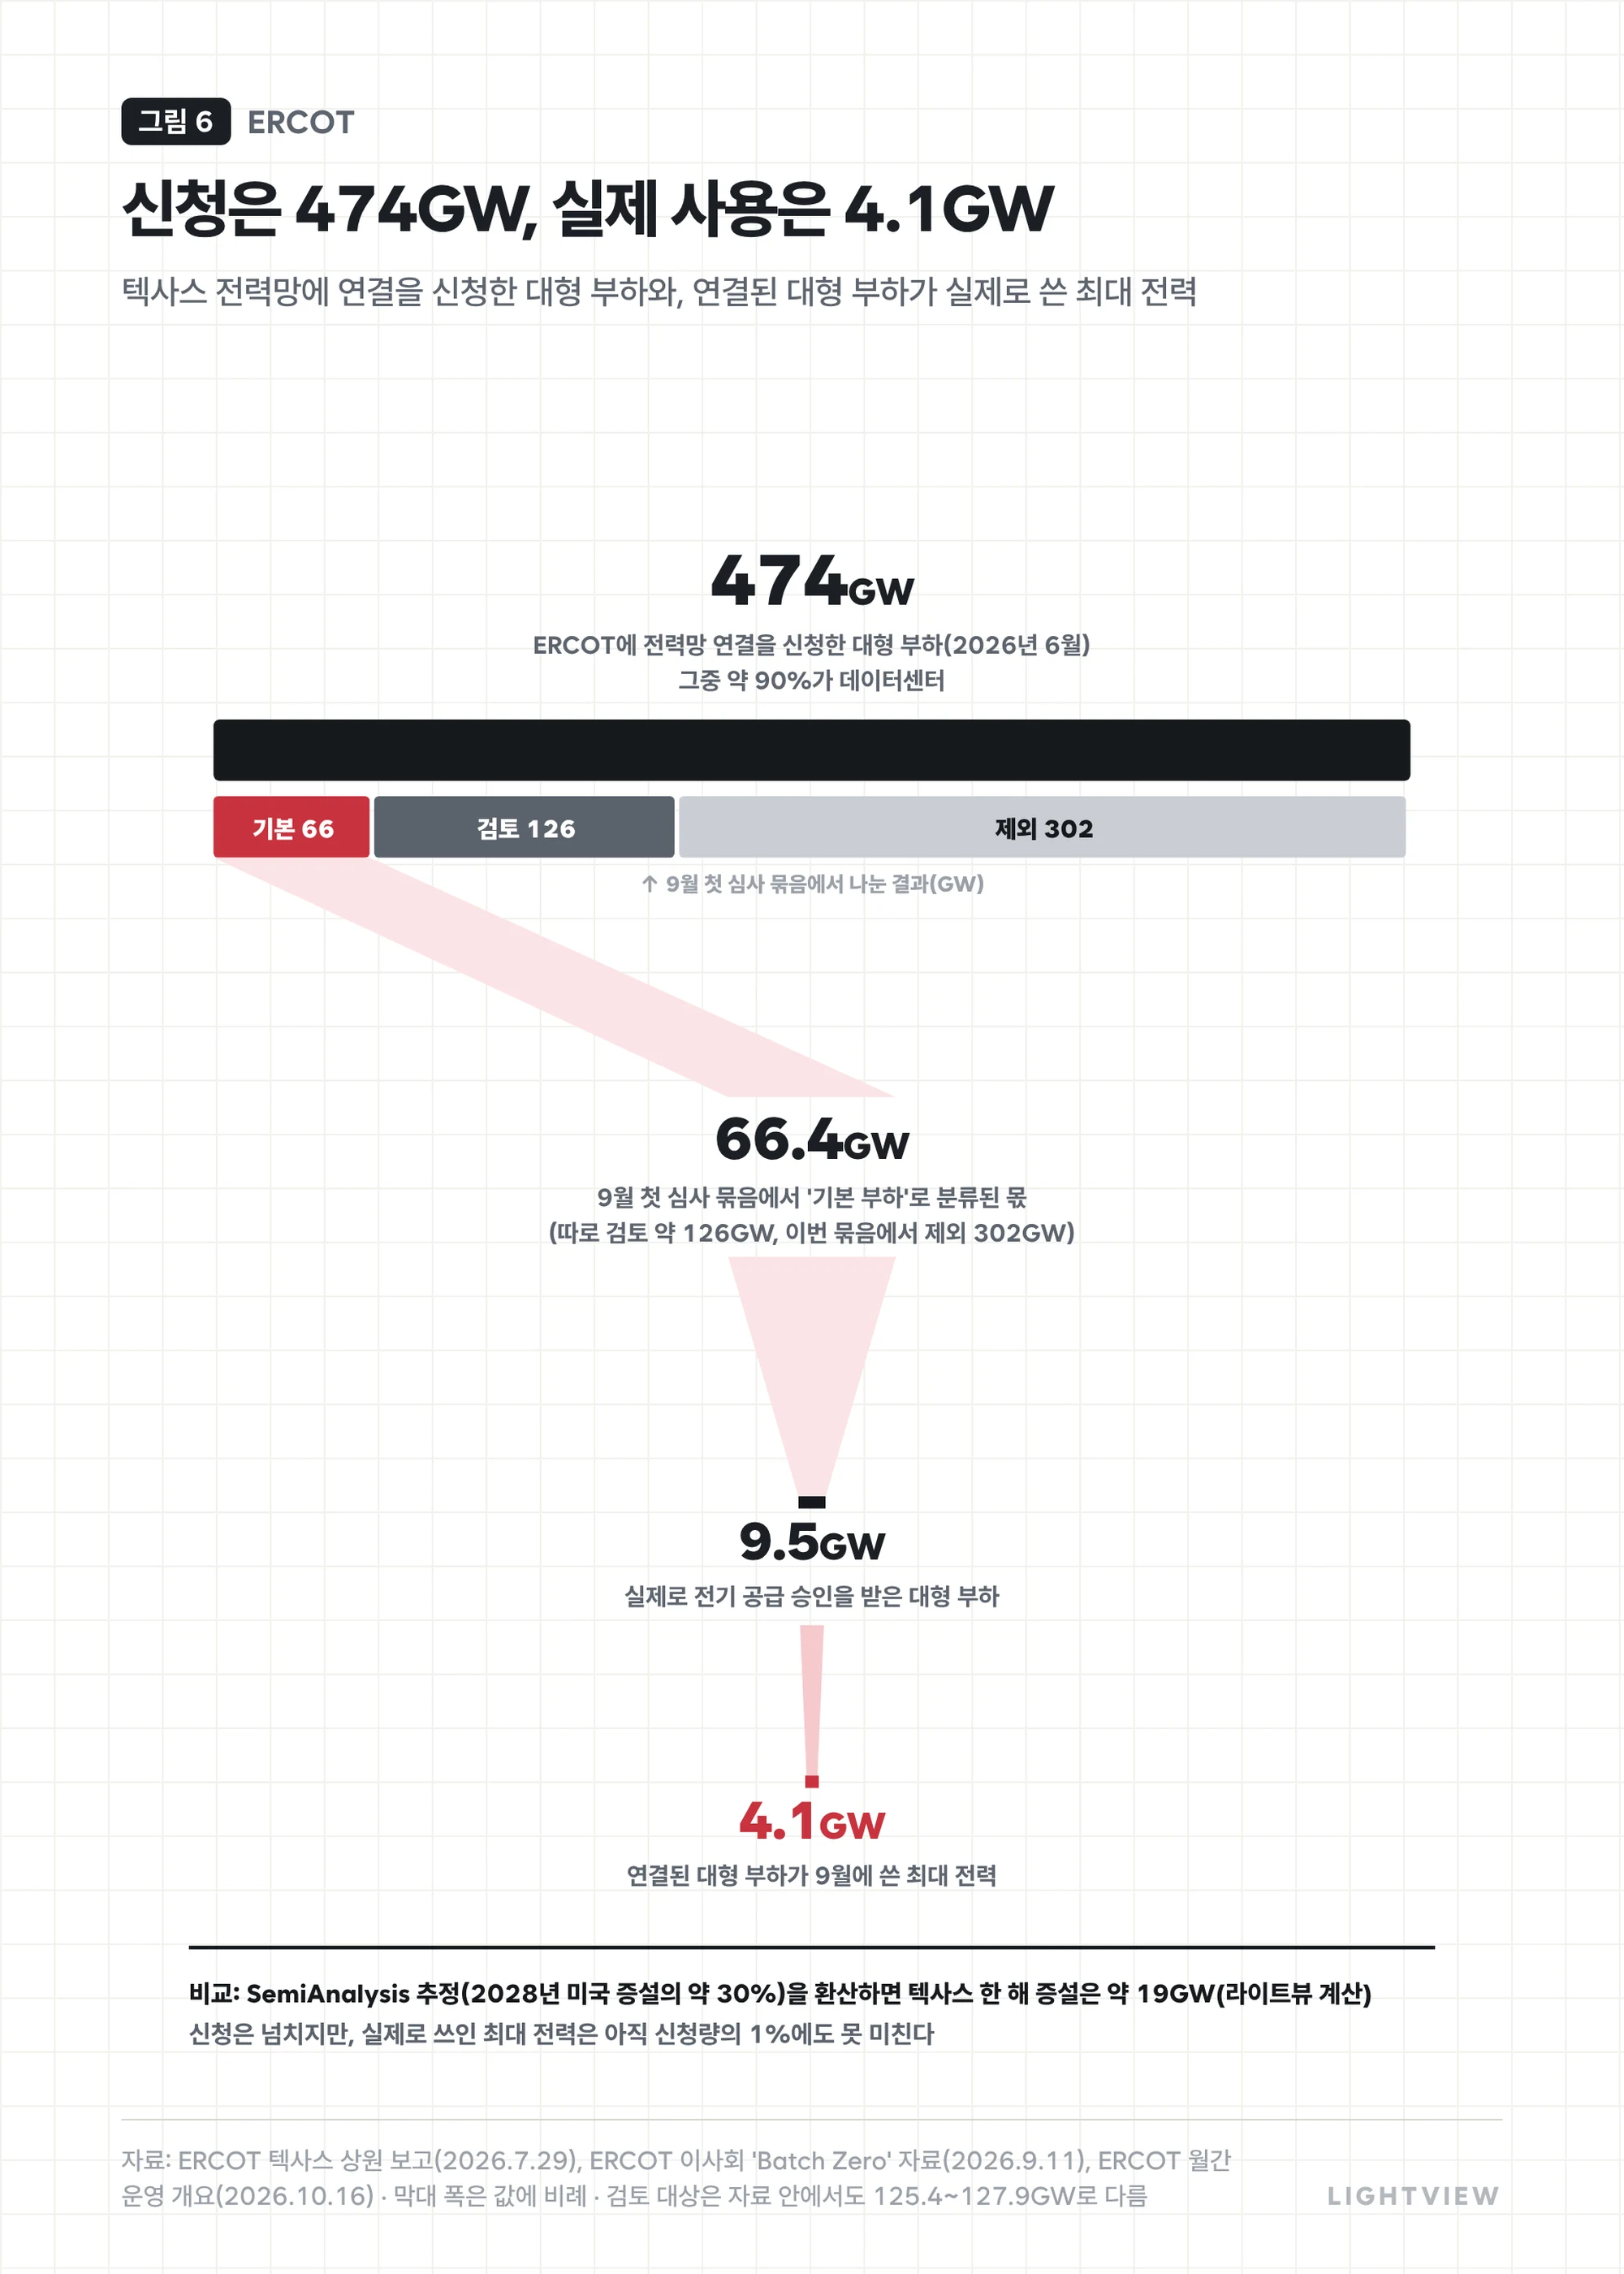
감사가 걸러 낼 대상도 큽니다. ERCOT에 연결을 신청한 대형 부하는 474GW이지만, 연결된 대형 부하의 9월 최대 사용량은 4.1GW에 그쳤습니다(그림 6). 새 규칙은 증설을 늦추는 동시에 실제로 지어질 사업과 자리만 잡아 둔 신청을 가르는 역할도 하게 될 것으로 보입니다.
5부지를 가진 쪽, 지어야 하는 쪽
허가가 귀해지면 이미 부지와 전력, 자본을 가진 쪽이 유리해집니다. 선거 다음 날 시장의 첫 반응이 바로 이 구도를 보여 줬습니다.
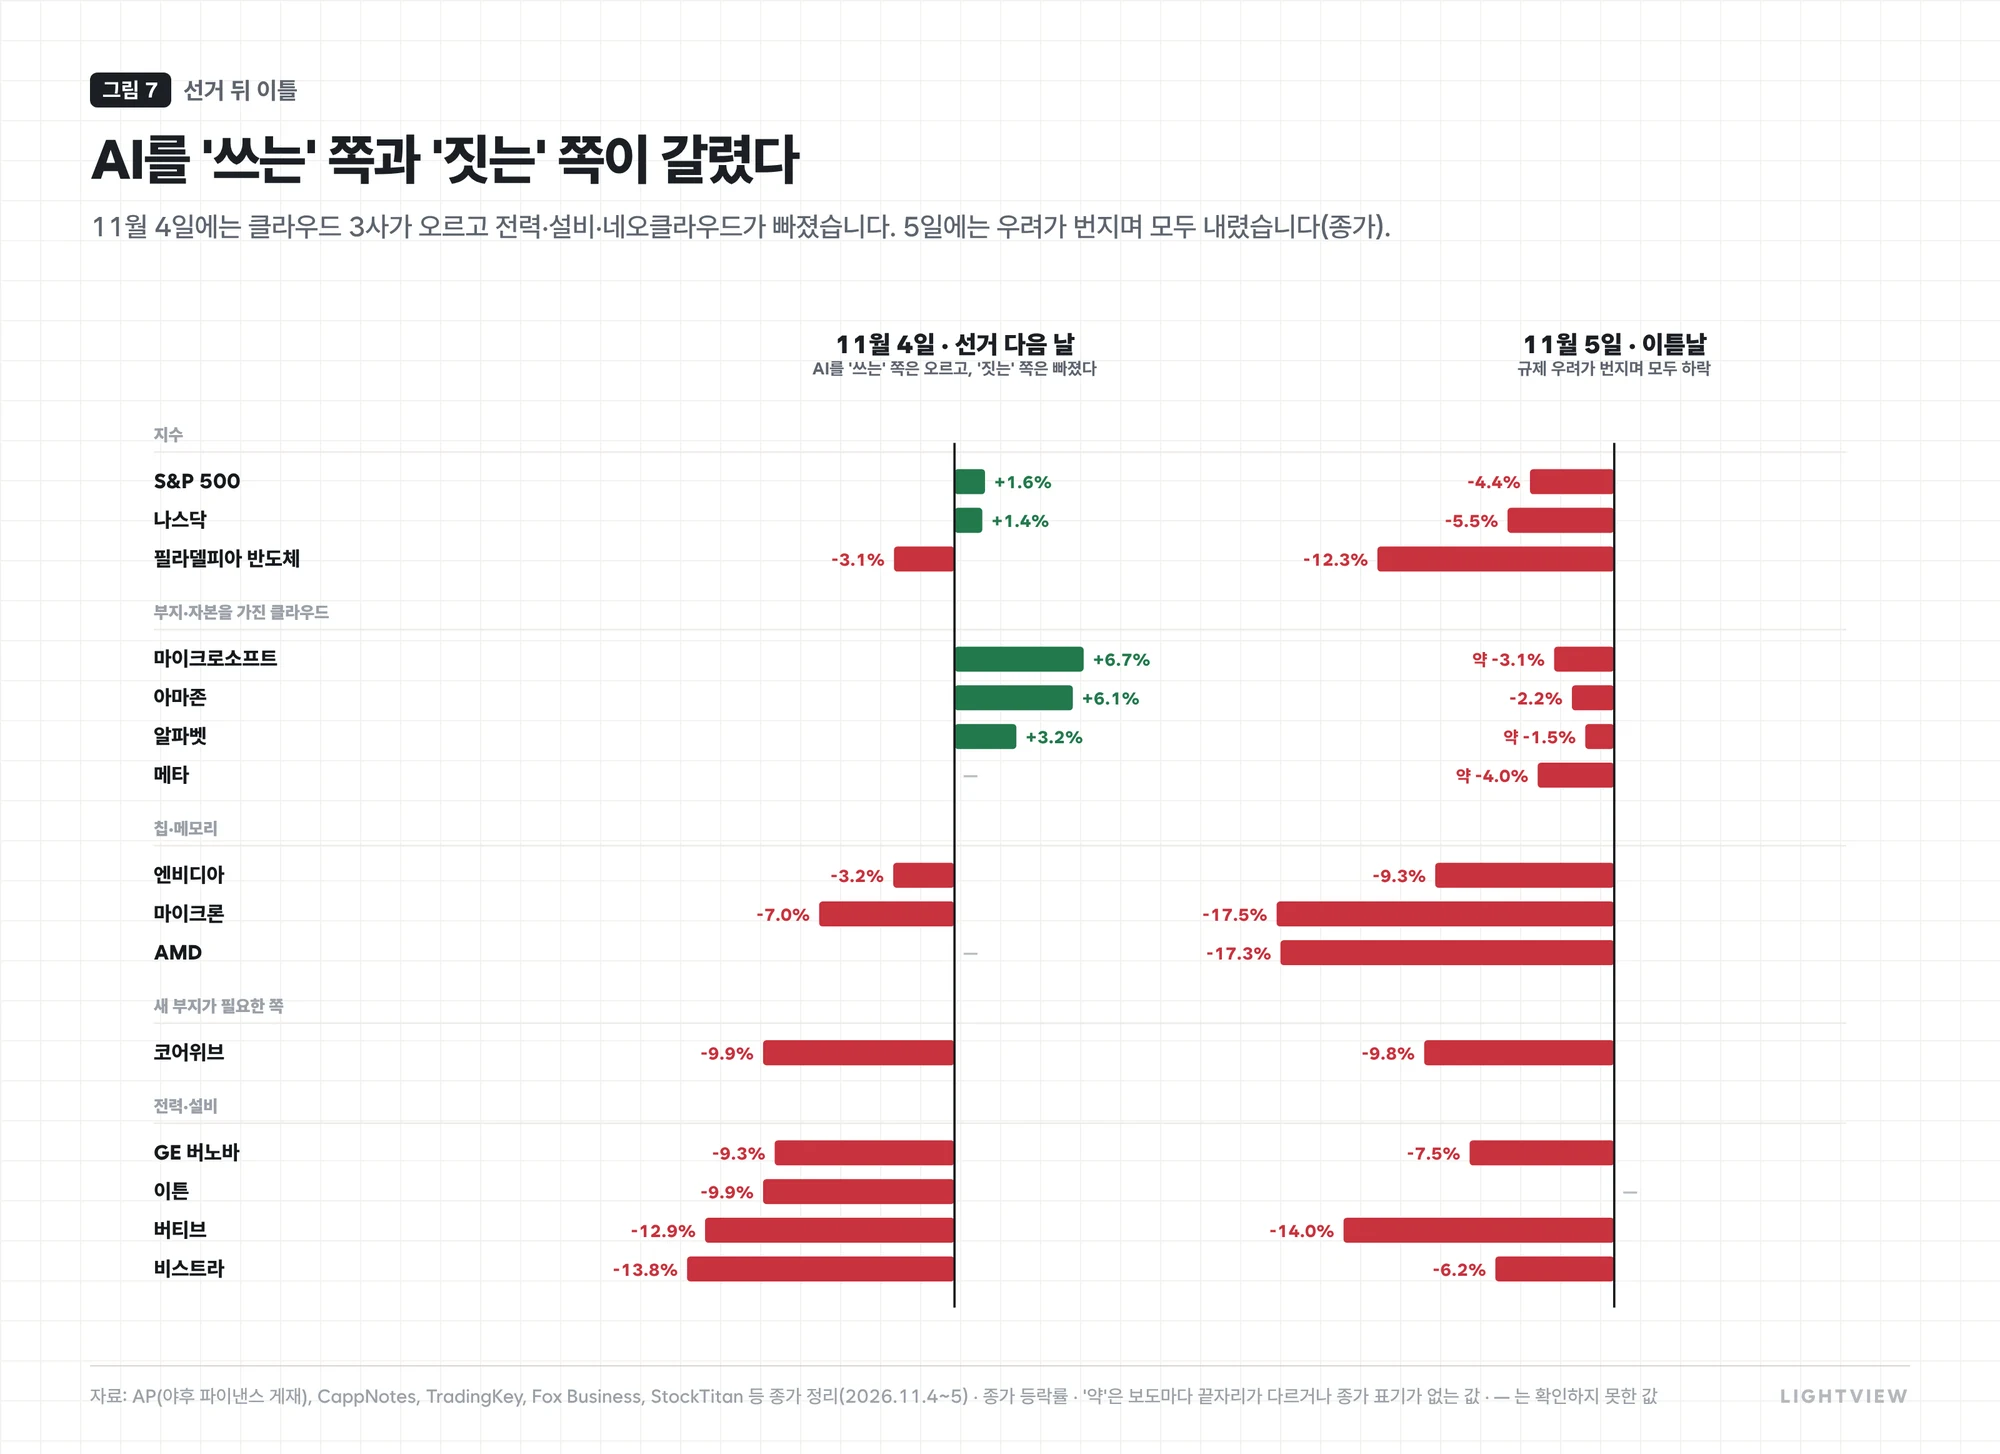
11월 4일 마이크로소프트(+6.7%)와 아마존(+6.1%), 알파벳(+3.2%)은 올랐지만, 발전 회사 비스트라(−13.8%)와 냉각·전력 설비 회사 버티브(−12.9%), GPU를 빌려주는 네오클라우드 코어위브(−9.9%)는 크게 빠졌습니다. 이미 확보한 부지가 희소한 자산이 되는 쪽과, 새 부지와 새 전력이 있어야 성장하는 쪽이 갈린 셈입니다. 이튿날에는 규제 우려가 AI 전반으로 번지며 필라델피아 반도체지수가 12.3%, 마이크론과 AMD가 17% 넘게 떨어졌고, 클라우드 3사도 하락을 피하지 못했습니다.
| 구분 | 왜 영향을 받나 | 방향 |
|---|---|---|
| 대형 클라우드 | 확보한 부지가 희소한 자산이 되고, 비용 부담 조건을 감당할 자본이 있음. 다만 집행은 늦어질 수 있음 | 상대적 유리 |
| 네오클라우드 | 새 부지 개발·임차에 기대는 비중이 커서 인허가 지연을 먼저 맞음 | 불리 |
| 발전·전력 설비 | 새 부하가 늘어나는 속도는 늦어질 수 있지만, 전력 부족이 길어지면 가격에는 도움 | 엇갈림 |
| 반도체·메모리 | 데이터센터가 지어지는 속도가 칩이 들어가는 속도를 정함 | 2028년 이후 부담 |
| 데이터센터 리츠 | 운영 중인 시설의 희소성은 커지지만, 새 개발은 같은 규칙을 받음 | 엇갈림 |
| 한국 전력기기 | 수주잔고는 탄탄하지만, 미국 증설이 늦어지면 새 수주 속도가 느려질 수 있음 | 2028년 이후 변수 |
대형 클라우드는 선거 직전 실적 발표에서 투자를 크게 줄이지 않았습니다. 네 회사의 2026년 설비투자 계획을 가운데 값으로 더하면 약 7,300억 달러이고, 아마존과 알파벳은 2027년에 크게 늘리겠다고 했습니다.
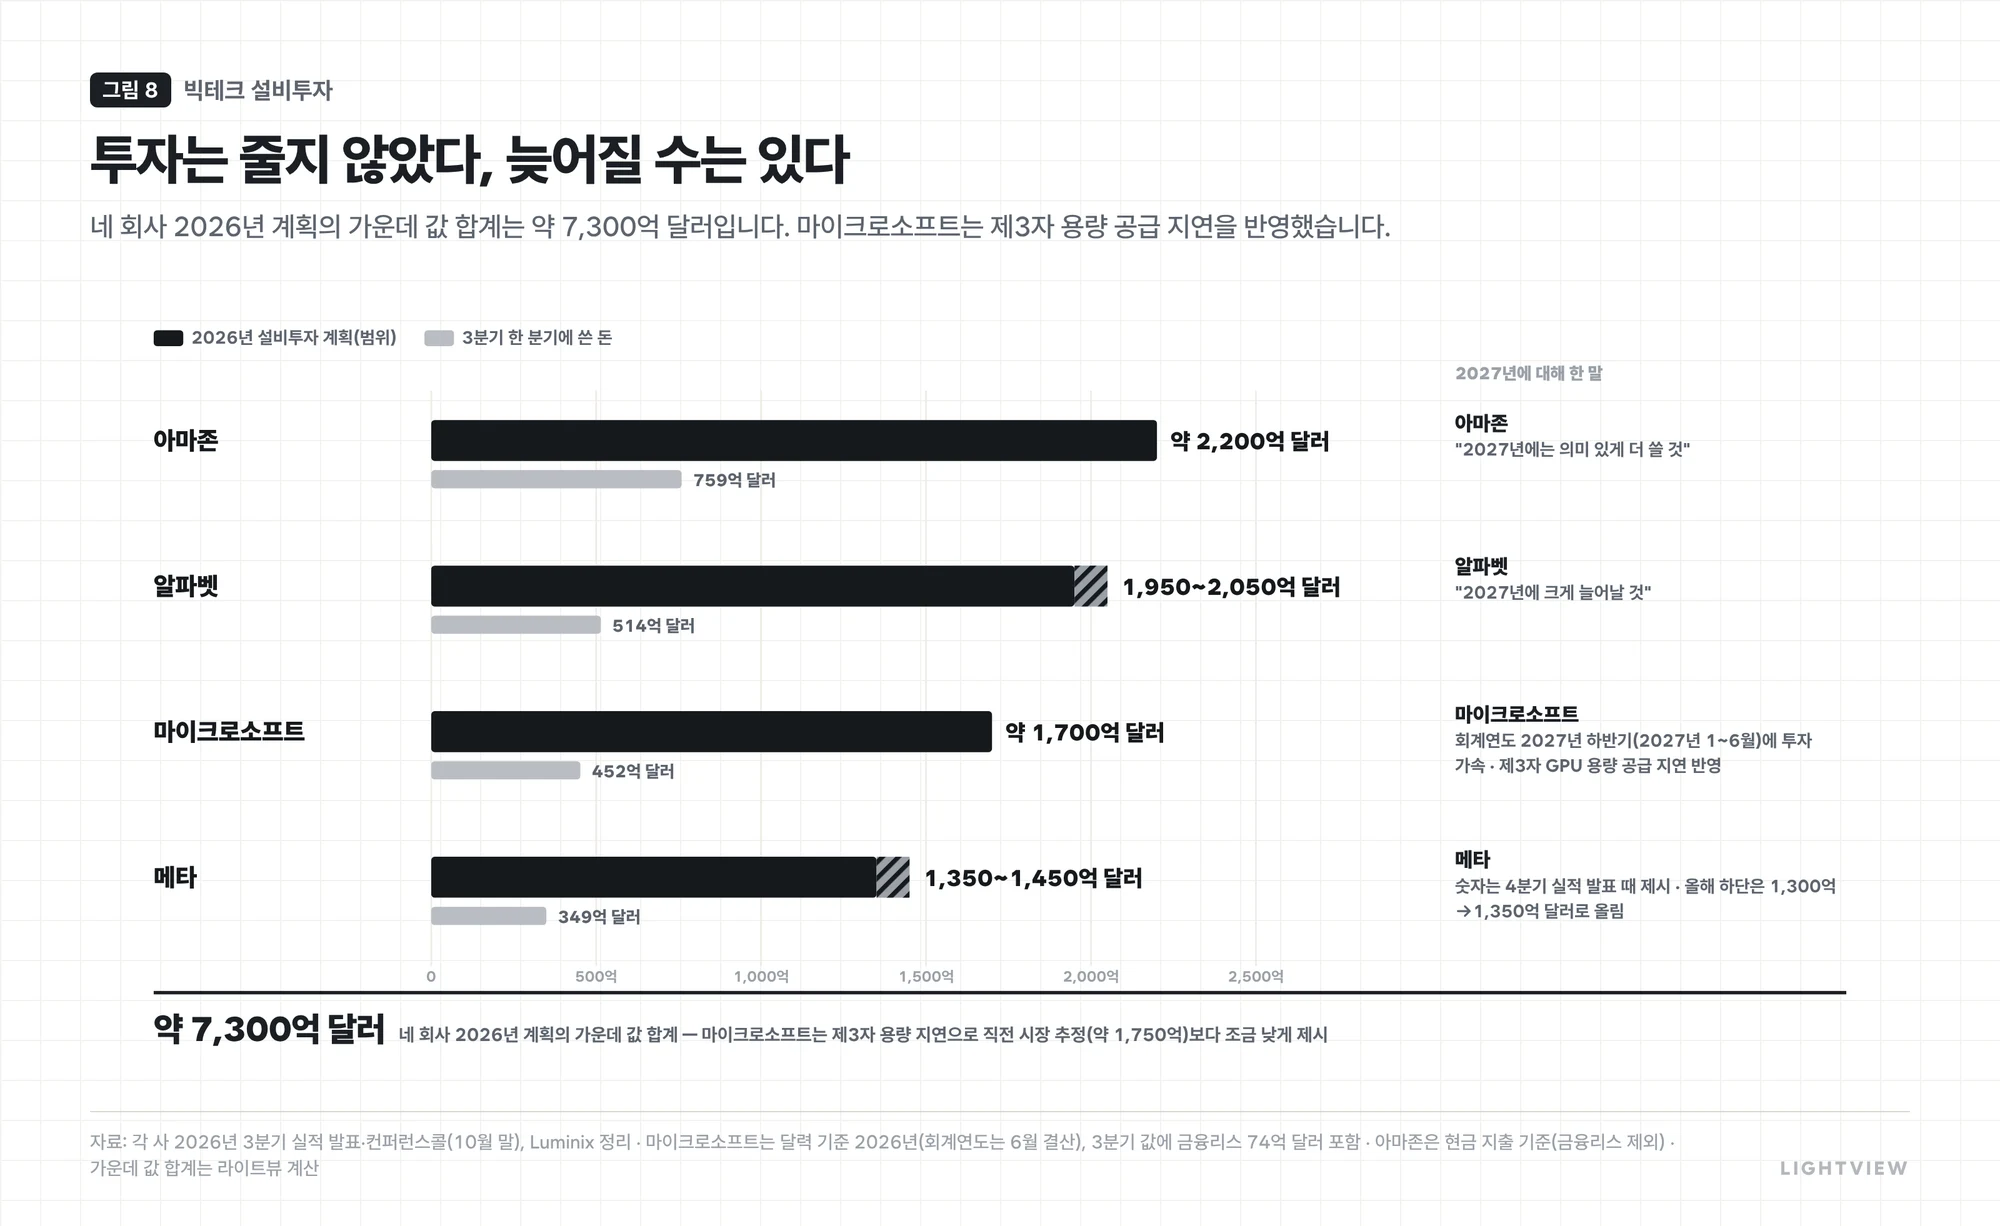
다만 이 돈이 제때 쓰일 수 있는지는 별개의 문제입니다. 마이크로소프트는 제3자가 공급하는 GPU 용량 일부가 회계연도 하반기로 밀렸다고 설명했는데, 인허가가 아니라 공급 일정의 문제였지만 외부 일정이 늦어지면 투자 총액보다 집행 시점이 먼저 밀린다는 점을 보여 줍니다. 한국 전력기기 회사에도 남의 일이 아닙니다. 11월 5일 코스피가 5.3% 떨어진 날 LS ELECTRIC은 13.9%, HD현대일렉트릭은 8.4% 빠졌습니다.
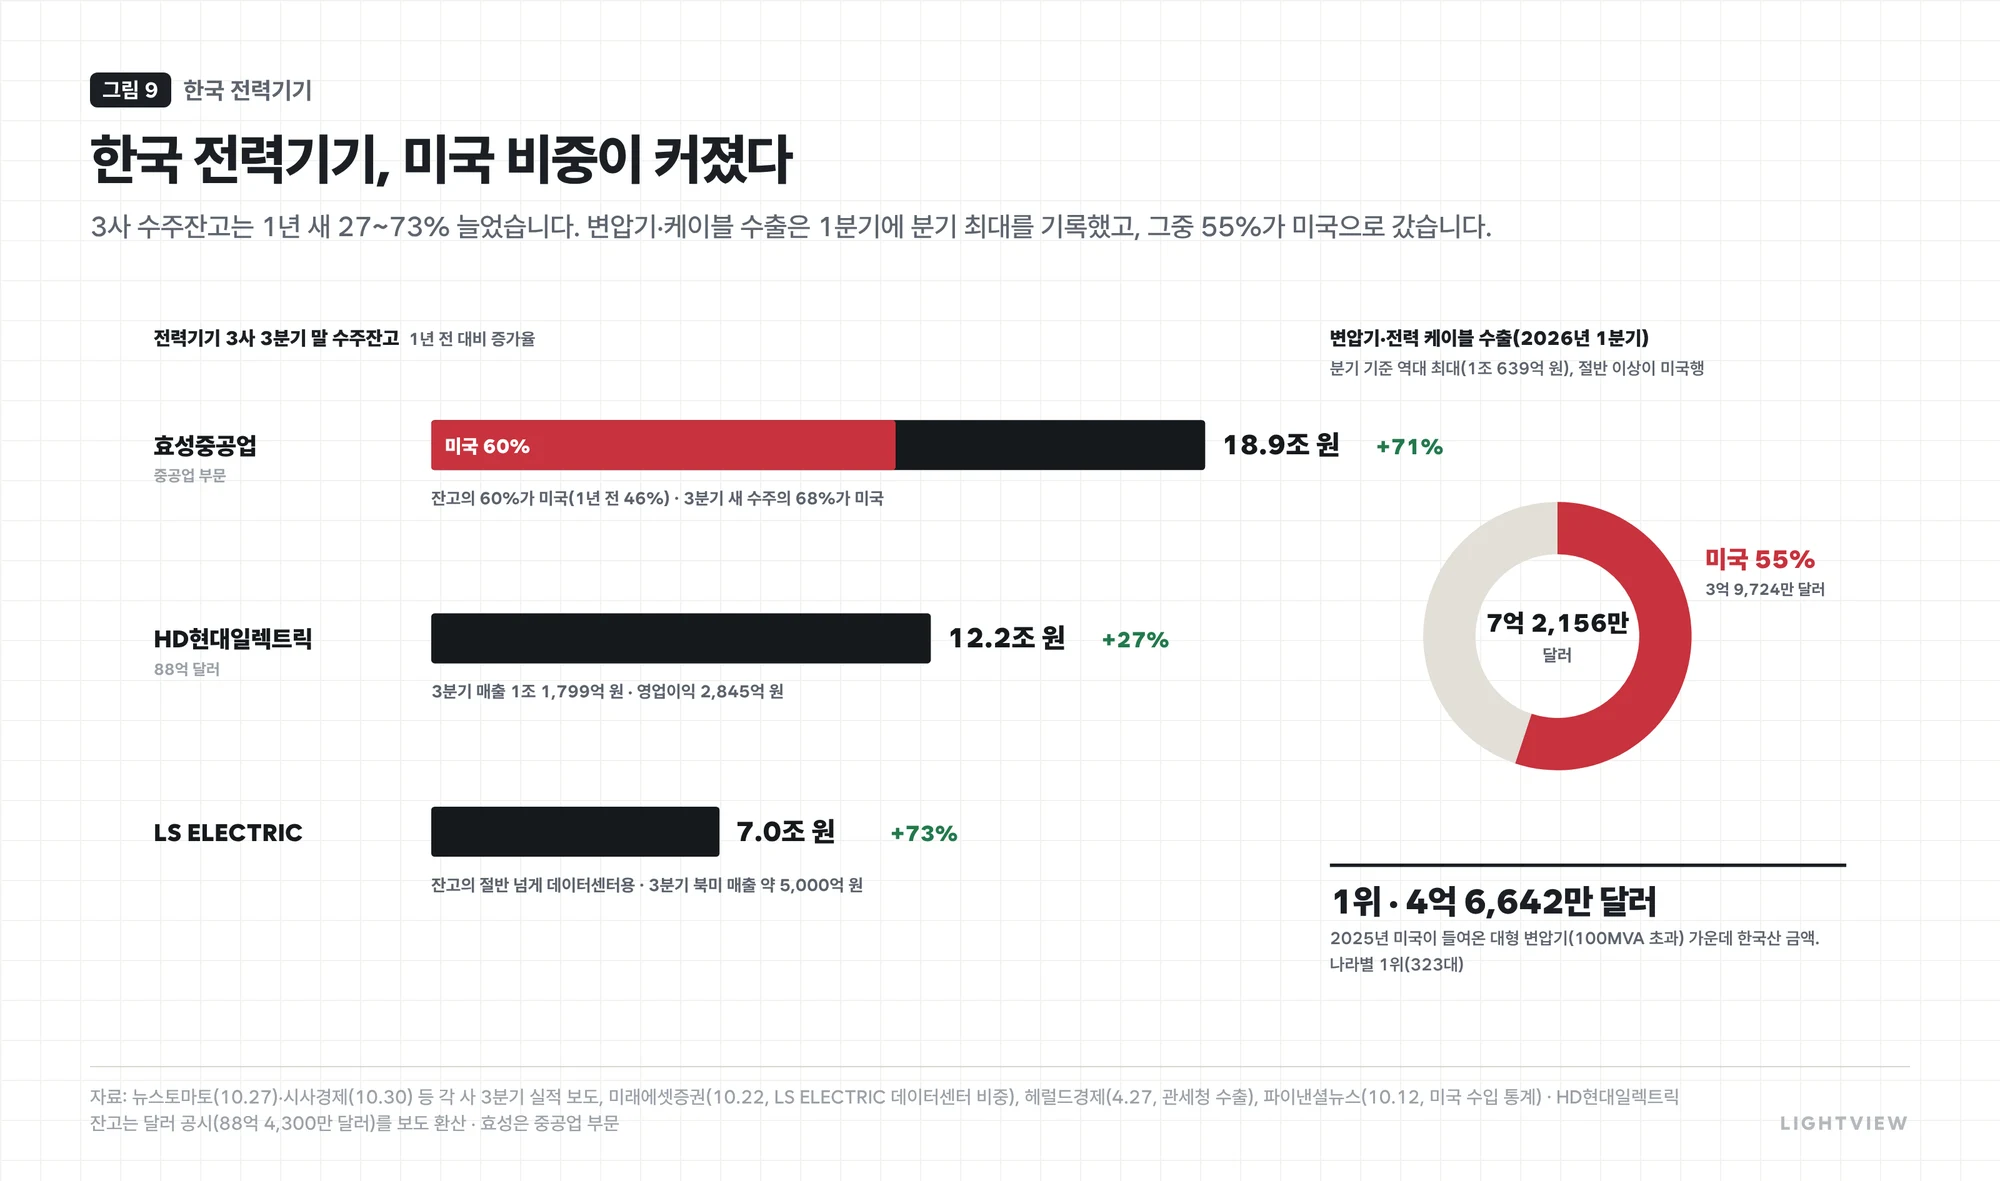
다만 3사의 수주잔고가 1~3년 치 쌓여 있는 만큼, 미국 증설 지연이 실적에 반영된다면 이미 받은 주문보다 2028년 이후 새 수주의 속도에서 먼저 드러날 가능성이 높습니다.
6금지인가, 비용을 내면 허용인가
가장 가능성 높은 결말은 '전면 금지'보다 '비용을 내면 허용'에 가깝습니다. 진영은 달라도 요구 사항은 놀랄 만큼 겹치기 때문입니다.
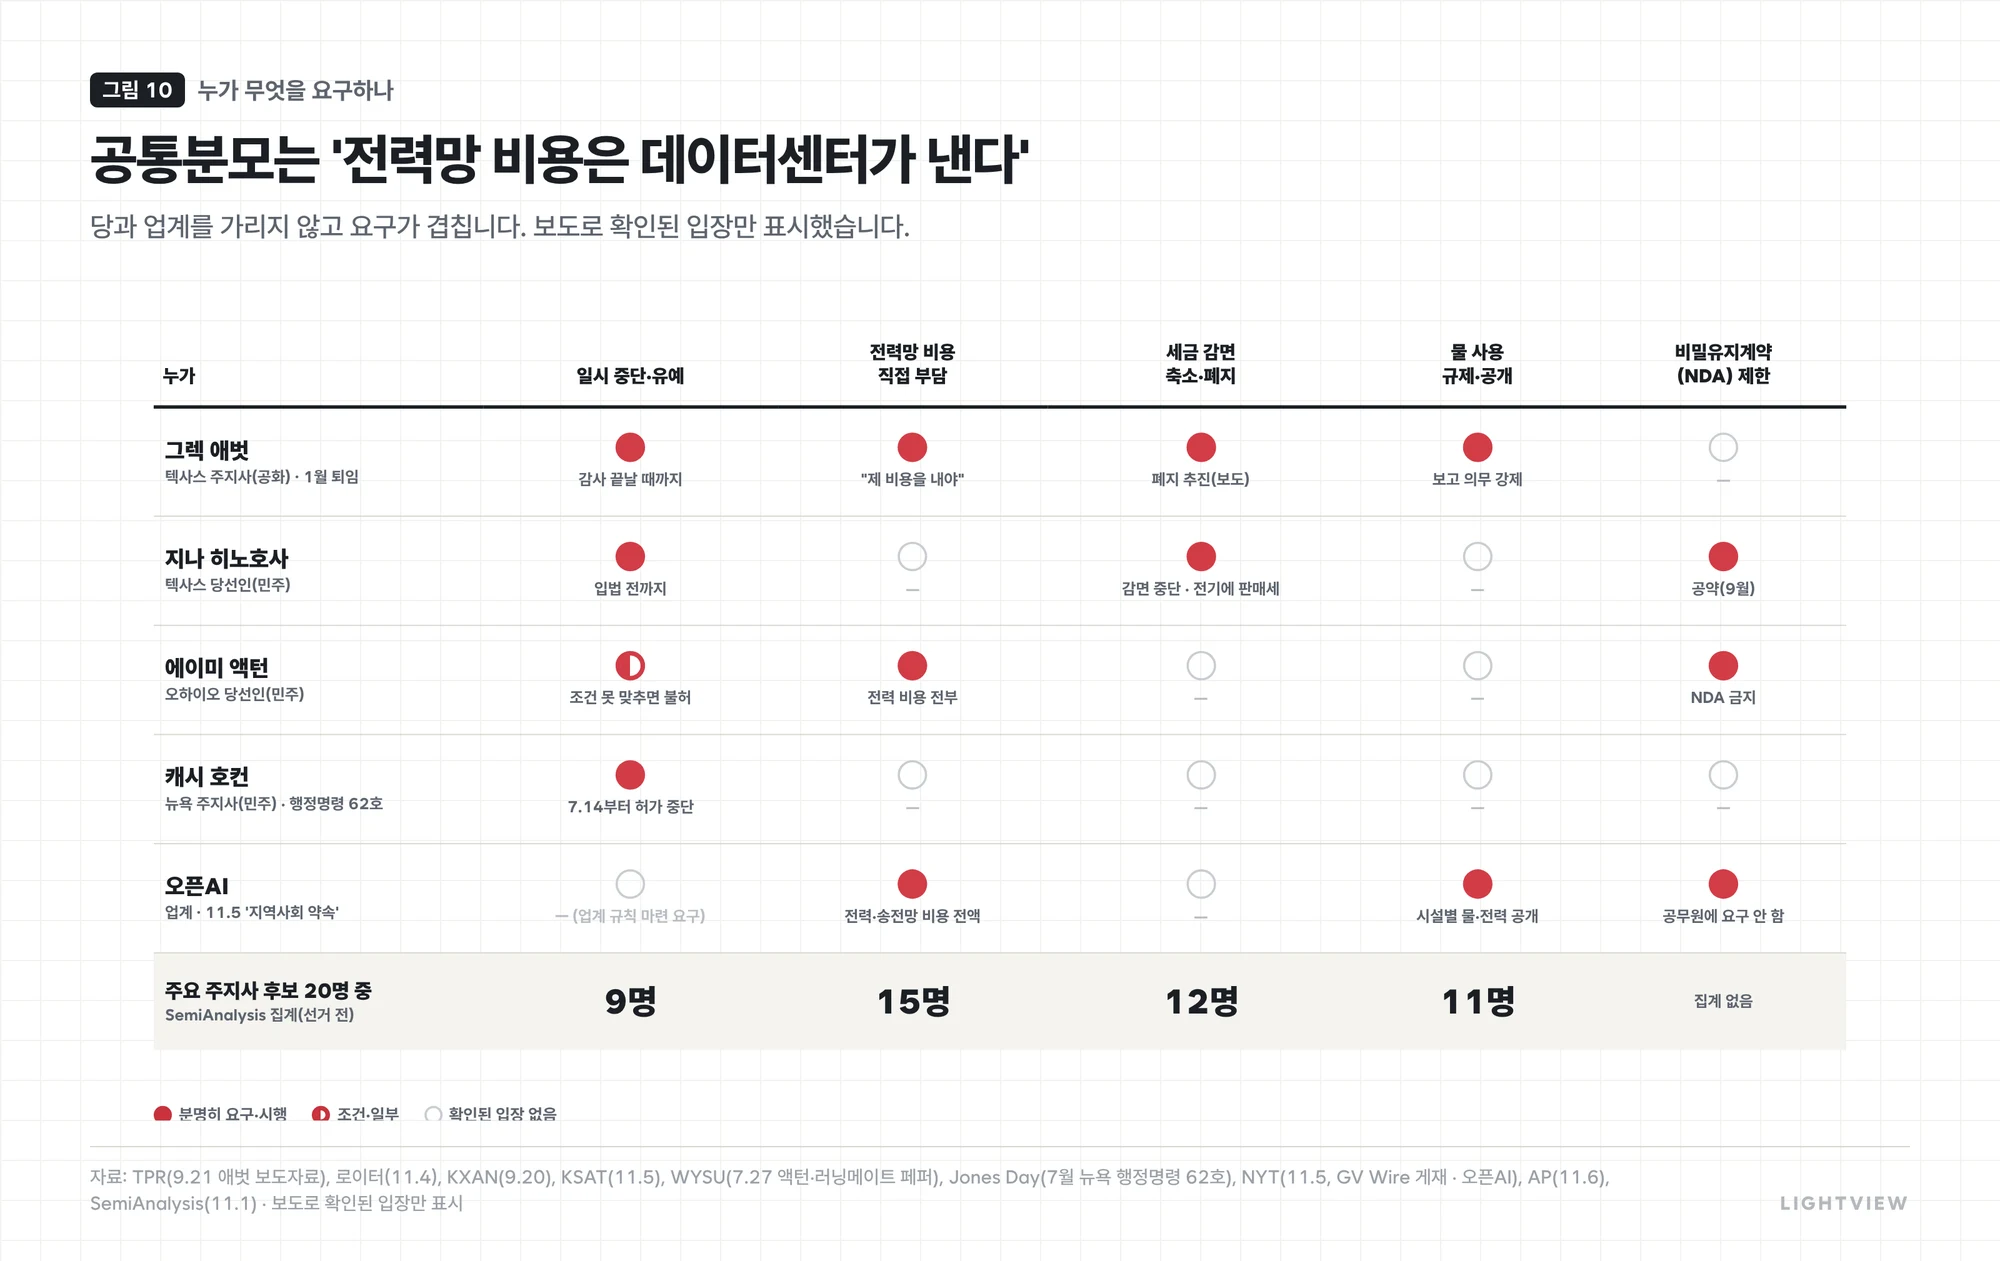
공화당 애벗은 데이터센터가 제 비용을 내야 한다고 했고, 민주당 액턴 측은 전력 비용 전부 부담과 비밀유지계약 금지 등을 조건으로 내걸고 이를 맞추지 못하면 오하이오에 오지 말라고 했습니다. 업계에서도 오픈AI가 선거 직후 전력과 송전망 비용을 전액 부담하고 시설별 물·전력 사용량을 공개하겠다는 '지역사회 약속'을 내놓았습니다. 이렇게 되면 증설은 멈추기보다 느려지고 비싸지며, 모건스탠리의 경고처럼 미국이 데이터센터에 열린 지역과 닫힌 지역으로 나뉠 수 있습니다.
| 시점 | 무엇이 | 볼 것 |
|---|---|---|
| 12.1 · 12.15 | 아칸소 클락스빌 채권 투표, 노스다코타 맨던 25MW 이상 금지안 | 선거 뒤에도 '제한' 흐름이 이어지는지 |
| 2027.1.12 · 1.19 | 텍사스 주의회 개회, 히노호사 취임 | 승인 중단의 범위·기간, 세금 감면, 비용 부담 기준 |
| 2027.1~2월 | 빅테크 4분기 실적 발표 | 2027년 설비투자 숫자, 집행 지연 언급 |
| 2027.7 | 뉴욕 행정명령 1년 시점 | 연장 또는 조건부 해제(명령에 기한은 없음) |
반대 시각도 있습니다. 이미 공사 중인 물량이 많고 빅테크가 투자를 늘리겠다고 한 만큼 선거 직후 급락은 지나친 반응일 수 있고, 규제가 대형 사업자 중심으로 시장을 재편해 오히려 공급자의 가격 결정력을 높일 수도 있습니다. 결국 2028년 물량이 얼마나 늦어지고 얼마나 비싸지는지가 AI 인프라 투자의 다음 1~2년을 가를 것으로 판단됩니다.
+더 알아 둘 용어와 출처
용어
- Ballotpedia News(2026.11.3·11.6) · State Capital Lobbyist(11.5, 비공식 개표) · Fast Company(11.4) · Renewable Energy World(11.6) · AP(11.6, OPB·ABC 게재) · Data Center Watch(11.5) · CBS 텍사스(11.4) · Fox 4(11.4)
- 애벗 주지사 서한(8.3, Akin Gump 정리) · DLA Piper(9.25) · Troutman(9.22) · TPR·Fox 7(9.21) · 로이터(11.4, GV Wire 게재) · KXAN(9.20) · KSAT(11.5) · WYSU(7.27) · 애틀랜타저널컨스티튜션(9월) · Jones Day(7월, 뉴욕 행정명령 62호) · NYT(11.5, GV Wire 게재, 오픈AI)
- PJM 2027/28 기본 경매 보고서·보도자료(2025.12.17, 2026.7.14) · IEEFA(2025.7.30) · FactCheck.org(2026.10.29, MIT CEEPR·EPRI·LBNL·Brattle 인용) · EIA 전력 연보 2025(2026.10.21)·주별 에너지 통계 · 메릴랜드 공공서비스위원회(2026.7.30) · ERCOT(7.29 상원 보고, 9.11 이사회, 10.16 월간 운영 개요)
- SemiAnalysis 'The Datacenter Backlash Goes Bipartisan'(11.1, 공개 부분) · 웰스파고 추정(Fortune 11.5 인용) · 각 사 3분기 실적 발표(10월 말)·Luminix · AP·CappNotes·TradingKey·Fox Business(11.4~5 종가) · 이투데이(11.5 코스피) · 뉴스토마토(10.27)·시사경제(10.30)·미래에셋증권(10.22) · 헤럴드경제(4.27, 관세청 수출) · 파이낸셜뉴스(10.12)
선거와 주민투표
주 정부의 조치와 공약
전기요금과 전력망
증설 전망과 시장
이 칼럼은 운영자가 주제와 분석 방향을 정하고 최종 검토·수정한 뒤 게시합니다. 자료 조사, 초안 작성, 인포그래픽 제작에는 AI 도구를 활용했으며, 모든 숫자는 출처와 대조해 확인했습니다.