1두 번에 걸쳐 오른 가격
이란 전쟁 이후 시장의 관심은 온통 호르무즈 해협이 언제 다시 열리느냐에 쏠려 있습니다. 하지만 올해 LNG 가격이 지나온 길을 되짚어 보면, 해협 문제만으로는 설명하기 어려운 구간이 분명히 눈에 띕니다.
전쟁 직전인 2월 27일 100만 BTU당 10.9달러였던 아시아 LNG 현물 가격(JKM)은, 10월 30일 유럽 가격과 나란히 34달러대에 올라섰습니다. 불과 8개월 만에 3배가 된 셈인데, 9월 중순만 놓고 봐도 상승률이 같은 기간 브렌트유의 세 배에 달했을 만큼 이번 에너지 충격의 무게중심은 원유보다 가스 쪽에 기울어 있었습니다.
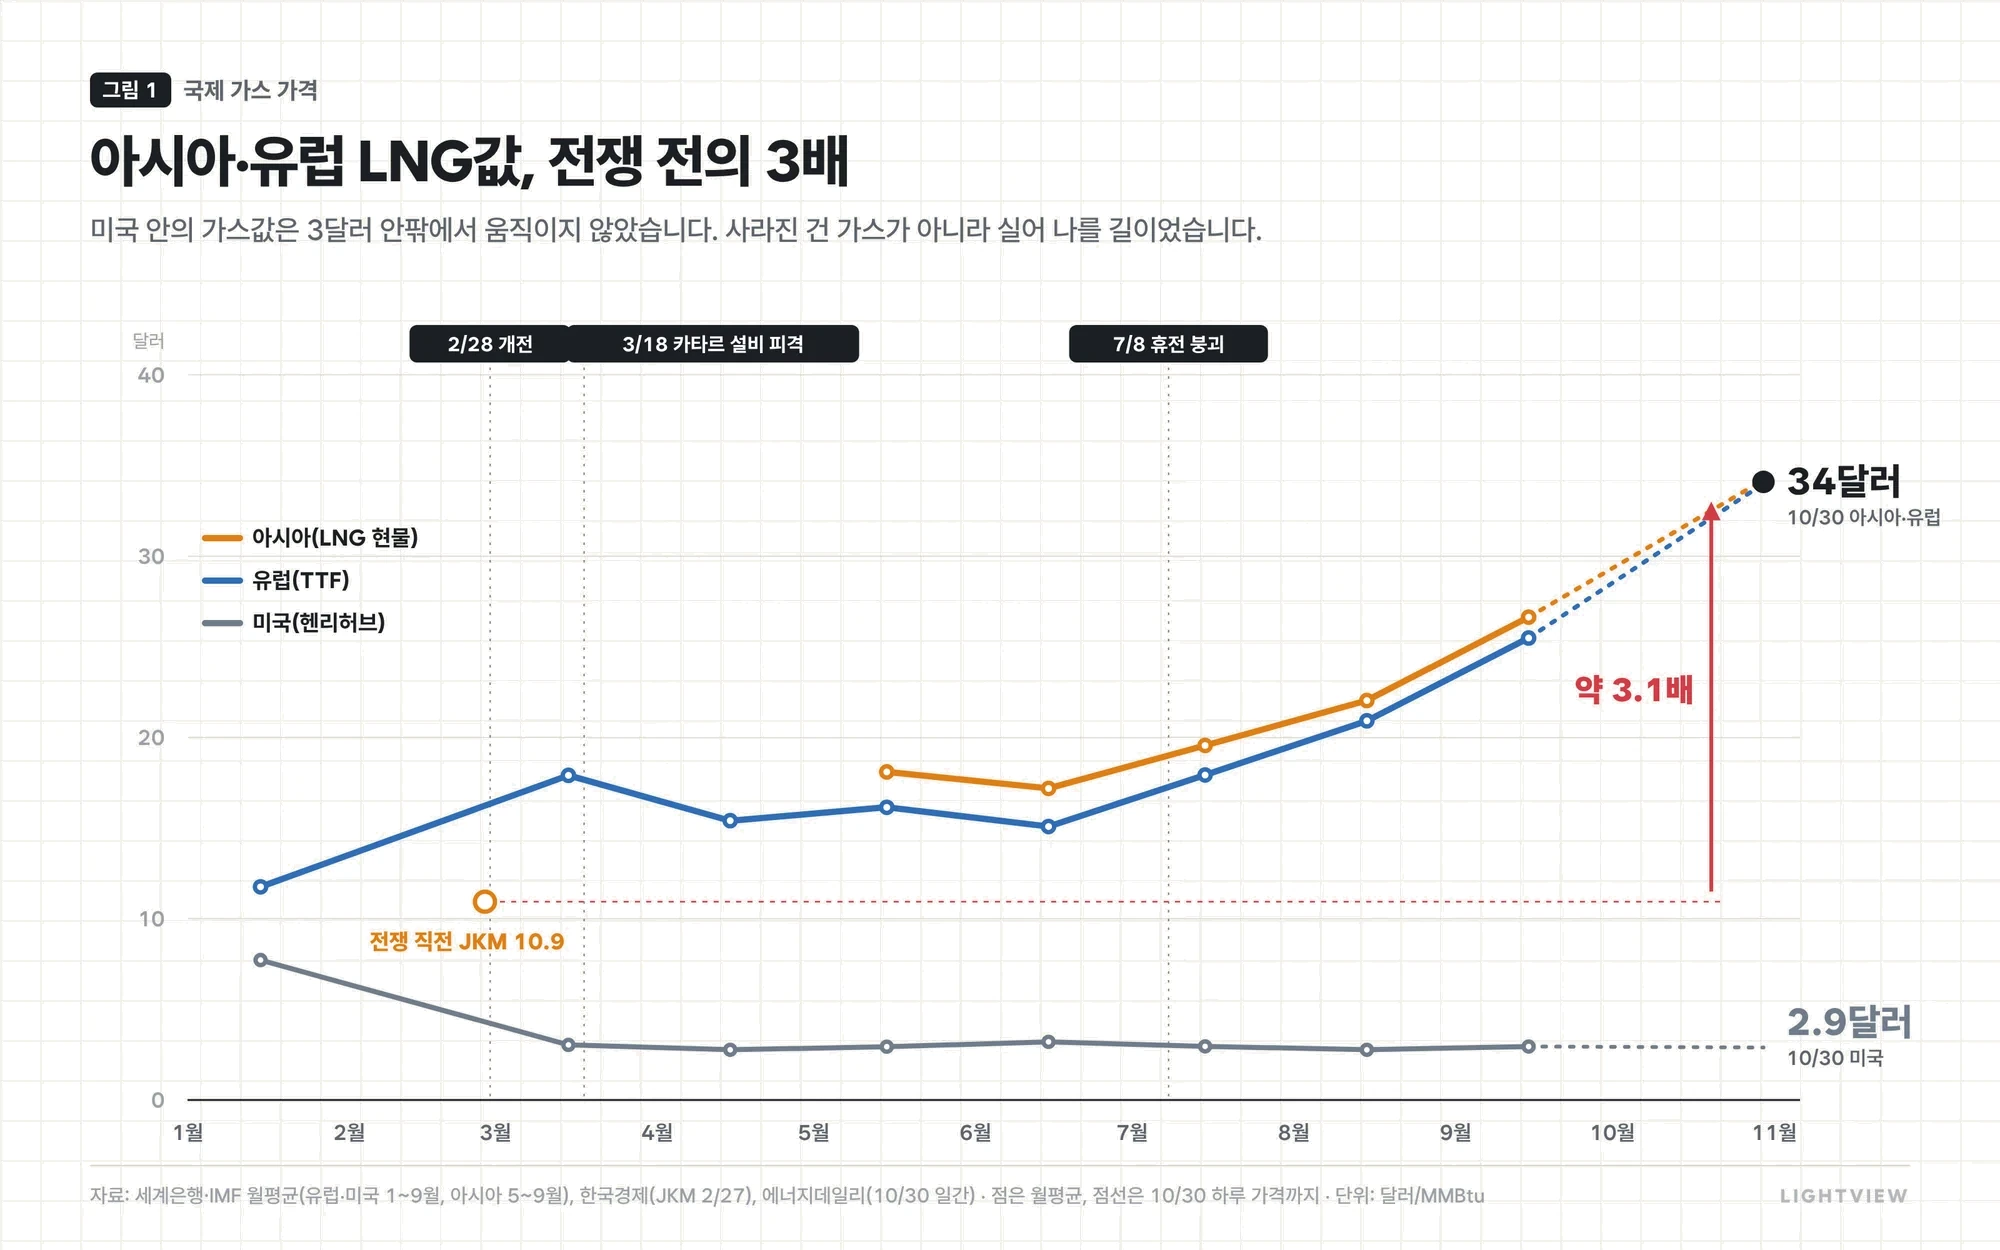
흥미로운 것은 이 상승이 한 번에 일어나지 않았다는 점입니다. 3월 카타르가 생산을 멈추자 가격은 곧바로 뛰었지만, 여름 내내 15~20달러 선에서 큰 흔들림 없이 움직이며 시장이 첫 번째 충격을 어느 정도 소화했음을 보여 줬습니다. 그러다 10월 들어 다시 가파르게 치솟기 시작했는데, 이 두 번째 상승은 앞선 상승과 원인이 전혀 다르다는 데 이 글의 문제의식이 있습니다.
그래프 아래쪽의 미국 가격도 함께 볼 필요가 있습니다. 1월의 일시적 급등을 제외하면 미국 내 가스 가격은 연중 3달러 안팎을 벗어나지 않았습니다. 같은 가스가 미국 안에서는 3달러, 바다 건너에서는 34달러에 팔리고 있다는 사실은, 세계에 가스가 모자라서가 아니라 가스를 실어 나를 경로와 설비가 모자라서 가격이 올랐다는 해석에 힘을 실어 줍니다.
2첫 번째 파도: 호르무즈 봉쇄
첫 번째 파도의 크기는 결코 작지 않았습니다. 세계 LNG 교역량의 약 20%가 지나던 바닷길이 한순간에 닫혔기 때문입니다.
2월 말 개전과 동시에 호르무즈 해협이 봉쇄되자 카타르는 3월 초 가스 생산을 멈추고 불가항력을 선언했고, 3월 18일에는 공습으로 수출 설비의 17%가 손상되는 일까지 벌어졌습니다. 카타르 에너지장관이 직접 복구에 3~5년이 걸릴 수 있다고 밝힌 만큼, 해협이 다시 열린다 해도 공급이 곧바로 예전 수준으로 돌아오기는 어렵습니다. 3~8월 카타르의 LNG 수출이 전년보다 96%나 줄었다는 것은 사실상 세계 주요 수출국 한 곳이 통째로 시장에서 빠졌다는 뜻입니다.
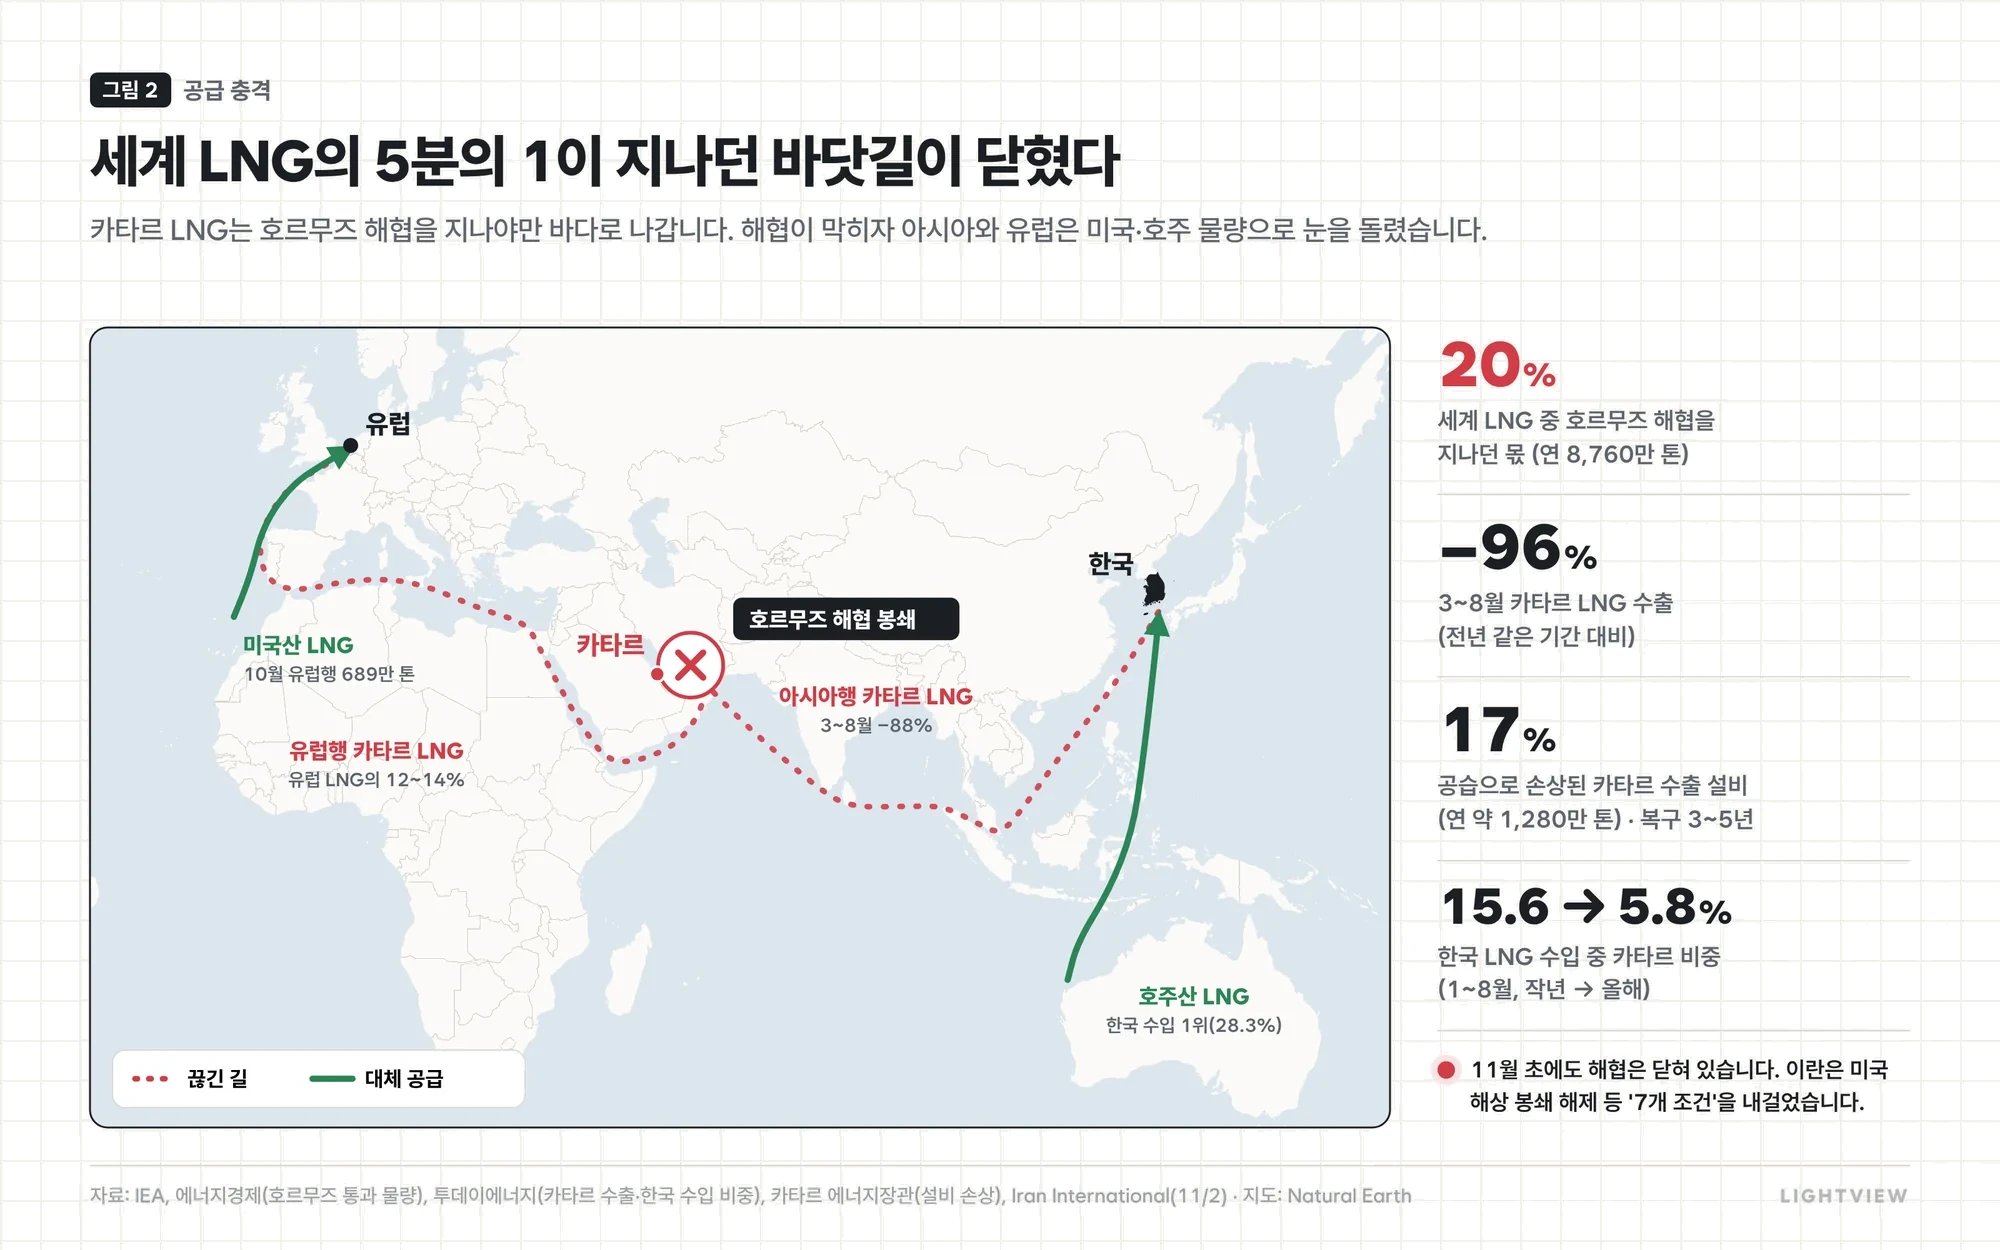
그럼에도 시장의 대응은 생각보다 빨랐습니다. 아시아 수입국들은 호주와 말레이시아, 미국으로 서둘러 조달처를 옮겼고, 한국도 카타르산 비중을 15.6%에서 5.8%로 낮추는 대신 호주산과 미국산을 늘리며 빈자리를 메웠습니다. 여름 동안 가격이 15~20달러 선에서 안정될 수 있었던 것도 이러한 대체 조달 덕분이었으며, 공급 충격만으로 설명할 수 있는 가격 수준은 대체로 여기까지였다고 보는 것이 자연스럽습니다.
그렇다면 10월의 재급등은 어디에서 비롯된 것일까요? 그 실마리는 유럽이 겨울을 준비하는 방식에 있습니다.
3두 번째 파도: 채우지 못한 유럽의 저장고
유럽의 겨울은 그때그때 들여오는 LNG보다 여름 동안 땅속에 채워 둔 가스에 훨씬 크게 기대고 있습니다. 이 구조를 이해하고 나면 10월의 가격 흐름도 한결 선명하게 읽힙니다.
유럽은 해마다 4월부터 10월까지 남는 가스를 지하 저장고에 채워 두었다가 11월부터 이듬해 3월까지 꺼내 쓰는데, 저장고가 감당하는 몫이 전체 가스 소비의 25~30%에 이릅니다. 겨울에는 난방 수요가 크게 늘어나지만 파이프라인이나 LNG 수입량은 단기간에 늘리기 어렵기 때문에, 그 차이를 메우는 역할을 저장고가 맡는 셈입니다. EU가 겨울 전까지 저장률을 90%로 끌어올리도록 목표를 정해 둔 것도 같은 이유에서입니다.
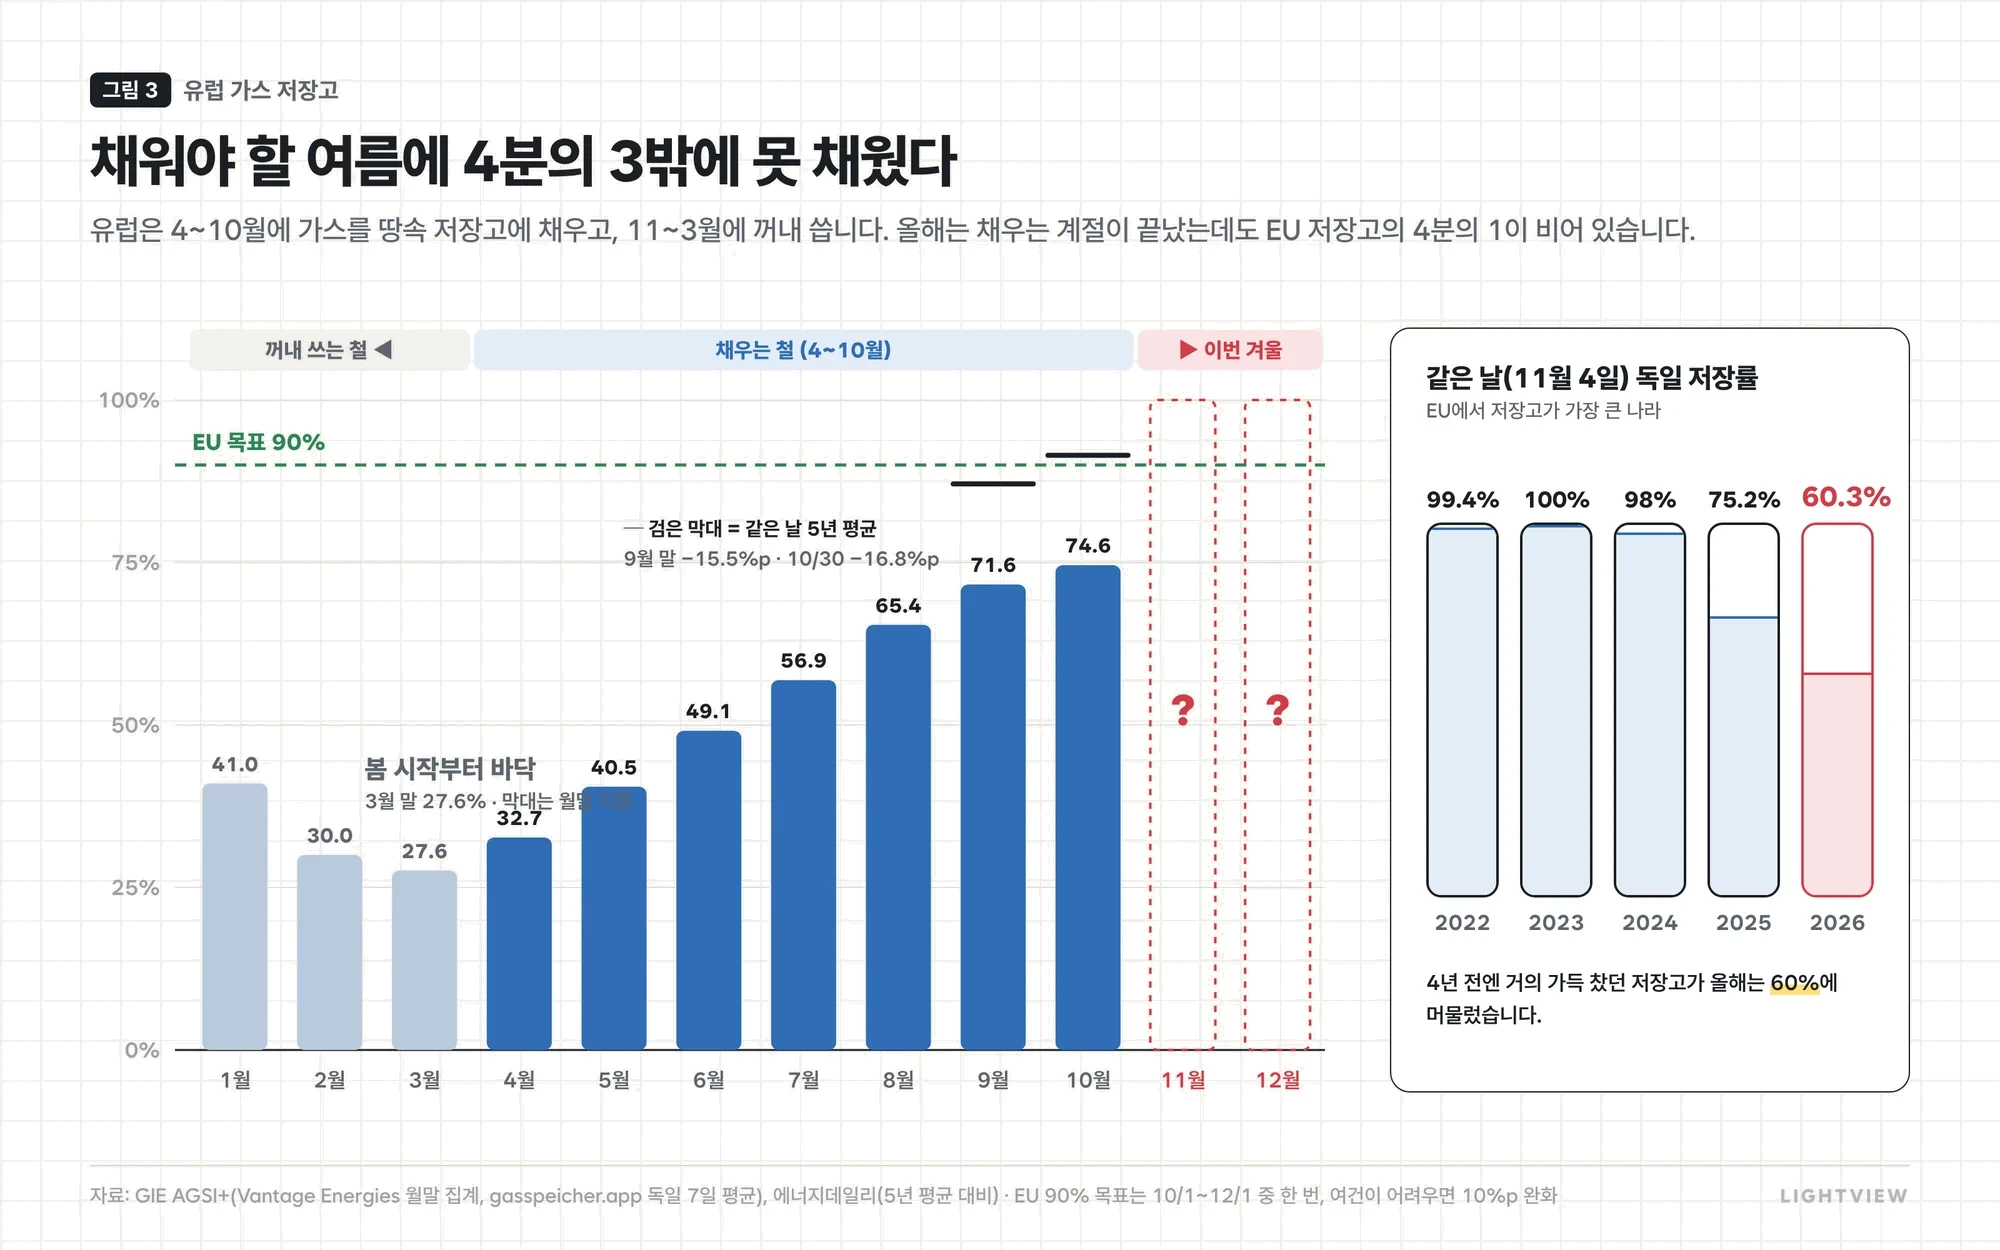
올해는 이 목표에 한참 못 미쳤습니다. 지난겨울 저장 물량을 많이 소진한 탓에 3월 말 EU 저장률은 27.6%라는 낮은 수준에서 출발했고, 채우는 기간이 끝난 10월 28일에도 74.9%에 머물렀습니다. 같은 날짜를 기준으로 최근 10년 가운데 가장 낮고 5년 평균보다도 15~17%포인트 낮은 수준인데, 저장 용량이 가장 큰 독일은 60.3%로 4년 전 같은 날의 99.4%와 비교하면 그 차이가 더욱 두드러집니다.
· 4월 초: 약 27%에서 채우기 시작 · 7월 1일: 독일 41%, 에너지 위기 이후 같은 시기 최저
· 10월 28일: EU 74.9%로 최고점을 찍은 뒤 인출 시작(11/1 기준 하루 약 1.4TWh 순인출)
· 12월 1일: EU 90% 목표 판정 시한(여건이 어려우면 10%p 완화) · 인출은 내년 3월까지 이어집니다
평균 74%에 가려진 것
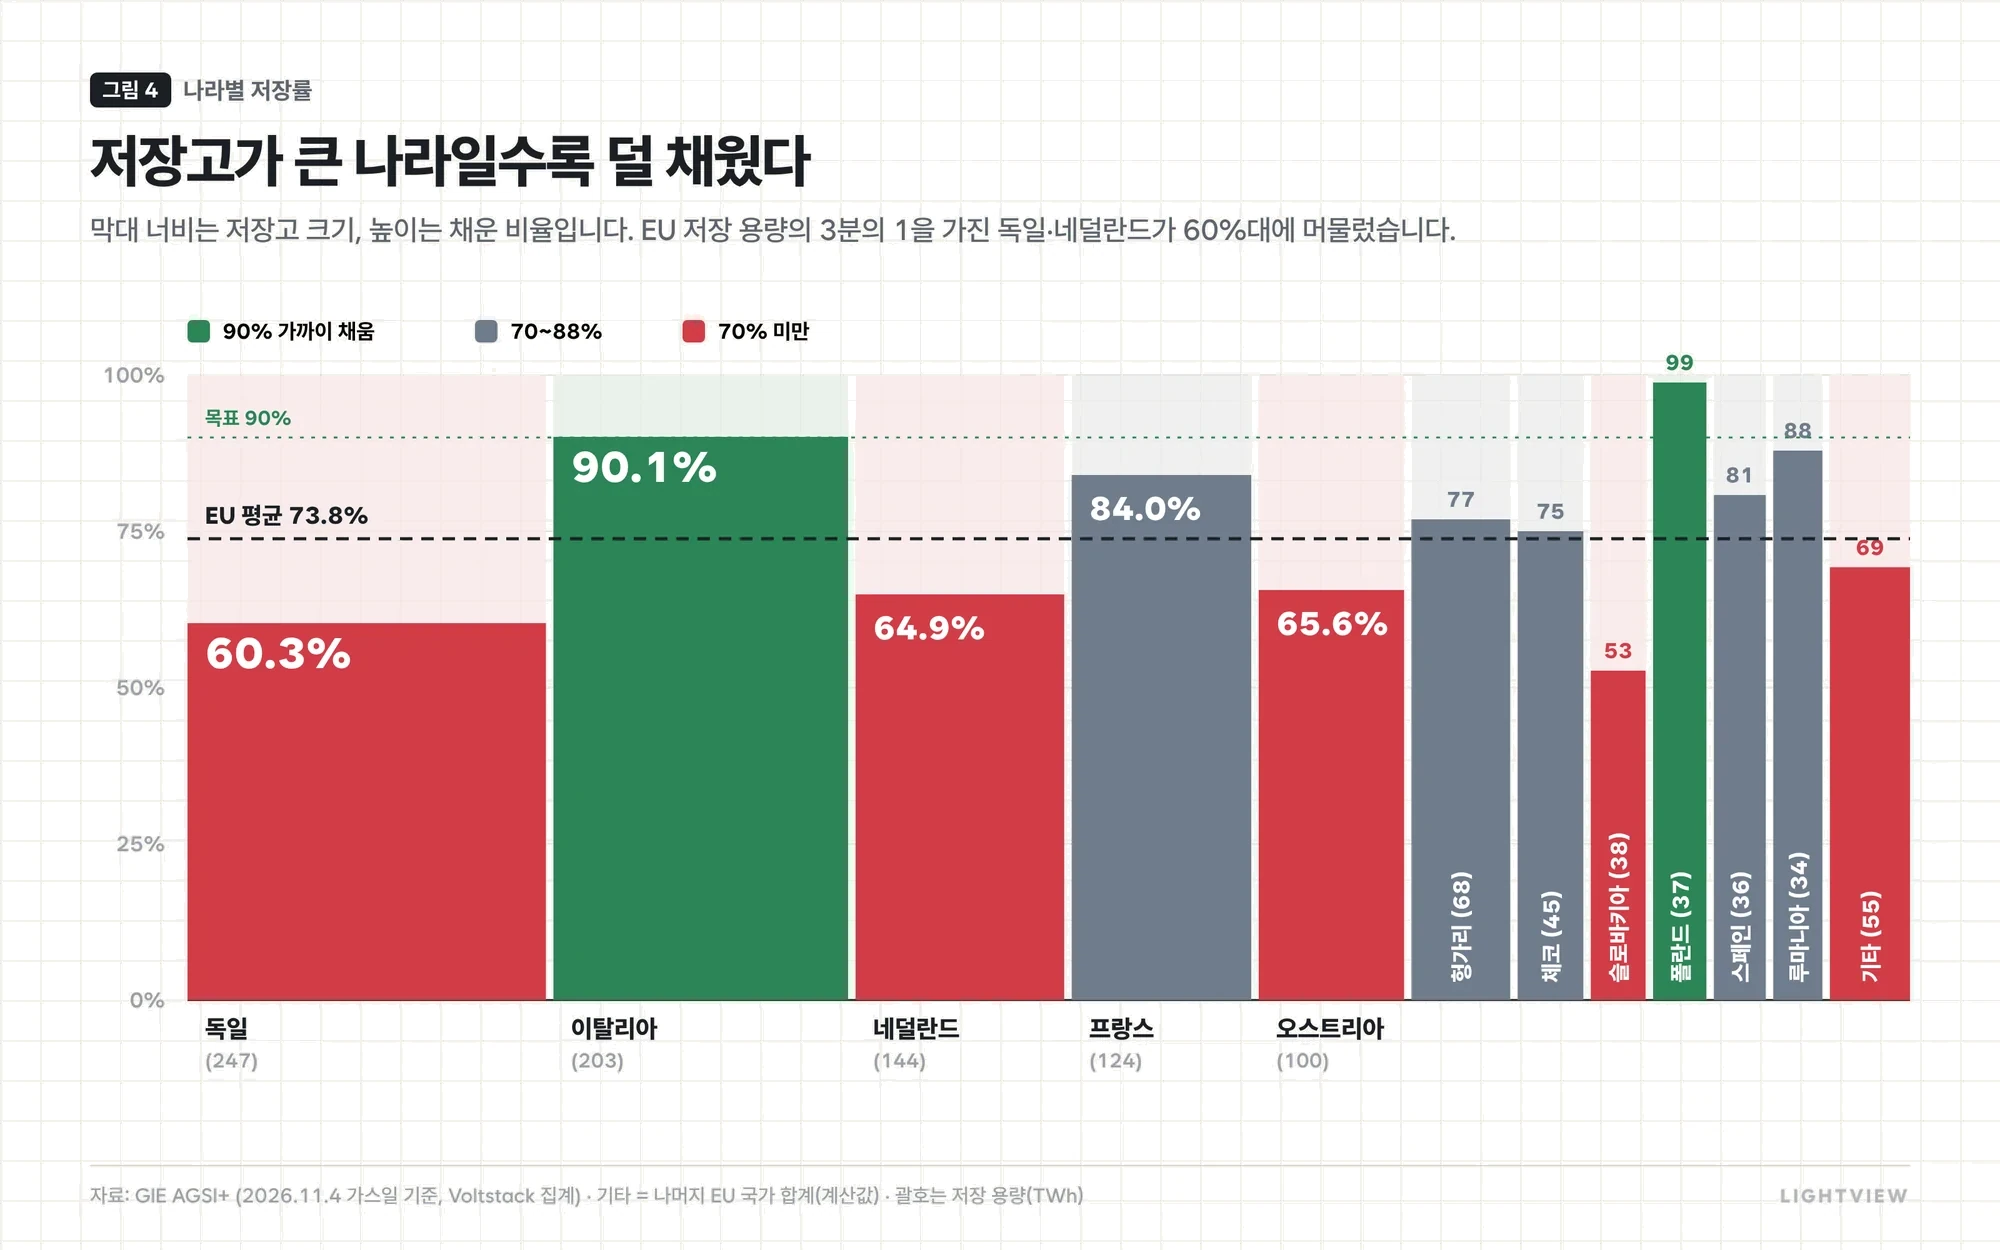
EU 평균만 보면 사정이 그리 나빠 보이지 않을 수 있습니다. 하지만 이탈리아(90.1%)와 폴란드(98.8%)가 목표를 거의 채운 것과 달리, 저장률이 낮은 쪽은 오히려 저장 용량이 큰 나라들입니다. 독일과 네덜란드, 오스트리아가 나란히 60%대에 머물러 있고, 그중 독일과 네덜란드 두 나라가 EU 전체 저장 용량의 3분의 1을 차지한다는 점에서 문제는 결코 가볍지 않습니다. 유럽의 가스망이 하나로 연결돼 있는 만큼, 큰 나라에서 생긴 부족분은 결국 이웃 나라의 수급까지 압박하게 됩니다.
채우지 못한 이유: 가격 역전과 제도의 차이
유럽의 저장고는 주로 민간 사업자가 채우는데, 이들은 여름에 가스를 사 두었다가 겨울에 팔면서 생기는 가격 차이로 수익을 냅니다. 그런데 올해는 3월부터 여름 인도분 가격이 겨울 인도분보다 높은 역전 현상이 이어졌고, 사서 저장할수록 손실이 나는 상황에서 사업자들이 구매를 미룬 것은 경제적으로 보면 합리적인 선택이었습니다. 결과를 가른 것은 각국의 제도였습니다. 이탈리아는 저장 손실과 이자를 보전해 주었고 프랑스는 부족한 수입을 가스망 요금으로 메워 준 반면, 독일은 이를 시장 자율에 맡겼습니다.
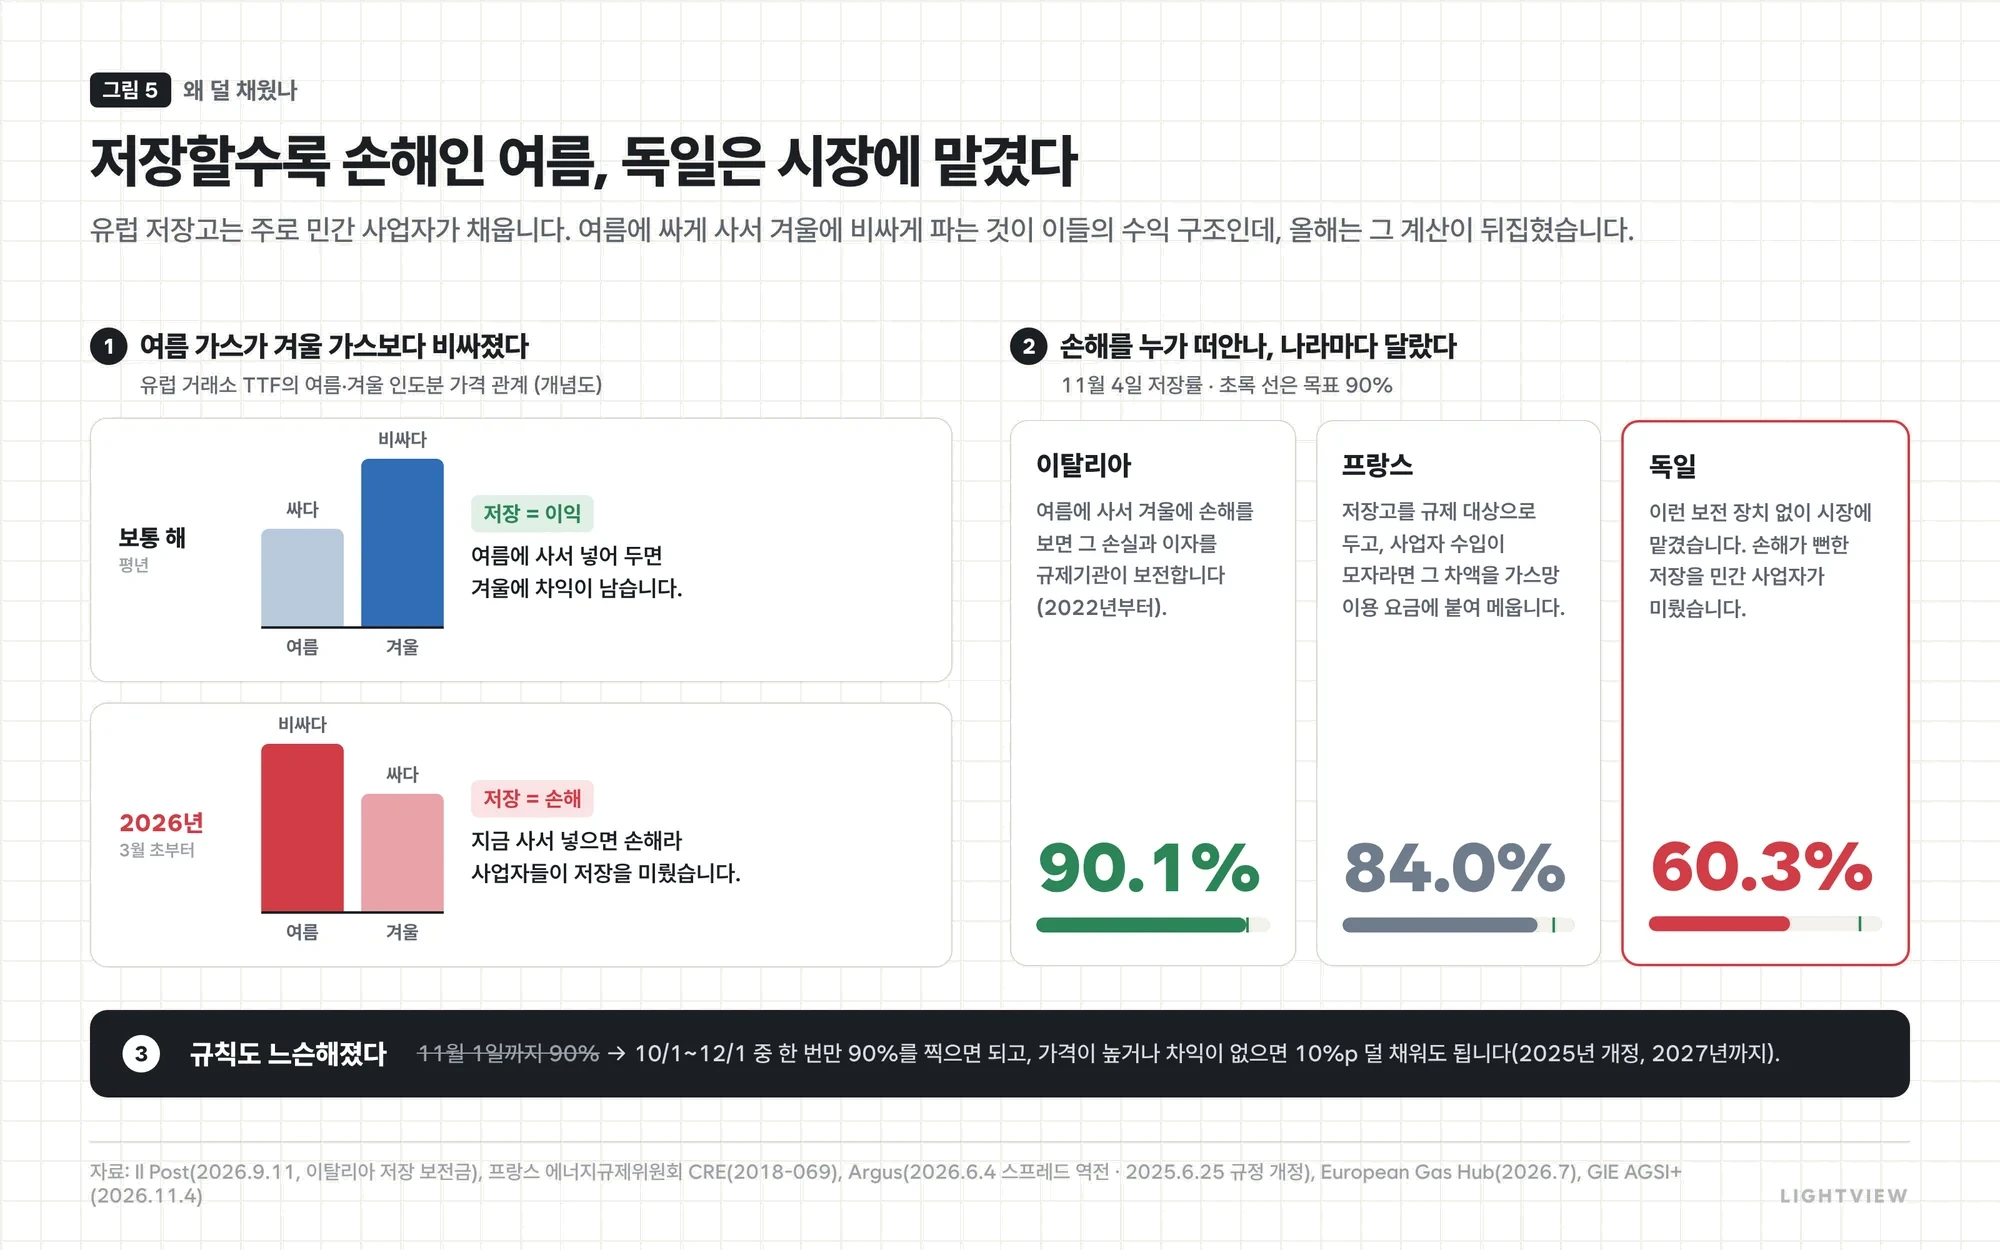
저장률 74%로 겨울을 버틸 수 있을까
숫자만 놓고 보면 여유가 있어 보입니다. 지난겨울 EU 저장률은 83% 안팎에서 27.6%까지 약 55%포인트 낮아졌는데, 올해도 같은 폭으로 꺼내 쓴다면 74%에서 출발하더라도 봄에 20% 가까이 남는다는 계산이 나옵니다. 다만 이 계산에는 저장고가 가진 물리적 특성이 빠져 있습니다.
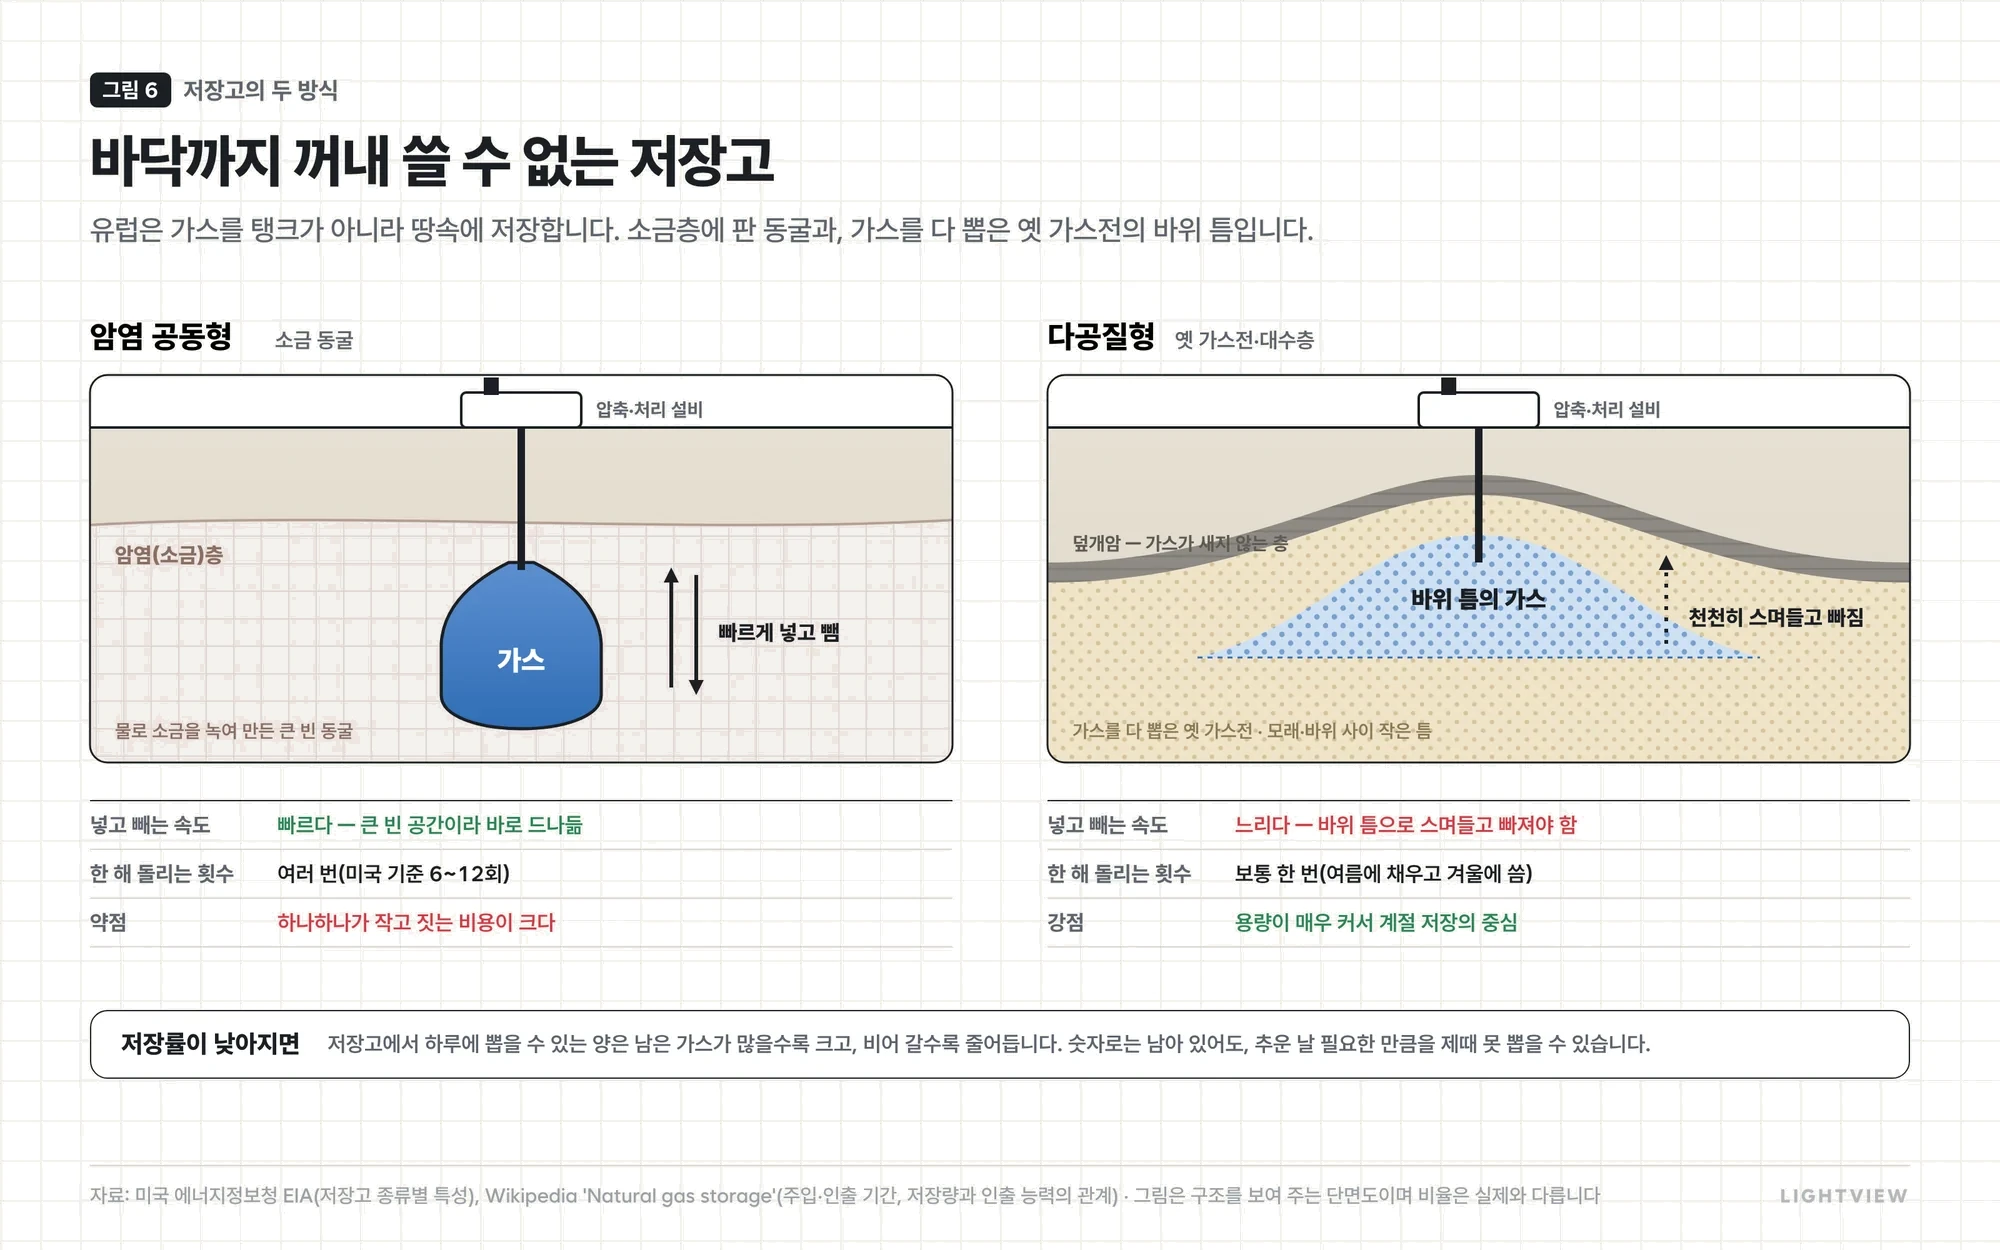
저장고에서 하루에 꺼낼 수 있는 가스의 양은 남아 있는 양이 많을수록 크고, 비어 갈수록 줄어듭니다. 특히 계절 저장에 주로 쓰이는 다공질형 저장고는 1년에 한 번 채우고 비우는 방식으로 운영되기 때문에, 저장률 20%가 곧 한파가 닥쳤을 때 필요한 양을 제때 꺼내 쓸 수 있다는 뜻은 아닙니다. 유럽이 저장고 인출을 최대한 아끼면서 부족분을 현물 시장에서 조달하려는 이유가 바로 여기에 있으며, 그 규모를 추산해 보면 다음과 같습니다.
190TWh ÷ LNG 1톤당 약 15.2MWh ≈ 약 1,250만 톤
1,250만 톤 ÷ 겨울 5개월(11~3월) ≈ 월 약 250만 톤의 추가 수요 (한국 월평균 수입량 약 390만 톤의 3분의 2 수준)
겨울철 LNG 현물 시장은 전통적으로 한국과 일본, 중국 같은 동북아 국가들이 주도해 온 시장입니다. 여기에 유럽이 매달 250만 톤 안팎의 수요를 더해 뒤늦게 뛰어들었으니, 10월의 재급등은 어느 정도 예견된 결과였다고 볼 수 있습니다.
4미국이 메울 수 있는 몫
셰일가스가 넘쳐나는 미국이 수출을 늘리면 문제가 풀리리라는 기대도 있었고, 실제로 미국은 카타르의 빈자리를 빠르게 채워 나갔습니다.
올해 1~4월 미국의 LNG 수출 증가분은 약 700만 톤으로, 같은 기간 카타르의 감소분(약 690만 톤)과 거의 맞먹었습니다. 상반기 수출은 전년보다 23% 늘었고 2분기 아시아행 물량은 1,090만 톤으로 역대 최대 수준을 기록했으며, 10월에도 유럽행이 한 달 새 100만 톤 가까이 늘면서 월간 기준 역대 두 번째로 많은 물량을 실어 보냈습니다. 그런데도 아시아와 유럽의 가격은 여전히 34달러대에서 내려오지 않고 있습니다.
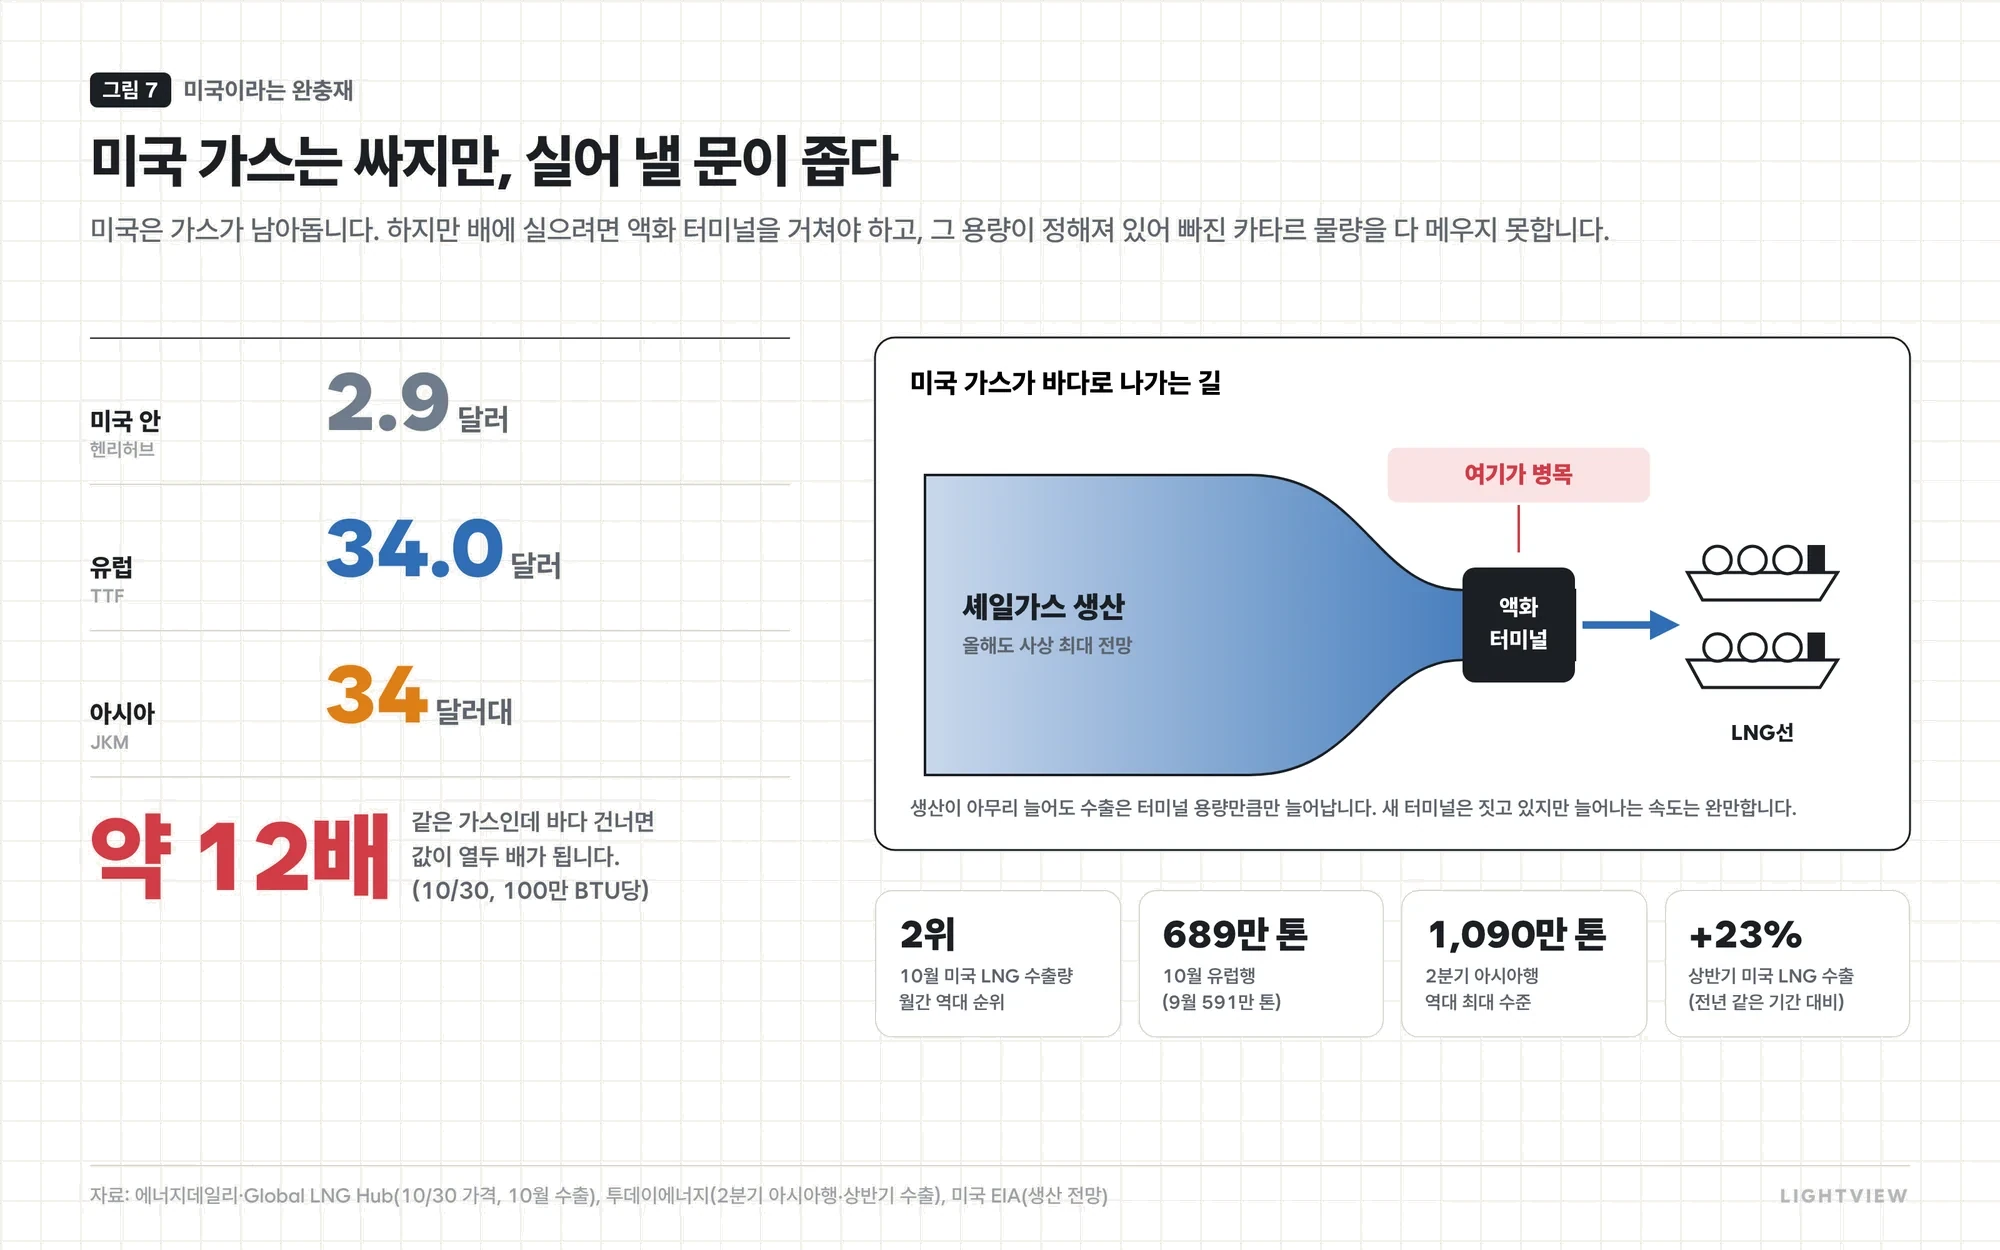
걸림돌은 액화 설비입니다. 가스를 배로 옮기려면 영하 162도로 냉각해 액체로 만들어야 하는데, 미국의 액화 터미널은 봄부터 이미 사실상 최대치로 가동되고 있었습니다. 카타르의 공백이 길어진 데다 유럽의 추가 수요까지 겹친 하반기에는 더 늘릴 여력이 남아 있지 않았고, 신규 터미널이 차례로 가동에 들어가고는 있지만 몇 달 안에 월 250만 톤의 수요를 받아 낼 만한 속도는 아닙니다. 미국 안의 3달러와 바다 건너 34달러 사이에 벌어진 12배 가까운 격차가 곧 이 병목의 크기인 셈입니다.
5한국: 미뤄지고 있는 청구서
유럽발 LNG 가격 상승은 한국에도 영향을 미칠 수밖에 없습니다. 장기계약 비중이 높아 충격이 제한적이라는 시각도 있지만, 이는 물량과 가격을 구분하지 않은 판단에 가깝습니다.
한국이 들여오는 LNG의 약 80%는 장기계약 물량입니다. 장기계약은 물량을 안정적으로 확보해 주는 장치일 뿐 가격은 대개 시장 가격이나 유가에 연동돼 함께 움직이고, 지금은 막힌 카타르 물량마저 다른 공급처에서 더 비싸게 사 와야 하는 상황입니다. 유럽처럼 대규모 지하 저장 시설을 갖추지 못했다는 점도 겨울철 조달 부담을 키우는 요인입니다.
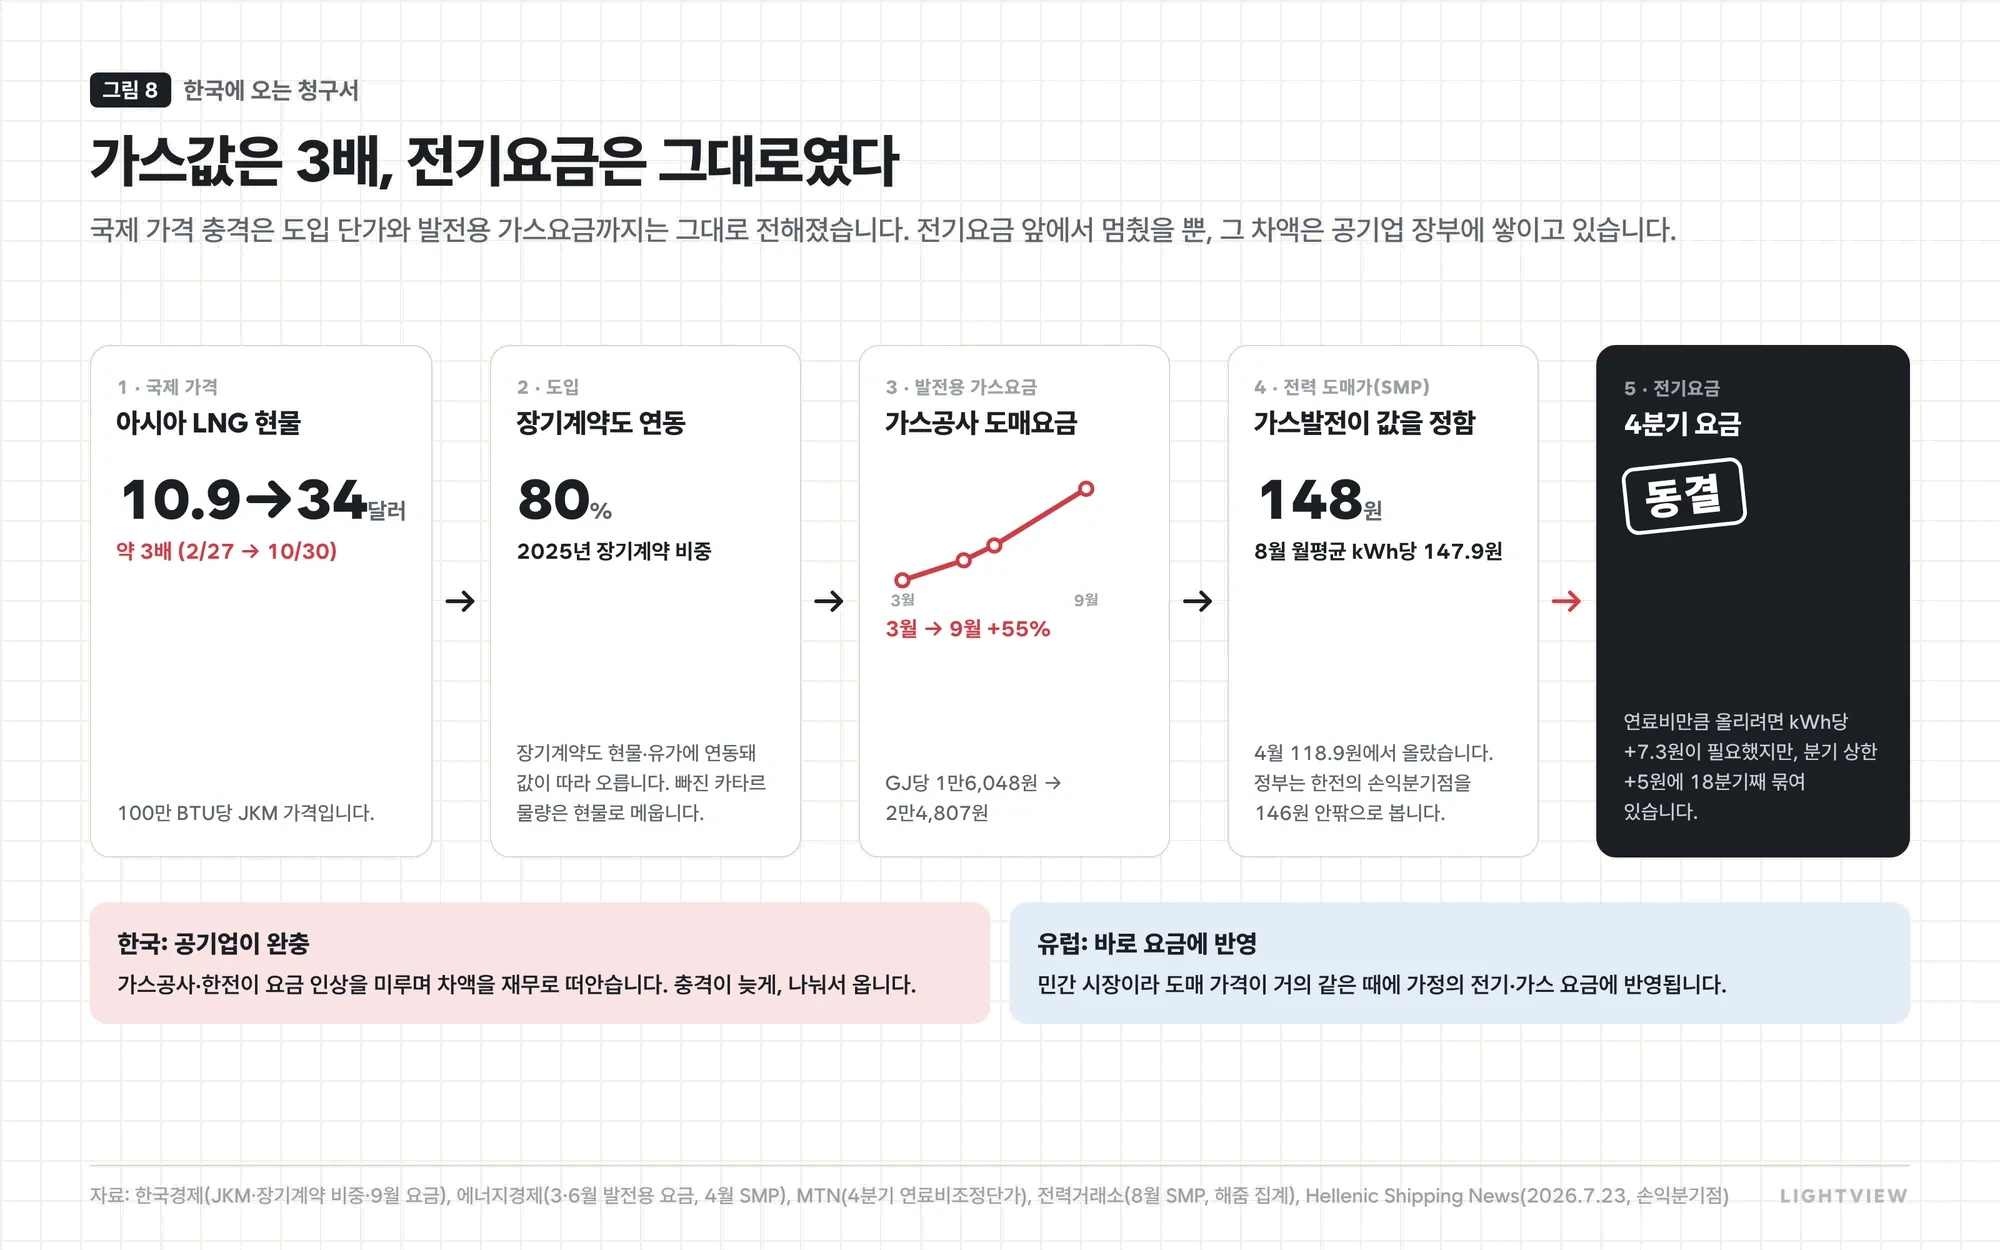
가격 충격은 이미 공급망의 중간 단계까지 전해졌습니다. 가스공사가 발전사에 공급하는 발전용 가스요금은 3월보다 55% 올랐고, 8월 전력 도매가격(SMP)도 kWh당 147.9원으로 정부가 추정하는 한전의 손익분기점(146원 안팎)을 넘어섰습니다. 하지만 4분기 전기요금은 동결됐습니다. 연료비 상승분을 반영하려면 kWh당 7.3원을 올려야 했지만, 분기 인상 상한인 5원에 18분기째 묶여 있기 때문입니다.
도매 가격이 비교적 빠르게 소비자 요금으로 넘어가는 유럽과 달리, 한국은 공기업이 그 사이에서 충격을 흡수하는 구조입니다. 요금 동결로 당장의 충격은 늦출 수 있지만 그 부담은 가스공사와 한전의 부채로 고스란히 쌓이고 있으며, 결국 시차를 두고 어떤 형태로든 다시 돌아올 수밖에 없습니다.
6내년 봄까지의 시나리오
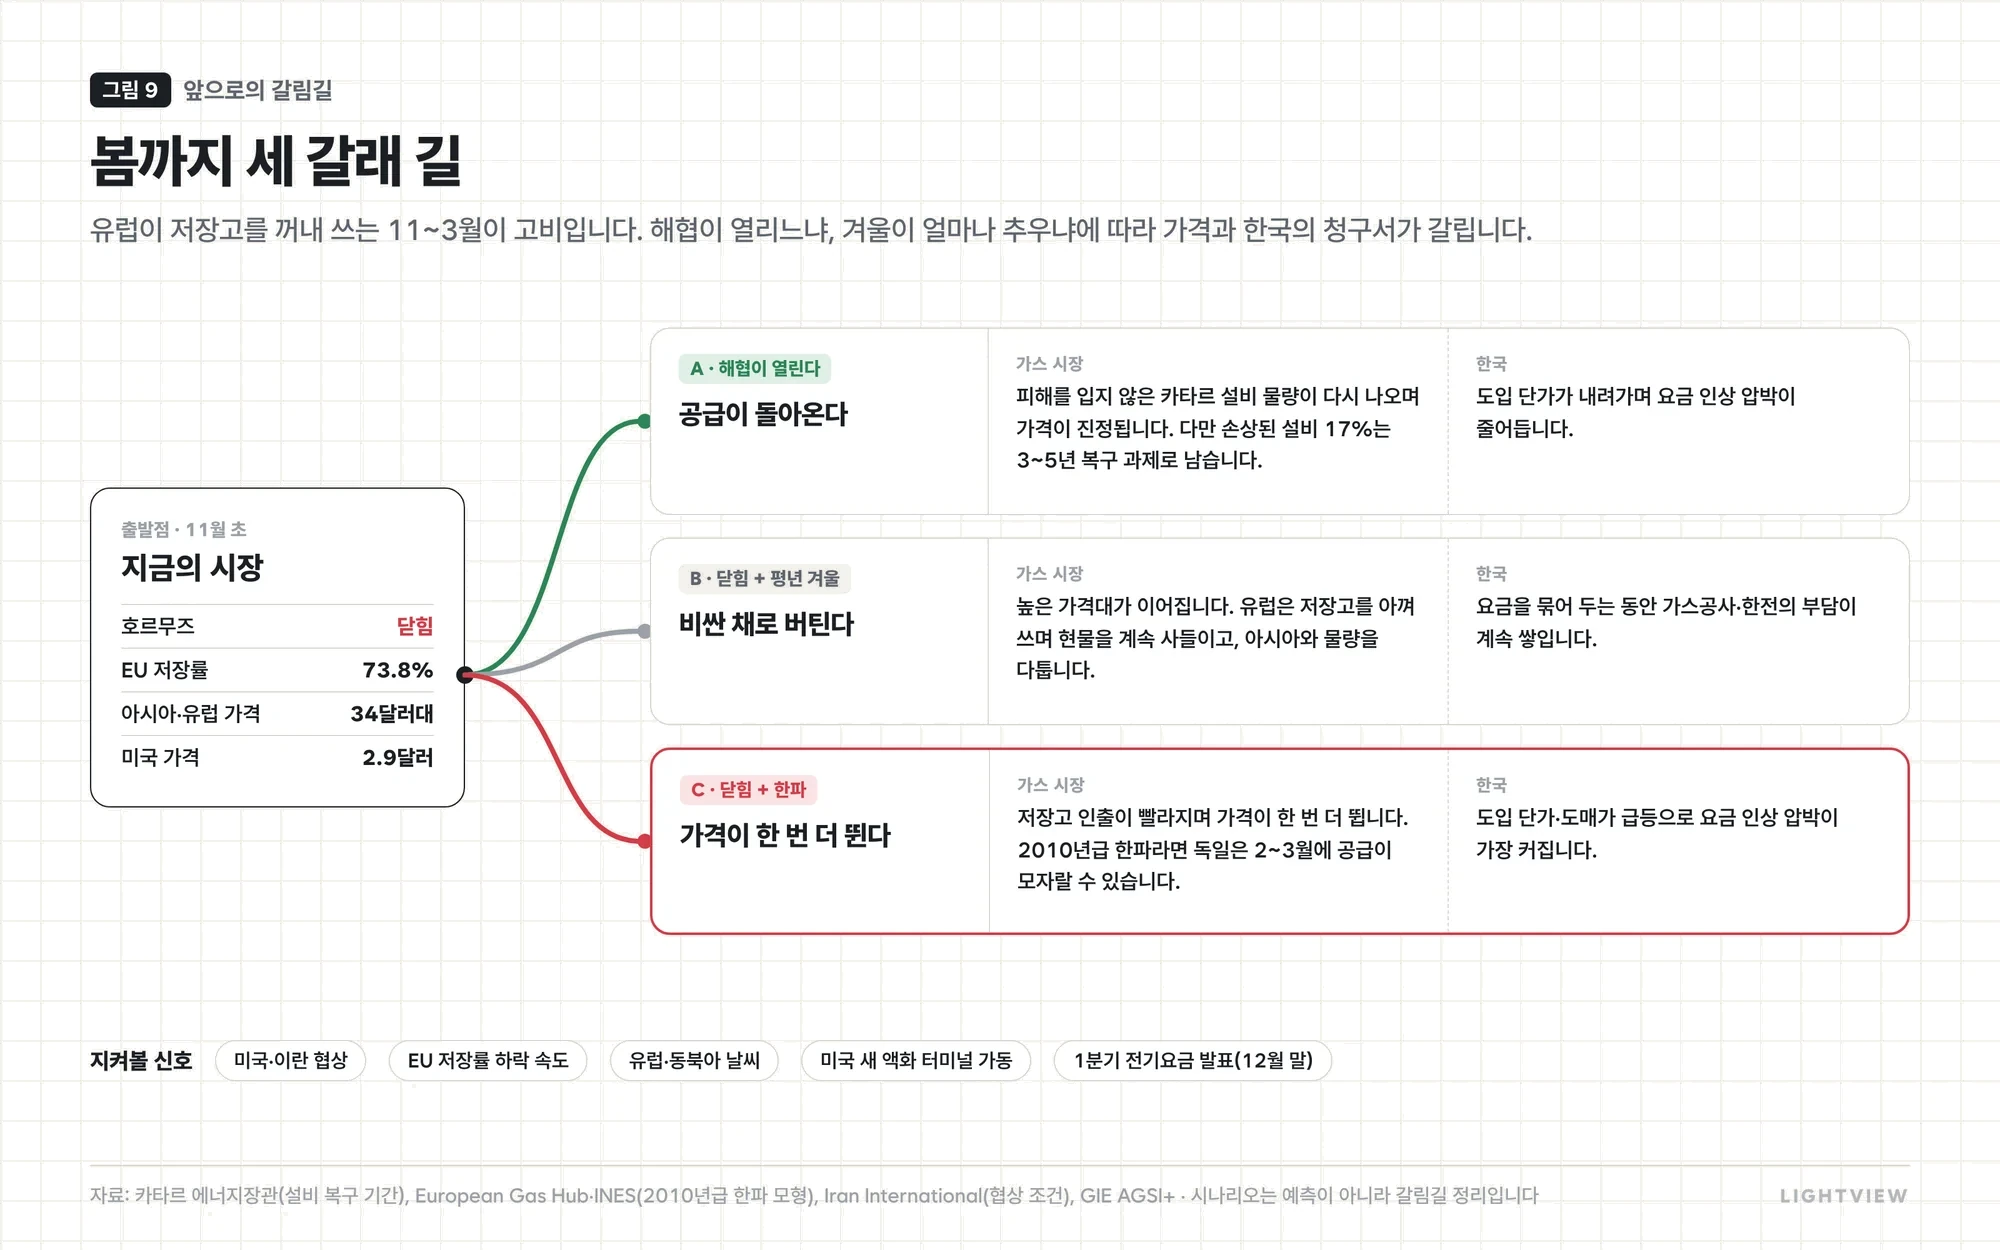
앞으로의 가격은 호르무즈 해협이 다시 열리느냐와 이번 겨울이 얼마나 추우냐, 이 두 가지 변수에 따라 갈릴 가능성이 큽니다. 세 가지 시나리오 가운데 가격이 뚜렷하게 내려가는 경우는 해협이 열리는 A뿐인데, 이때도 손상된 카타르 설비를 복구하는 데는 3~5년이 걸리고 유럽의 겨울철 현물 구매는 해협 상황과 관계없이 내년 3월까지 이어질 공산이 큽니다. 이런 점들을 종합하면 LNG 가격의 고공행진은 내년 봄까지 이어질 것으로 예상됩니다.
업종별 영향
| 분야 | 고가가 봄까지 이어질 때 | 해협이 일찍 열릴 때 |
|---|---|---|
| LNG 운반선·조선 | 미국발 아시아행 등 장거리 운송이 늘어 선박 수요 확대 | 운송 수요가 평년 수준으로 회귀 |
| 가스공사 | 요금에 반영하지 못한 원가 부담 누적 | 원가 부담 완화 |
| 한전·발전 | 연료비 상승분 미반영에 따른 부담 확대 | 연료비 부담 완화 |
| 미국 LNG 수출사 | 미국 내외 가격 차이로 수익성 확대 | 가격 차이 축소 |
| 석탄 발전 | 가스 가격 부담으로 석탄 발전 수요 증가 가능 | 영향 축소 |
호르무즈 해협의 재개 여부가 여전히 가장 큰 변수인 것은 분명하지만, 이번 겨울 LNG 가격을 움직일 요인이 그것 하나만은 아닙니다. 유럽의 저장고가 얼마나 빠르게 비어 가는지, 그리고 겨울이 얼마나 혹독할지가 그에 못지않게 중요한 만큼, 해협 관련 소식과 함께 EU의 주간 저장률 추이를 꾸준히 지켜볼 필요가 있습니다.
+용어와 참고한 자료
용어
- 세계은행·IMF 1차 상품 가격(유럽·미국·아시아 LNG 월평균) — FRED PNGASEUUSDM·PNGASUSUSDM·PNGASJPUSDM, FIPI 월간 보고서(1·3·4월)
- 한국경제, 「원유보다 더 뛴 LNG…겨울까지 고공행진」, 2026.9.27 · 에너지데일리, 「JKM·TTF 34달러대로 동반 상승」, 2026.11.3 · Global LNG Hub 주간 가격, 2026.11.2
- Reuters(Gas Processing News 전재), 「US exporters are plugging a Qatar-sized LNG supply hole – for now」, 2026.4 · NGI, 「U.S. LNG Faces Limits Replacing Lost Qatari Supply」, 2026.4.27
- IEA, Strait of Hormuz Factsheet(2026.2) · 에너지경제, 「중동발 LNG 폭등…발전용 가스요금 20% 뛰었다」, 2026.5.29 · 투데이에너지, 「미국산 LNG 15.1%로 확대…카타르산 공백 대체」, 2026.9.28
- Wikipedia, 2026 Strait of Hormuz crisis · 2026 Iranian strikes on Qatar(사건 일지) · Iran International, 2026.11.2
- GIE AGSI+ 저장 통계(Voltstack 나라별 집계 2026.11.4, Vantage Energies 월말 집계, ENGIE EnergyScan, gasspeicher.app)
- Argus, 「Firms book gas storage for optionality over economics」, 2026.6.4 · 「EU settles on flexible gas storage target of 90pc」, 2025.6.25 · 「Germany to abolish gas storage levy from 2026」, 2025.6.24
- European Gas Hub(INES 시나리오), 2026.7.15 · Il Post(이탈리아 저장 보전금), 2026.9.11 · 프랑스 CRE 결정 2018-069 · NGI(아시아 수요 감소), 2026.4.28 · Columbia CGEP, 「European Gas Storage: The World's Winter Buffer Is Dwindling」, 2026.4.23 · GeoERA(저장고 비중) · 미국 EIA(저장고 종류별 특성) · Wikipedia, Natural gas storage
- 에너지경제, 「작년 LNG 수입량 역대 최대」, 2026.1.28 · 전력거래소 SMP(해줌 월간 집계, 2026.8) · Hellenic Shipping News, 「LNG surge lifts Korea SMP」, 2026.7.23 · MTN, 「전기요금 또 동결…연료비 상승에 한전 부담 확대」, 2026.9.21 · 뉴시스, 2026.3.26
가격
공급·해협
유럽 저장고
한국
이 칼럼은 운영자가 주제와 분석 방향을 정하고 최종 검토·수정한 뒤 게시합니다. 자료 조사, 초안 작성, 인포그래픽 제작에는 AI 도구를 활용했으며, 모든 숫자는 출처와 대조해 확인했습니다.